He tardado dos minutos en entender por qué las mesas de Tokio vendían bonos y compraban crudo esta mañana. La tregua de siete días que Teherán había puesto encima de la mesa se quedó sin respuesta hace apenas cuarenta y ocho horas y el mercado vuelve a pagar la prima de riesgo del Golfo.
Donald Trump rechazó el fin de semana la oferta iraní de un alto el fuego de una semana y, aunque aseguró que las conversaciones se retomarán en los próximos días, el gesto no ha servido para levantar el ánimo en los parqués asiáticos. El presidente estadounidense negó además haber ofrecido a Teherán alivio de sanciones o la liberación de fondos congelados, en respuesta a una información de Axios que tachó de falsa.
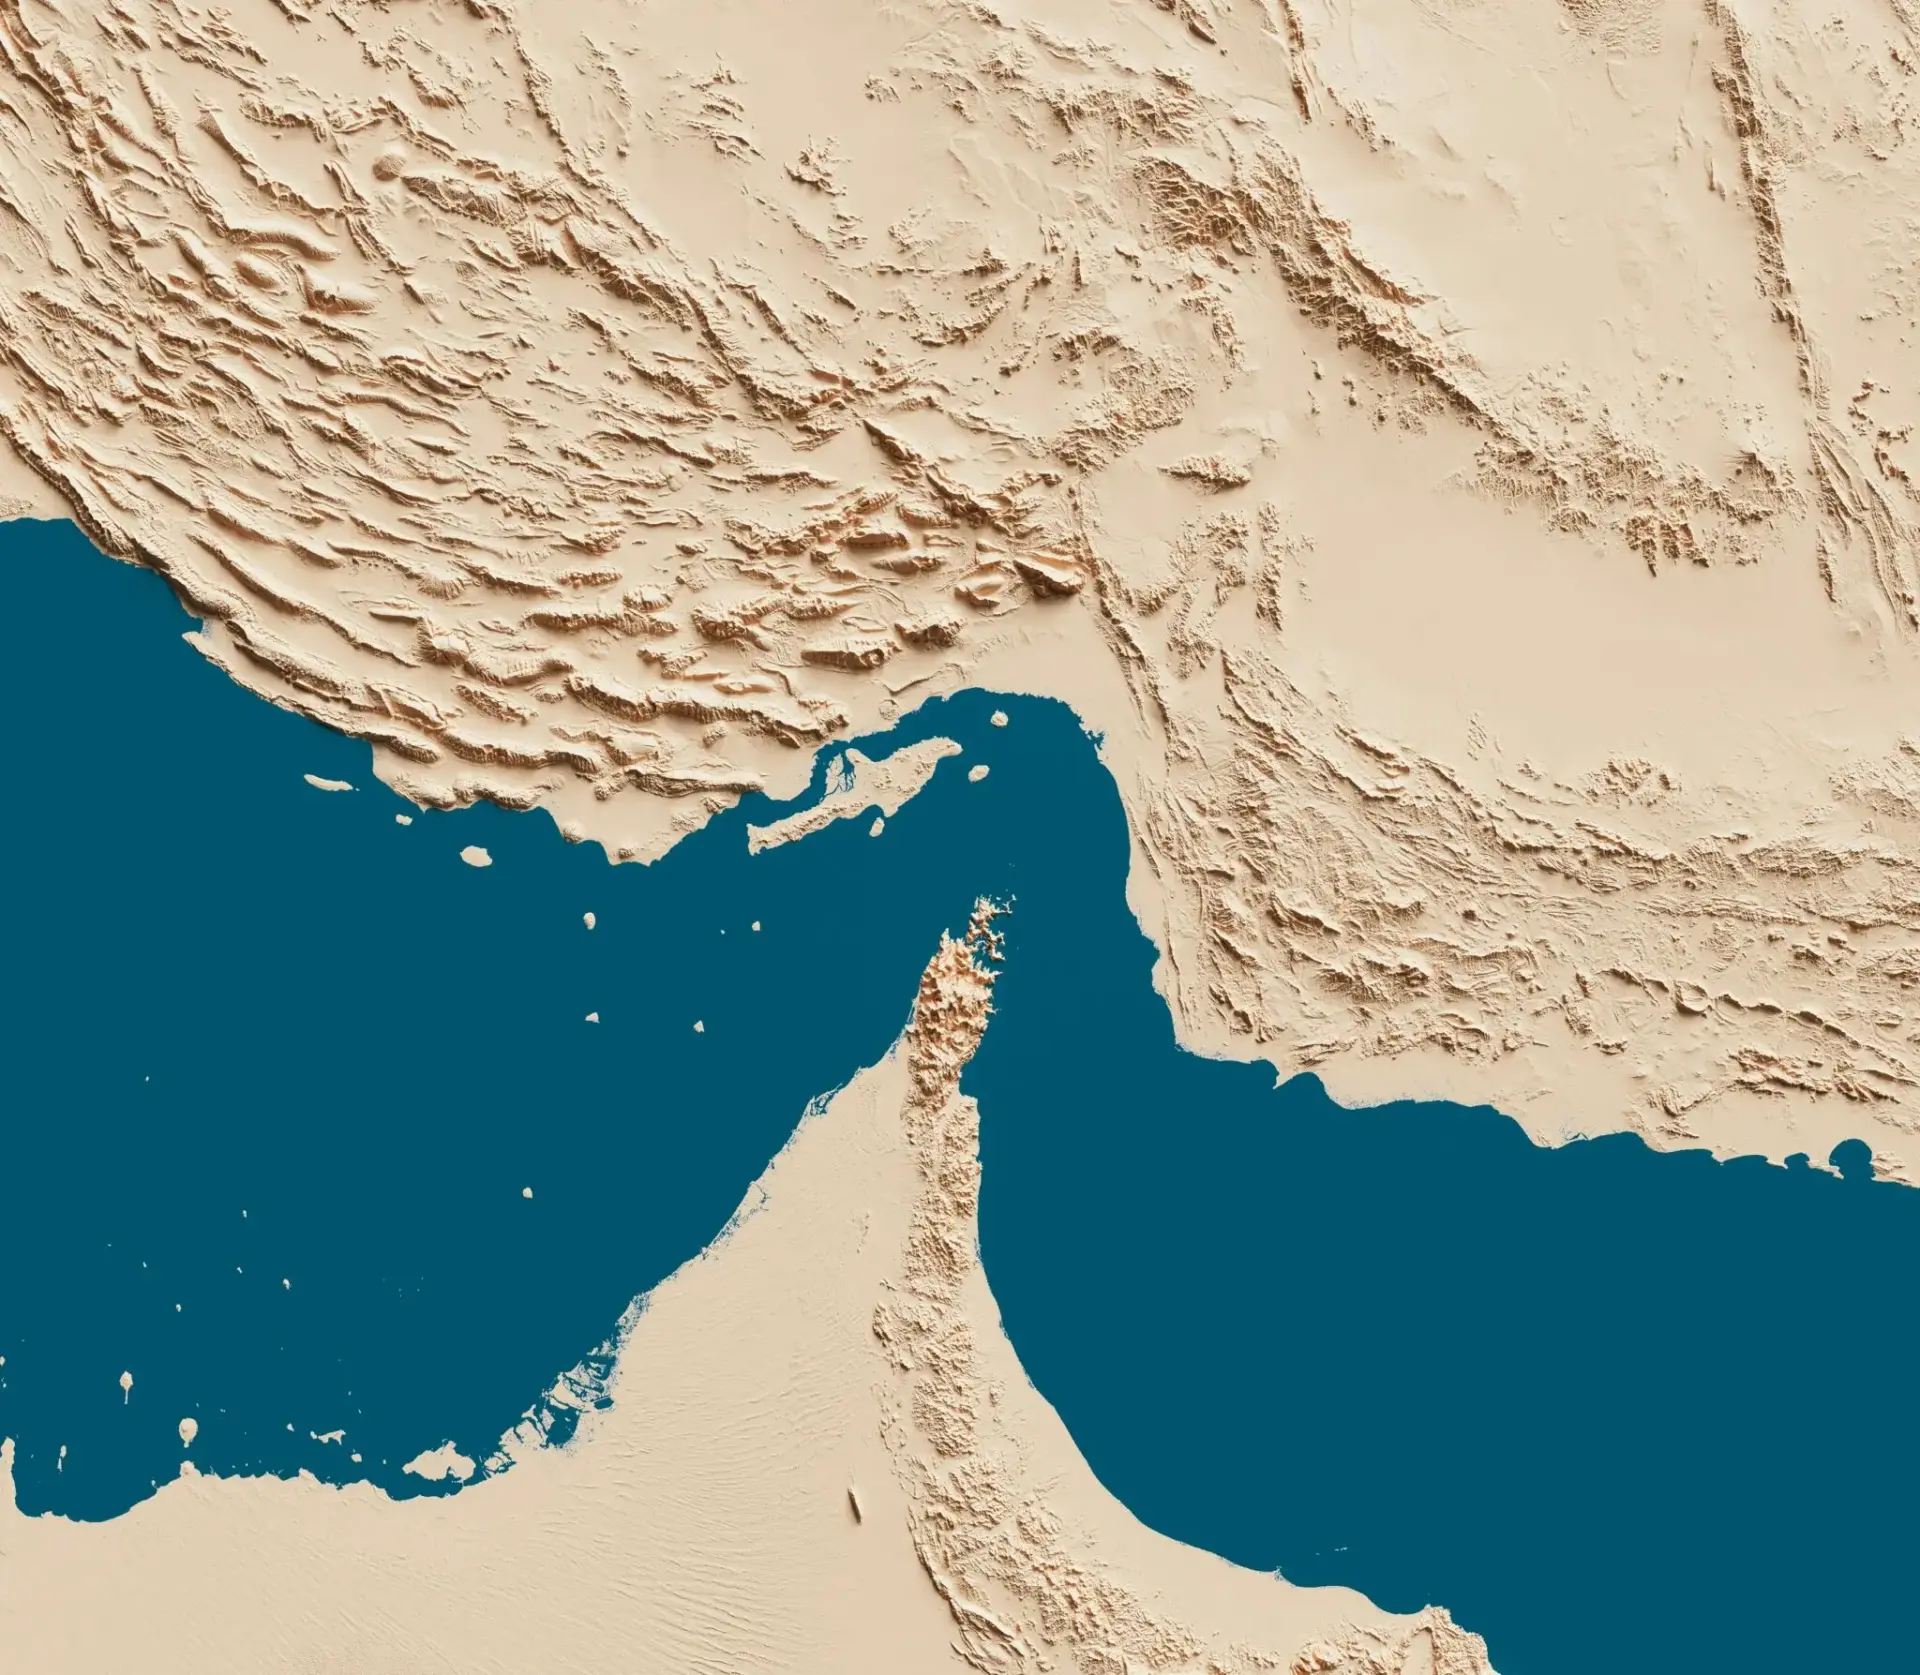
Mientras, el ministro de Exteriores iraní, Abbas Araghchi, se reunirá con representantes cataríes para abordar los mensajes intercambiados con Washington, en particular las condiciones que exige Irán para reabrir el estrecho de Ormuz. Fuentes citadas por Bloomberg apuntan que en Teherán nadie espera un acuerdo antes de las elecciones de mitad de mandato de noviembre.
Las cifras que ya se han movido en Asia
La falta de avances tiene una traducción inmediata en los precios. Conviene mirarla dato a dato, porque marca el tono del resto de la semana.
- Brent y WTI: los dos contratos de referencia suben más de un 1% en la sesión asiática, tras un lunes de ganancias moderadas.
- Bolsas: Tokio, Seúl, Hong Kong, Shanghái, Singapur, Taipéi, Wellington, Manila y Sídney cotizan en rojo tras las pérdidas de Wall Street.
- Oro: se mantiene alrededor de los 4.160 dólares después de las fuertes caídas del lunes, con los operadores descontando más subidas de tipos.
- Gas europeo: sube mientras los operadores esperan una nueva ronda de contactos sobre Ormuz. El diésel británico marca un máximo histórico, según el RAC.
- Shein: cae un 6% en Hong Kong tras presentar sus primeros resultados desde su salida a bolsa, una IPO de 1.700 millones de dólares a principios de mes.
El mercado no está pagando una geopolítica abstracta: está pagando inventarios. Cada día que el tráfico marítimo no se normaliza, el coste del combustible se traslada a los fletes, a las refinerías europeas y, en última instancia, al precio que paga el consumidor en la Unión Europea.
“Nuestra previsión sigue siendo que el conflicto será con los mercados en el horizonte previsible y que la economía global seguirá ajustándose a la realidad de las disrupciones de suministro.” — Ian Lyngen, de BMO Capital Markets, 29 de septiembre de 2026
Japón rediseña su suministro con Ormuz en el punto de mira
Japón es el caso más expuesto de la región. Tokio importa prácticamente todo el crudo que consume y buena parte lo compra en el Golfo: el cierre de Ormuz no es para su economía un episodio de volatilidad financiera, sino un problema de funcionamiento industrial.
Y no hay un solo cuello de botella. Los hutíes respaldados por Irán han tomado el control de toda la costa yemení del mar Rojo, incluido el estrecho de Bab el-Mandeb, lo que estrecha la vía alternativa que sostiene buena parte del crudo y del LNG que llega a Europa. Para los compradores asiáticos la consecuencia es doble: menos rutas y más competencia por los barriles del Atlántico.
El patrón que se dibuja en Tokio combina tres palancas: diversificar la cesta de proveedores hacia el Atlántico y América Latina, echar mano de unas reservas estratégicas que figuran entre las mayores del mundo y apretar la eficiencia energética de un tejido industrial que ya opera con márgenes ajustados. Ninguna de las tres da resultados en semanas.
El error sería leer esto como un episodio de volatilidad
Lo que veo en los mercados asiáticos no es un episodio puntual, sino la repreciación de un riesgo que hasta ahora se cotizaba como improbable. El canal es la inflación: el petróleo y el gas encarecen los fletes, los fletes encarecen los bienes intermedios y esos bienes aterrizan en el IPC europeo con dos o tres trimestres de retraso. Los mercados ya descuentan una segunda subida consecutiva de la Reserva Federal a finales de octubre, y esa expectativa explica por qué el oro aguanta los 4.160 dólares pese a las caídas del lunes.
Hay una contradicción que los datos no resuelven. Un mercado laboral estadounidense fuerte, que en condiciones normales sería una buena noticia para las bolsas, refuerza aquí el argumento de una Fed más dura. El riesgo evidente es una espiral en la que el encarecimiento energético y unos tipos altos durante más tiempo ahoguen el consumo sin doblegar la inflación. El calendario que hay que seguir es concreto: la ronda de conversaciones sobre Ormuz que se abre estos días, la reunión de la Fed de finales de octubre y las elecciones de mitad de mandato de noviembre, que son el verdadero límite político de cualquier acuerdo con Teherán.
🌐 El efecto dominó en Occidente
La apertura europea llega con el Brent en máximos de la semana y los futuros del gas europeo al alza: energía y transporte marítimo arriba; aerolíneas y distribución, abajo.
- Inflación: un barril alto durante el cuarto trimestre puede añadir décimas al IPC de la eurozona y retrasar los recortes del BCE, con efecto sobre el euríbor.
- IBEX: Repsol y las eléctricas con negocio de gas salen favorecidas; IAG y las aerolíneas pagan el queroseno más caro.
- Industria: el automóvil español, dependiente de componentes asiáticos, y los fabricantes con plantas en Japón vigilan sus cadenas.
- Energía: las comercializadoras europeas volverán a pagar prima por el LNG frente a los compradores asiáticos.