La inteligencia artificial permite a las diferentes entidades bancarias (CaixaBank, Banco Sabadell, BBVA y Santander) operar capacidades a gran escala, coordinando continuamente las decisiones, los controles y la ejecución en todas las infraestructuras y volúmenes de transacciones. Los líderes están más avanzados en el desarrollo y la oferta de estas capacidades tecnológicas a sus clientes corporativos, pero ningún banco ha terminado aún por completo el trabajo.
En este sentido, el informe al que ha tenido acceso MERCA2 de Capgemini, ‘World Payments Report 2027’ revela que tan solo el 21% de los bancos están implementando activamente al menos un instrumento de dinero inteligente acelerado, y que las empresas están cada vez más dispuestas a buscar alternativas cuando sus socios bancarios no siguen el ritmo. Asimismo, los bancos están explorando nuevos modelos de ingresos en torno a la certeza de las liquidaciones y la liquidez, y están tratando este cambio como una capacidad empresarial que se puede ampliar.
«Ahora todos los bancos se enfrentan a la misma disyuntiva estratégica: distribuir nuevos instrumentos sin poseerlos, diferenciarse por casos de uso y canales de distribución, o construir la infraestructura de la que otros puedan depender. Lo importante es tomar esa decisión con criterio y alinear las inversiones, los modelos operativos y las prioridades comerciales con ella», explica Kartik Ramakrishnan, director ejecutivo de servicios financieros de Capgemini.
Fuente: IA
El nuevo rol de CaixaBank, Sabadell, Santander y BBVA
En este contexto, las diferentes entidades bancarias deben decidir qué papel quieren desempeñar en el acelerado ecosistema del dinero inteligente. A medida que la adopción avanza más allá de los proyectos piloto y se acerca a la comercialización, cada posición estratégica exige un nivel diferente de capacidad, inversión y compromiso. Sin ir más lejos, para cada banco, la prioridad ahora es determinar cómo generar el mayor valor posible a medida que el mercado evoluciona.
Siguiendo esta línea, tanto CaixaBank como Banco Sabadell, Santander y BBVA deberían comenzar por evaluar sus capacidades actuales en función de sus ambiciones a largo plazo. Las fortalezas existentes determinan qué oportunidades puede aprovechar un banco de manera realista, mientras que la evolución de la economía puede obligar a las instituciones a replantearse cómo crean y monetizan valor.
«Para los bancos más pequeños, la prioridad debería ser participar en consorcios del sector para beneficiarse de los casos de uso de la programabilidad y contribuir al desarrollo de las nuevas plataformas de pago»
Gilbert Verdian, CEO y fundador de Quant
Asimismo, entre los líderes, el 67% tiene la intención de adoptar una postura ofensiva, frente al 43% de los bancos tradicionales, y el 33% de los líderes pretende adoptar un enfoque transformador, frente al 17% de los bancos tradicionales. No obstante, ningún líder tiene la intención de ser reactivo, en comparación con el 40% de las entidades más tradicionales como BBVA, Banco Santander y CaixaBank, entre otras.
Dicho patrón sugiere que las entidades bancarias líderes en la gestión acelerada del dinero inteligente están tomando decisiones deliberadas sobre su papel ahora, en lugar de esperar a que el mercado madure. Concretamente, cuando hablamos de dinero inteligente, nos centramos en las monedas estables, los depósitos tokenizados y las monedas digitales de los bancos centrales. «En los próximos cinco años, el dinero inteligente podría representar una parte significativa, aunque todavía relativamente modesta, del volumen total de transacciones», explica el director general de Activos Digitales de Barclays, Ryan Hayward.
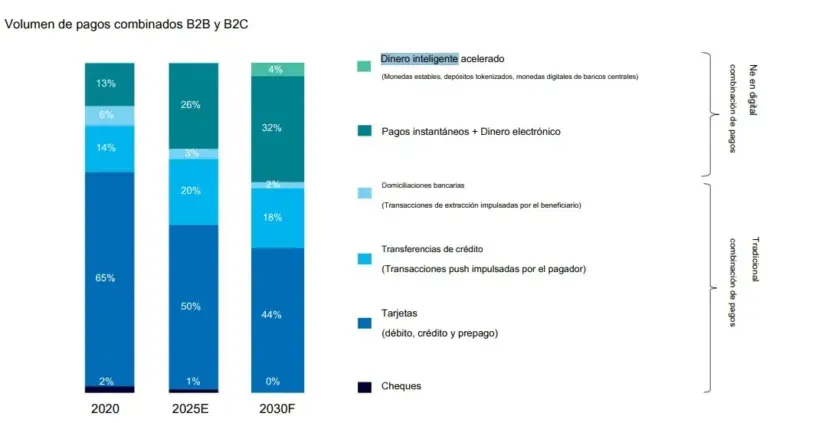
Si bien una cosa queda clara, y es que las entidades bancarias que actúen primero, definiendo dónde competirán, cómo se diferenciarán y qué capacidades deben desarrollar desde ahora, marcarán las bases de la competencia futura en el sector del procesamiento de pagos.
La ventaja competitiva proviene de la profundidad con la que los bancos mueven y programan el valor
Si bien sentar las bases adecuadas permite la participación, la diferenciación radica en cómo los bancos actúan y generan valor. Es aquí donde las instituciones transforman sus capacidades fundamentales en resultados tangibles para el cliente y amplían su función, pasando del procesamiento de transacciones a la coordinación de liquidez, la inteligencia de la ejecución y la facilitación comercial.
Las capacidades de transferencia de valor permiten a los bancos mover el valor de manera más eficaz. Coordinan el dinero y la liquidez entre las cuentas, contrapartes, corredores y ecosistemas de pago. Tal y como apuntan desde Capgemini, «para las instituciones que buscan una posición ofensiva, la prioridad se convierte en construir estructuras de liquidez propias en los corredores y relaciones con clientes donde han elegido competir. Esto incluye mejorar la visibilidad de la liquidez, optimizar su despliegue y crear flujos de financiación y liquidación más eficientes«.
No obstante, el objetivo no es simplemente agilizar el flujo de dinero, sino garantizar la disponibilidad de liquidez en el momento y en el lugar precisos para respaldar la actividad de los clientes. Para las empresas, el resultado deseado es la liberación del capital atrapado en canales de alta fricción, una menor dependencia de soluciones alternativas de tesorería y un uso más eficiente del capital circulante en las actividades y mercados prioritarios.
BBVA, CaixaBank, Santander y Sabadell se muestran como bancos que buscan un papel transformador; pero deben ir más allá de la optimización de corredores individuales y ser capaces de coordinar la liquidez y las liquidaciones entre múltiples contrapartes, instituciones y ecosistemas de pago. Su enfoque pasa de mejorar los flujos individuales a crear un entorno de liquidez más conectado en toda la organización. En lugar de gestionar la liquidez como un conjunto de saldos de cuentas, fondos y posiciones de liquidación independientes, estos bancos ayudan a sus clientes a coordinar la liquidez en tiempo real a través de múltiples redes.