Los relojes de Swatch, Richemont y Watches of Switzerland (Rolex) han vivido un periodo de pospandemia marcado por una escasez de la oferta y a su vez una euforia compradora. Si bien las previsiones de los expertos hacia el ejercicio fiscal de 2027 apuntan a un crecimiento mucho más orgánico y moderado, donde la distinción entre las marcas resilientes y aquellas con debilidades estructurales se hará más evidente.
En este sentido, gran parte del debate sobre el sector de lujo se centra actualmente en el corto plazo. Concretamente, en las previsiones del tercer trimestre de 2026, que en la mayoría de los casos apuntan a una desaceleración secuencial debido a la menor demanda tanto en China como en Estados Unidos y Europa, lo cual se refleja en gran medida en las previsiones actuales de los expertos de RBC Capital Markets, encabezados por Piral Dadhania.
Sin ir más lejos, el equipo de analistas señala que «las exportaciones de relojes suizos para agosto crecieron un 9% interanual en términos de valor y un 10% en términos de volumen, aunque disminuyeron en términos acumulados de dos años. El encarecimiento del oro y otros metales preciosos ejerce una presión directa sobre los márgenes brutos, especialmente para aquellas marcas que no tienen suficiente poder de fijación de precios para trasladar estos costes al consumidor final sin sacrificar volumen de ventas.

Fuente: Swatch
Los factores macroeconómicos y el mercado de segunda mano
En este contexto, los expertos de RBC Capital Markets señalan tres razones clave que sustentan su visión más prudente del sector del lujo para el segundo semestre de 2026 y el ejercicio fiscal de 2027. En primer lugar, las condiciones macroeconómicas y de la demanda de lujo se han debilitado gradualmente en el tercer trimestre de 2026, con unos datos mixtos en China y una posible moderación en Estados Unidos, con la inflación impulsada por el precio del petróleo y el aumento de las tasas de interés.
Siguiendo esta línea, en segundo lugar, las estimaciones de consenso a medio plazo son demasiado optimistas al asumir expectativas de crecimiento acelerado de los ingresos y la expansión de los márgenes. Y, por último, en tercer lugar, «es improbable que la renovación creativa de las marcas de lujo blando genere la mejora esperada en el crecimiento de los ingresos debido a la difícil situación macroeconómica, lo que elimina el escenario alcista para las acciones afectadas, por ejemplo, LVMH, Kering, Burberry», añaden los analistas.
«El sector de la relojería de lujo entra en una fase de madurez vigilante»
Piral Dadhania, RBC Capital Markets
Por otro lado, el mercado de reventa ha experimentado una corrección necesaria. Tras los picos históricos de 2022, el índice Subdial 50, que rastrea el valor de los 50 relojes de lujo más negociados en el mercado secundario, refleja una tendencia a la baja que parece estar estabilizándose en niveles prepandemia. Las subastas de casas prestigiosas como Sotheby’s siguen demostrando que existe un apetito voraz por piezas «raras» o con procedencia histórica, pero el mercado de «relojes de inversión» producidos en serie ha perdido gran parte de su atractivo especulativo.
Esta normalización es vista positivamente por los expertos de RBC, ya que purga al mercado de compradores puramente financieros y devuelve el protagonismo al coleccionista genuino. El auge del programa Certified Pre-Owned liderado por Rolex y seguido por otras marcas, busca aportar transparencia y seguridad a este segmento, aunque todavía está por ver su impacto total en los precios del mercado gris.

No obstante, las previsiones para el ejercicio fiscal de 2027 sugieren que la victoria será para aquellos grupos que logren equilibrar la exclusividad con la eficiencia operativa. La consolidación parece inevitable, con los grandes conglomerados como LVMH (propietario de TAG Heuer y Hublot) y Richemont mejor posicionados para navegar la incertidumbre gracias a su diversificación, tal y como detallan desde RBC Capital Markets.
Swatch, Richemont y Watches of Switzerland: en qué punto se encuentra cada casa de lujo
En primer lugar, si hablamos de Swatch, nos encontramos con enseñas emblemáticas como Omega, Longines, Tissot y la propia Swatch, que se encuentran a día de hoy en una posición compleja dentro del nuevo ecosistema de mercado. Concretamente, Omega está sintiendo la presión de un cambio en la dinámica de suministro de sus competidores directos, como es especialmente Rolex.
Sin ir más lejos, el aumento del suministro de Rolex en el mercado primario está reduciendo las listas de espera y, por ende, disminuyendo el trasvase de clientes hacia Omega que antes ocurría por falta de disponibilidad de la marca de la corona. Longines y Tissot se enfrentan a un entorno desafiante en el segmento de ‘lujo asequible‘, donde la competencia de los smartwatches sigue erosionando la base de consumidores jóvenes.
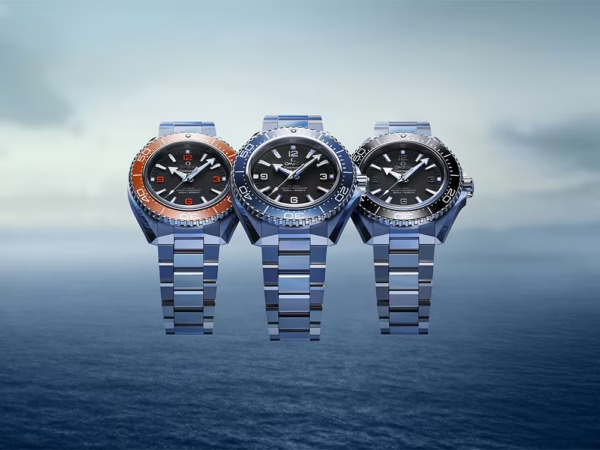
«La marca Swatch, aunque revitalizada por colaboraciones de gran éxito mediático, debe demostrar que puede mantener el impulso de ventas sin depender exclusivamente de lanzamientos disruptivos temporales. Se observa una presión en los márgenes operativos del grupo debido a la necesidad de mantener altos niveles de inversión en marketing para sostener la cuota de mercado en un entorno de menor demanda», afirman desde RBC Capital Markets.
A diferencia de los fabricantes puramente especialistas en relojería, el grupo Richemont ha mostrado una notable resiliencia gracias a su sólida división de joyería. Firmas como Cartier y Van Cleef & Arpels continúan actuando como los principales motores de crecimiento del grupo, compensando la volatilidad en las marcas de relojería técnica. La estrategia de Richemont de priorizar las ventas directas al consumidor a través de boutiques propias ha permitido capturar mayores márgenes, protegiendo al grupo de la debilidad que muestran los canales de distribución multimarca tradicionales.
Si bien el panorama para los distribuidores ha cambiado drásticamente tras el anuncio de la adquisición de Bucherer por parte de Rolex. Watches of Switzerland (WOSG), el mayor distribuidor de relojes de lujo en el Reino Unido y con fuerte presencia en Estados Unidos, se enfrenta a un escrutinio constante por parte de los inversores. La rentabilidad de los distribuidores se ve amenazada por el aumento de los costes de alquiler en ubicaciones ‘prime’ y la necesidad de ofrecer experiencias de compra cada vez más sofisticadas.

La integración de Bucherer dentro de la estructura de Rolex plantea dudas sobre la futura asignación de inventario para distribuidores independientes como WOSG. Aunque Rolex ha reiterado su compromiso con su red de socios históricos, el mercado teme una consolidación gradual que favorezca los puntos de venta propios del fabricante. WOSG está diversificando activamente su cartera de marcas y expandiendo su presencia en el mercado de relojes de segunda mano certificados (Certified Pre-Owned) para mitigar riesgos.