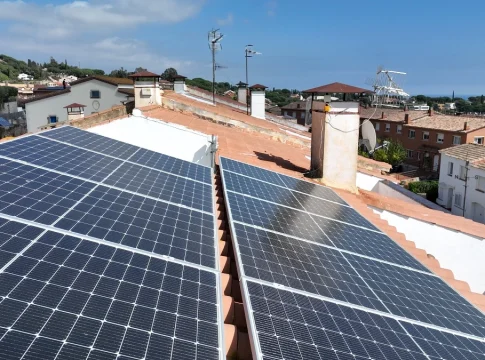
El interés por la hibridación del autoconsumo fotovoltaico crece un 262,20% en 2026 y abre un ciclo nuevo. Vender paneles ya no basta: la demanda se desplaza hacia soluciones integrales que suman baterías, gestión energética y mantenimiento de parques cada vez mayores.
La cifra procede de los datos que recoge pv magazine España y mide algo concreto: cuánto ha crecido el interés por combinar la instalación solar con almacenamiento y sistemas de respaldo. Un 262,20% de un año para otro no admite lecturas tibias. El mercado cambia de eje.
Del panel suelto al sistema completo
Durante años, el negocio del autoconsumo se midió en kilovatios instalados y en el precio del módulo. Ese modelo se agota. La distribución fotovoltaica se reinventa ante un cliente que ya no pregunta cuánto cuesta un panel, sino cuánto ahorrará y durante cuántos años podrá guardar la energía que produce. Las publicaciones del sector, desde Energías Renovables hasta energetica21.com, coinciden en el diagnóstico: el mercado exige soluciones integrales.
El cliente tipo también se ha movido. Hace unos años, el autoconsumo residencial tiraba del mercado; hoy gana terreno el industrial, el agrícola y las comunidades de vecinos que buscan cubrir su demanda diurna. Instalaciones más grandes, con más puntos que gestionar y más horas de consumo que compensar.
Solución integral significa, en en la práctica, que el distribuidor asume más tareas: dimensionar la instalación, elegir la batería, monitorizar la producción y ofrecer un mantenimiento a largo plazo. Es un negocio de servicio, no de mostrador, y exige una capacidad técnica que no todos los instaladores tienen.
El cambio tiene una explicación sencilla. Cuando el precio de la electricidad se dispara y la retribución del excedente es baja, almacenar deja de ser un lujo y pasa a ser la vía más directa para rentabilizar la instalación. El panel produce al mediodía; el consumo, muchas veces, no. La batería tapa ese desfase.
El autoconsumo ya no se mide en paneles instalados: se mide en la capacidad de gestionar la energía propia y de reducir la dependencia de la red.
Baterías e hibridación, los dos motores
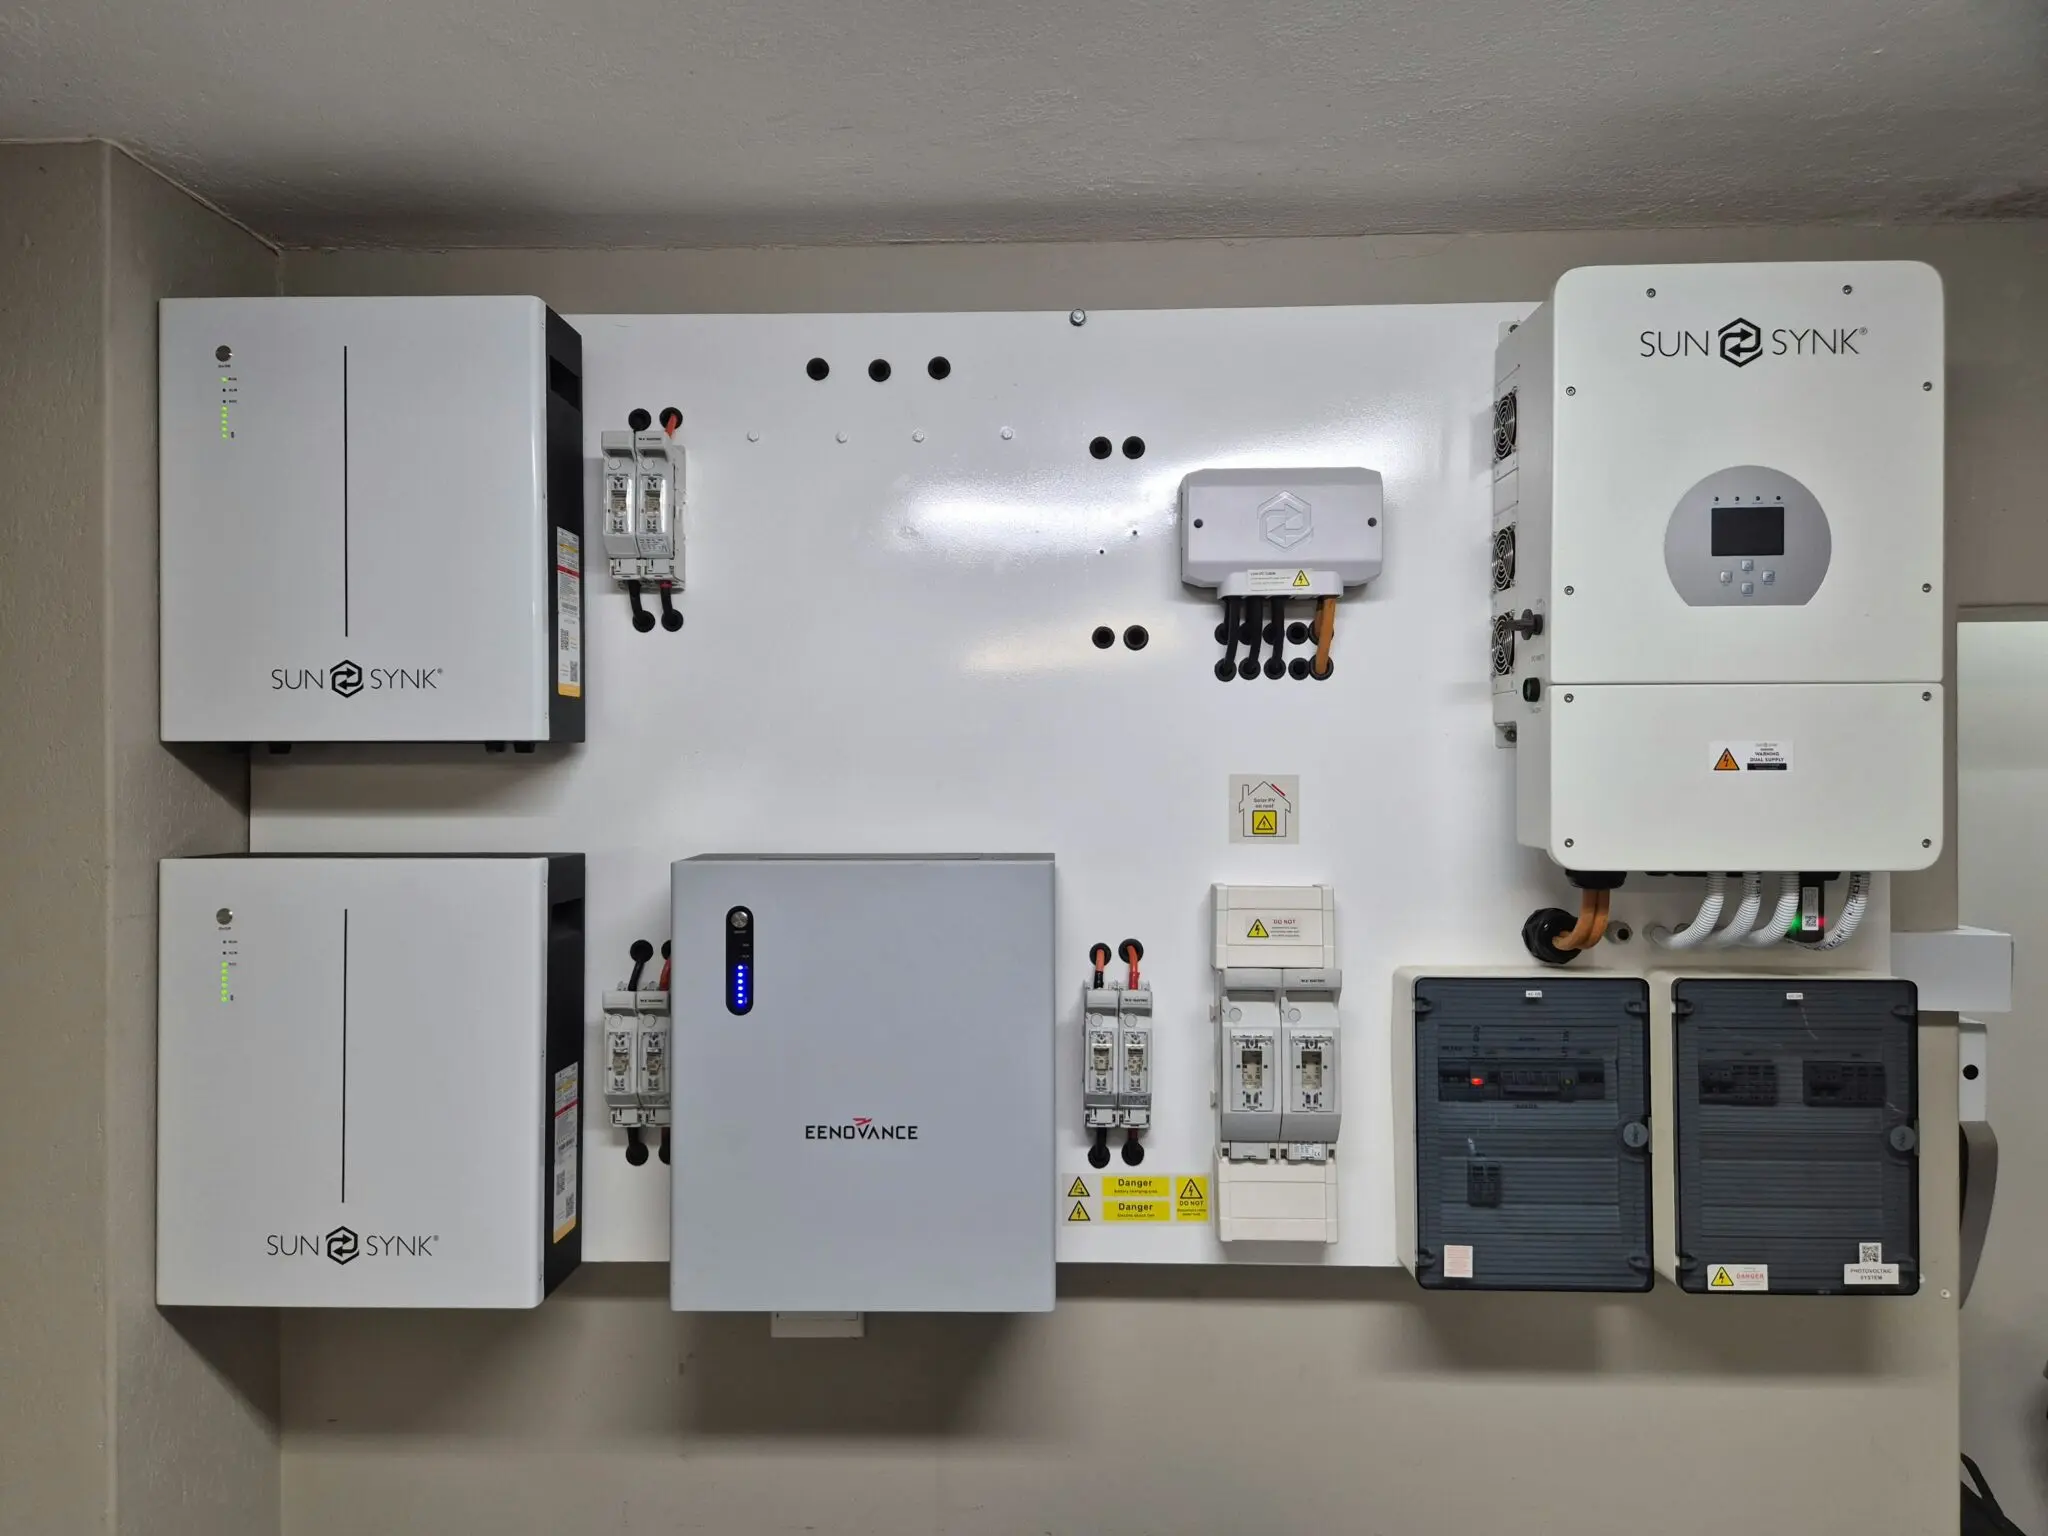
La hibridación es el término de moda en ferias, catálogos y memorias de instaladores. Consiste en combinar la generación fotovoltaica con almacenamiento y con otros sistemas de respaldo para maximizar el autoconsumo y reducir la dependencia de la red. Su avance explica buena parte del 262,20% registrado este año.
El otro motor son las baterías solares. La mejora de la densidad energética y la competencia entre fabricantes han ido empujando el almacenamiento hacia el centro de casi cualquier proyecto, sobre todo en instalaciones industriales y en viviendas unifamiliares donde la producción no coincide con el consumo.
La hibridación también permite sumar fuentes que antes competían entre sí. Un sistema puede combinar fotovoltaica, almacenamiento y, en algunos casos, generación de respaldo, de modo que la instalación sigue prestando servicio cuando las condiciones no acompañan. Ese argumento, que hace unos años sonaba a folleto, hoy es central en las ofertas industriales.
El resultado es un parque de autoconsumo cada vez mayor y más difícil de gestionar. Ahí nace un tercer negocio: el software que coordina producción, almacenamiento y consumo y que promete exprimir cada kilovatio hora. Los distribuidores que solo vendan hardware se quedarán fuera de esa conversación.
Un mercado maduro con un riesgo evidente
Conviene una reflexión que el entusiasmo sectorial tiende a tapar. Que crezca el interés por la hibridación es una buena noticia, pero también puede ser la señal de que se está vendiendo una tecnología que no siempre se necesita. No todos los autoconsumos requieren almacenamiento. En muchos casos, la conexión a la red sigue siendo la batería más barata que existe. En España, además, los programas públicos canalizados a través del IDAE han empujado durante años la instalación sin que el cliente tuviera siempre claro qué componente pagaba con su factura.
El precedente está en el propio desarrollo del autoconsumo. Cuando en otros ciclos se impulsó la instalación sin un retorno económico claro, llegaron los ajustes y la desconfianza del cliente. Ahora que el mercado madura, la clave no será captar el mayor número de instalaciones, sino las que se sostienen en el tiempo. La distribución que venda soluciones a medida ganará a la que venda catálogo.
Hay un tercer frente abierto: la red. A medida que crece el parque distribuido, los operadores del sistema tendrán que gestionar más puntos de conexión y más excedentes vertidos. La conversación regulatoria sobre cómo retribuir esos vertidos y cómo remunerar la flexibilidad sigue abierta y no se resolverá en un solo ejercicio.
España parte con ventaja en horas de sol, y eso no se discute. A mí me interesa otra cosa: si el mercado sabrá vender el sistema completo sin sobredimensionar la factura del cliente. El termómetro estará en las cifras de cierre de 2026 y en cómo se comporten las instalaciones híbridas durante el próximo invierno, cuando la producción solar cae y el almacenamiento demuestra de verdad si sostiene el consumo.