


Endesa, Iberdrola, Naturgy y Cuerva urgen acelerar la inversión en redes eléctricas. Alrededor del 90% de los nudos de distribución están saturados y España ya no tiene capacidad física para conectar nueva demanda industrial.
El diagnóstico se puso encima de la mesa en la primera sesión del IV Foro de Transición Energética de El Periódico de la Energía, celebrado en Madrid bajo el título ‘El momento de las infraestructuras’. Endesa, Cuerva, Naturgy, Schneider Electric, Enagás e Iberdrola coincidieron en el punto de partida: no se trata solo de un problema de planificación.
José Manuel Revuelta, responsable de Infraestructura y Redes de Endesa, fue el más explícito. Cerca del 90% de los nudos está saturado y existe un problema estructural, agravado por un modelo que durante años primó la generación renovable y dejó las infraestructuras eléctricas en segundo plano.
El cuello de botella ya no es la generación, es la red
La comparativa europea deja al descubierto el retraso. En 2023 España destinaba alrededor del 0,18% del PIB a redes, frente al 0,4% de Alemania y el 0,55% de Países Bajos. Revuelta situó ahí el origen del desfase.
A la infrainversión se suma el retraso de la planificación de transporte 2025-2030. Alrededor de la mitad de las instalaciones incluidas en la propuesta acumulan un retraso medio de 5,7 años. La cifra habla por sí sola.
Sin capacidad de red no hay electrificación posible: la inversión en generación ya no es el cuello de botella del sistema español, lo es la infraestructura que debe evacuarla y distribuirla.
Cuatro años para una subestación y siete para una línea
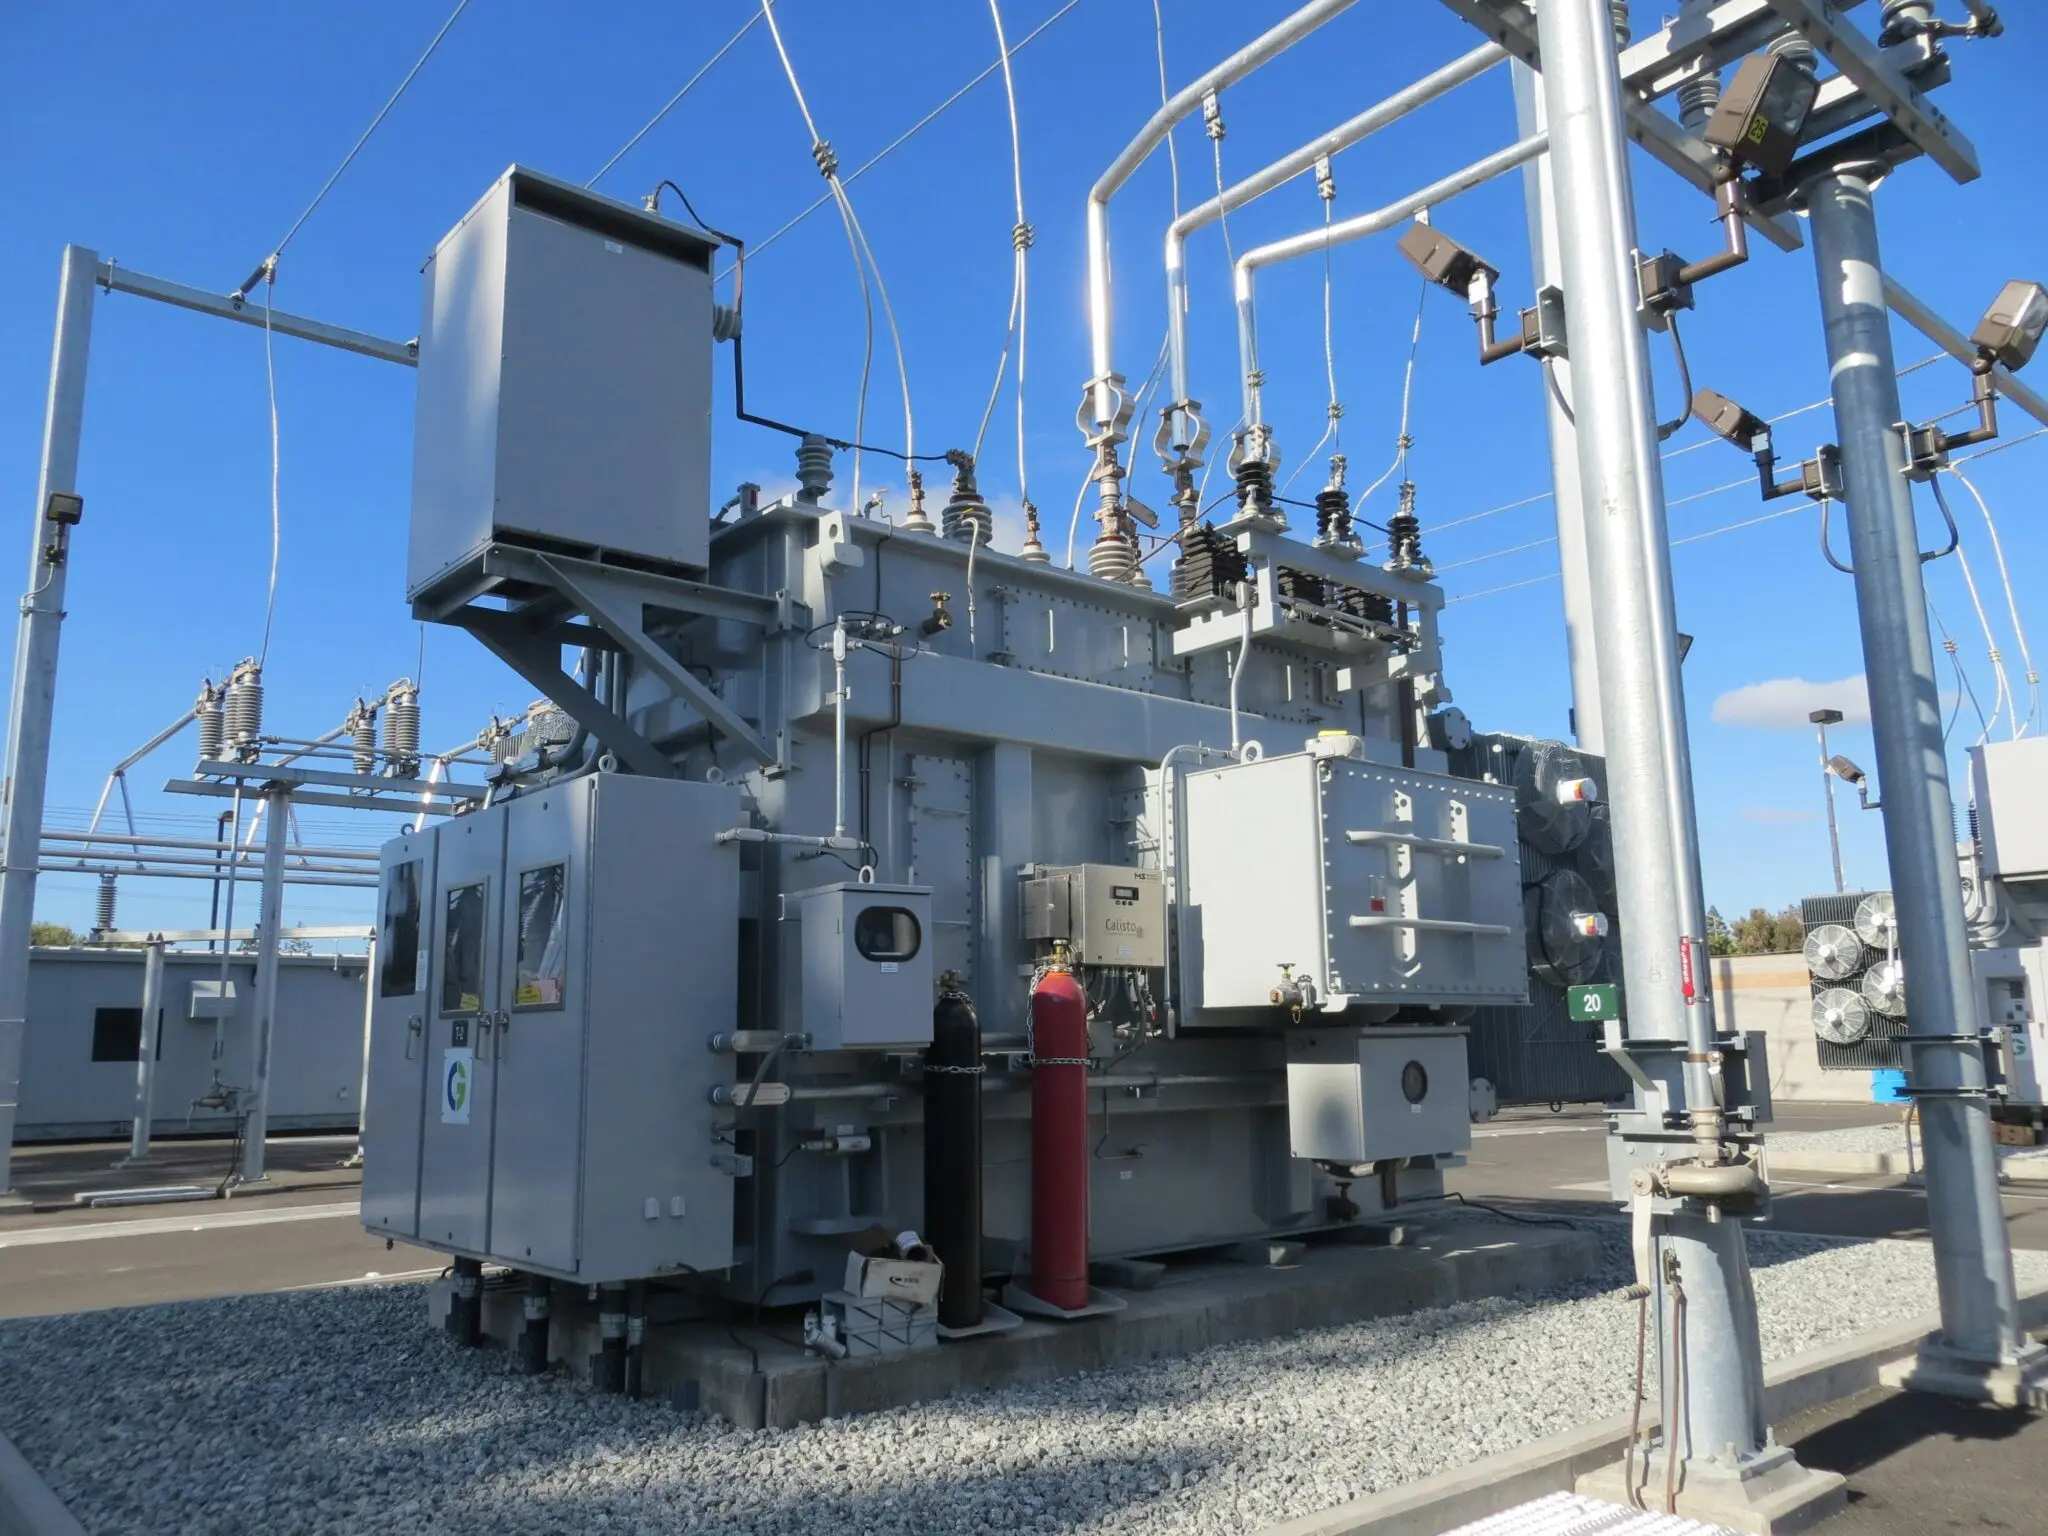
Los plazos físicos explican por qué el problema no se resuelve con un cheque. Una subestación requiere alrededor de cuatro años desde su desarrollo hasta su puesta en servicio, mientras que una línea de alta tensión puede necesitar hasta siete. El calendario manda. De ahí la insistencia del sector en agilizar autorizaciones y tramitación.
El crecimiento de las peticiones de acceso ha sido exponencial. Juan Guerrero, director de Regulación y Estrategia de Cuerva, apuntó que las solicitudes de acceso representaron el 66% de las peticiones en 2025, frente al 33% de 2023, y vinculó el fenómeno al desarrollo renovable sin redes paralelas y a las restricciones históricas a la inversión en distribución.
Juan José Picón, director de Servicios Jurídicos y Regulación de Redes Electricidad España de Naturgy, añadió la dimensión planificadora. Las sucesivas revisiones del PNIEC ya anticipaban inversiones de alrededor de 50.000 millones de euros en redes, pero el desarrollo regulatorio llegó después y el permitting sigue siendo el principal obstáculo.
Quién decide, quién paga y con qué retribución
La planificación es competencia del Estado, pero la ejecución recae en Redeia, que a través de Red Eléctrica actúa como transportista único del sistema. La supervisión de la retribución y de los parámetros que fijan el retorno de esas inversiones corresponde a la CNMC. El sector reclama más inversión, planificación anticipatoria y permisos, más ágiles.
En ese marco, las empresas confían en que el Real Decreto-ley 7/2026 permita aflorar capacidad hoy reservada que finalmente no se utilizará. Queda la incógnita regulatoria. Es el mecanismo para liberar nudos sin construir un solo kilómetro de línea nueva.
La flexibilidad aparece como complemento, no como sustituto. Manuel Lisón, de Schneider Electric, defendió la digitalización y la automatización para exprimir la infraestructura existente mientras se levanta la nueva. Rafael del Río, director adjunto de Regulación de Iberdrola, puso el límite: la flexibilidad gestiona congestiones puntuales, pero la economía necesita potencia firme.
Los centros de datos concentran la disputa. Son una oportunidad industrial para España por su parque renovable, pero su ubicación depende de la disponibilidad de red. Picón advirtió de que un proyecto industrial al que se le deniega la conexión puede acabar instalándose en otra comunidad o fuera del país. Nadie firma sin certeza.
Un plan de 50.000 millones atrapado en los plazos
El contraste con el ciclo inversor anterior es revelador. España consolidó en la pasada década un marco retributivo que priorizó contener el coste regulado del sistema eléctrico; las redes quedaron como la partida menos incentivada, mientras la potencia renovable instalada crecía a doble dígito. El resultado es un sistema con exceso de generación en horas centrales y dificultades para evacuar y conectar nueva demanda. Alemania y Países Bajos, con ratios de inversión dos y tres veces superiores, compiten por los mismos centros de datos.
La lectura técnica es incómoda para todos. Sin una retribución estable y plurianual, ningún operador compromete pedidos de transformadores que se entregan a cinco años vista. Sin planificación vinculante, los mapas de capacidad seguirán caducando antes de ejecutarse. Y sin permisos ágiles, los 50.000 millones del PNIEC se repartirán en un horizonte incompatible con la urgencia de los centros de datos, la industria electrointensiva y el hidrógeno. El gas, con Enagás y su directora de Estrategia y Planificación, Mayte Nonay, reclama además su espacio como respaldo del sistema y como puerta de entrada del biometano.
📊 Las Claves para el Inversor
- Qué vigilar: El desarrollo reglamentario del Real Decreto-ley 7/2026 y la revisión de la retribución de redes, que determinarán cuánta capacidad se libera y con qué retorno.
- Reacción del valor: Redeia, Iberdrola, Endesa y Naturgy cotizan en función de su base de activos regulados, de modo que cualquier señal de mayor capex reconocido actúa como catalizador.
- Precedente sectorial: El retraso medio de 5,7 años del plan de transporte 2025-2030 marca el ritmo real al que se ejecutan las infraestructuras eléctricas en España.








