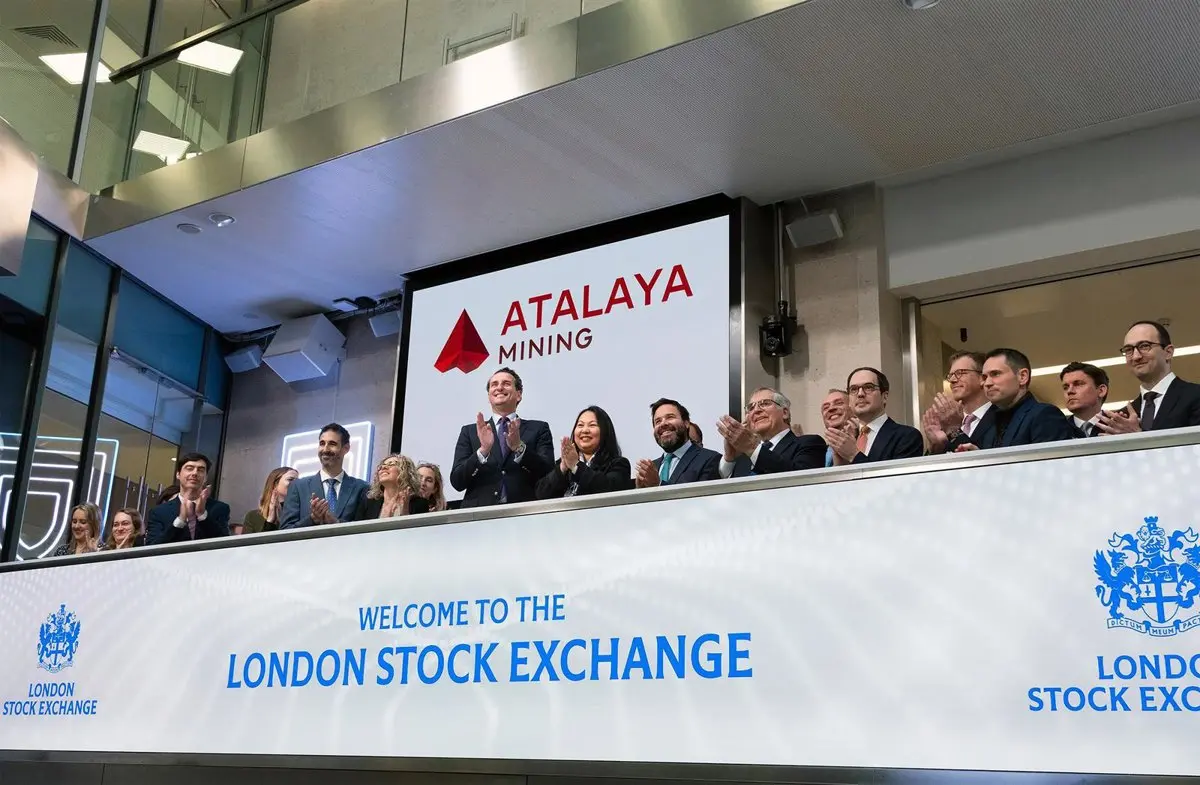
Atalaya Mining Riotinto supera el 80% de revalorización en los últimos doce meses y roza máximos históricos empujada por el cobre. La minera dueña de los yacimientos onubenses acaba de recibir un respaldo que pocas compañías del sector consiguen: JPMorgan y RBC despejan el camino para que el rally continúe.
El metal rojo es el protagonista silencioso de 2026. Lejos del ruido del petróleo y del gas, el cobre encadena una sucesión de récords que se traslada directamente a las compañías con mayor exposición. Atalaya, propietaria de las minas de Riotinto en la provincia de Huelva, es el ejemplo más claro. En cinco años sus títulos rozan el 240%.
La cobertura de JPMorgan y RBC
En la sesión de hoy, los analistas de JPMorgan han iniciado la cobertura de Atalaya con recomendación de sobreponderar. Su precio objetivo es el segundo más elevado de todos los emitidos por las firmas que siguen el valor, según los datos recopilados por LSEG, solo por detrás de la valoración récord que RBC anunció la semana pasada.
La actualización de perspectivas de ambos bancos otorga a las acciones un potencial alcista superior al 30% respecto al nivel con el que partían los títulos en la jornada. El optimismo es unánime: de las siete firmas que cubren la cotización, todas aconsejan comprar.
No es habitual una unanimidad semejante en una minera de mediana capitalización cotizada en la Bolsa de Londres. Cosas que pasan cuando el metal subyacente marca máximos y el consenso se pone de acuerdo.
Siete firmas cubriendo el valor y siete recomendaciones de compra: el consenso no discute la dirección, solo discute hasta dónde puede llegar la cotización.
El superciclo del cobre: IA, Defensa y vehículos eléctricos
El protagonismo del cobre dentro de las carteras de materias primas se ha reforzado con varias tendencias estructurales. Los analistas citan el superciclo inversor de la inteligencia artificial, el auge del sector Defensa y los vehículos eléctricos como impulsores clave de la demanda.
Los centros de datos son, quizá, el vector menos evidente. Estas infraestructuras requieren equipos que consumen grandes cantidades de cobre: cables de alimentación, transformadores, sistemas de refrigeración y conexiones a la red. Cada nuevo data center es, en la práctica, una demanda añadida de metal rojo.
A ese cóctel se suma la lectura de UBS. El banco suizo reitera sus previsiones de mayores subidas y resume su tesis en una frase: escasez de oferta y previsión de precios más altos. Su recomendación pasa por favorecer las posiciones largas en cobre y tratar cualquier debilidad a corto plazo como una oportunidad de compra.
Atalaya y el riesgo de confundir un rally con una tesis
Aquí conviene separar dos cosas que el mercado tiende a mezclar. Una es la revalorización de Atalaya; otra, muy distinta, es la solidez de su tesis de inversión a medio plazo. Llevo años observando cómo los valores vinculados a materias primas viven atrapados en un doble movimiento: suben con el precio del metal y caen con él, casi sin margen para demostrar si su negocio es bueno o simplemente cíclico. El 240% acumulado en cinco años es espectacular, pero conviene ponerlo en contexto. La mayor parte de esa subida se explica por un único factor.
La pregunta relevante no es si el rally continúa, sino qué ocurre cuando el precio del metal se gire. Riotinto es un activo de calidad, con reservas conocidas y unos costes de extracción que lo sitúan en en la parte media de la tabla global. Sin embargo, su cotización depende más del precio internacional que de cualquier decisión corporativa. Cuando siete analistas recomiendan comprar y ninguno vender, suele ser señal de que el consenso ya está muy posicionado. El riesgo de una corrección abrupta crece en la misma medida en que todo el mundo mira hacia el mismo lado.
La contradicción que veo es esta: los bancos hablan de un superciclo estructural del cobre por la IA, la Defensa y los vehículos eléctricos, pero el valor cotiza en la Bolsa de Londres con una liquidez limitada y una exposición muy concentrada a un solo metal. Si la inversión en centros de datos tarda más de lo previsto en materializarse, o si China relanza su producción, el argumento se desinfla rápido. No digo que vaya a ocurrir. Digo que el consenso rara vez descuenta el escenario adverso con la misma energía con la que celebra el favorable.
La próxima cita será la publicación de resultados del ejercicio, donde se verá si los márgenes acompañan al rally bursátil o si la acción corre más que el negocio. Ahí se sabrá si la subida tiene fundamento o solo impulso.
Veredicto Merca2
Cotización: Los títulos de Atalaya acumulan una revalorización superior al 80% en los últimos doce meses y rozan máximos históricos tras conocerse la cobertura de JPMorgan. La acción cotiza en la Bolsa de Londres en la zona alta de su serie histórica.
Clave técnica: El valor mantiene una tendencia alcista sostenida desde hace cinco años, con un soporte relevante en la zona que marcó antes del último tramo de subida. El potencial del 30% que otorgan los analistas solo se sostiene si el cobre defiende los precios actuales.
Apunte sectorial: Las siete firmas que cubren Atalaya recomiendan comprar y ninguna mantiene una recomendación de venta, un consenso inusualmente alineado. UBS insiste en la escasez de oferta como principal argumento para mantener posiciones largas en el metal.