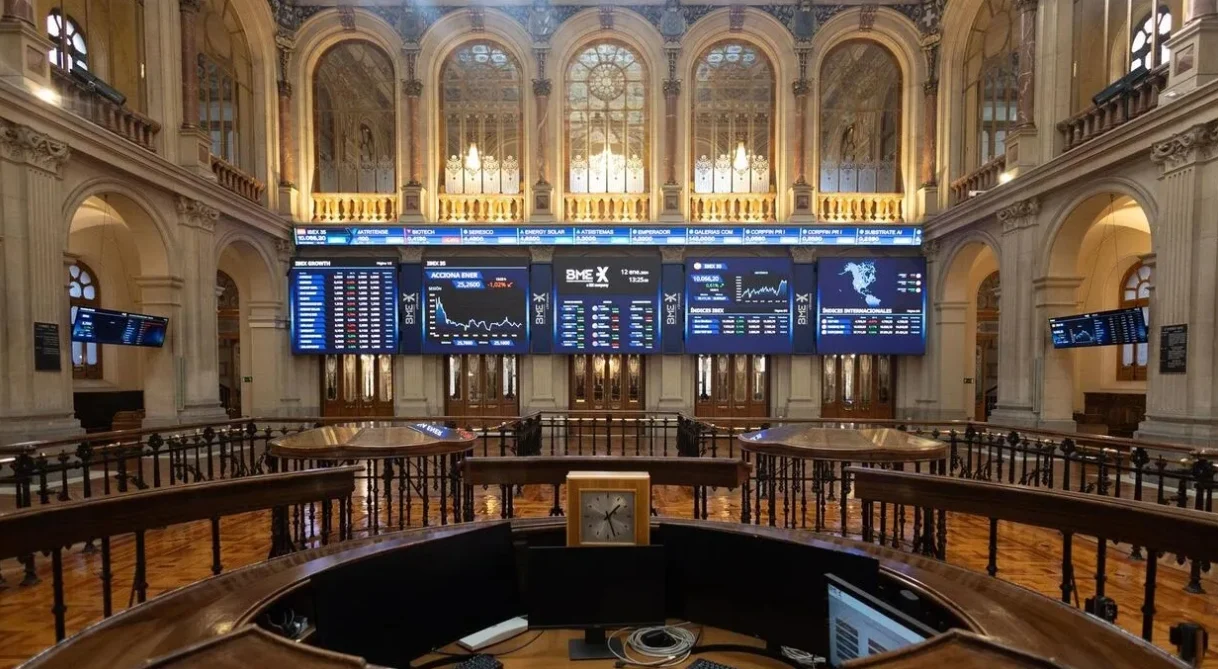

Enerside Energy ha solicitado concurso voluntario de acreedores. La solar catalana, cotizada en el BME Growth, no ha logrado reestructurar una deuda superior a los 40 millones de euros y sus acciones han quedado suspendidas de contratación este martes.
La compañía trasladó el aviso al mercado en la noche del lunes. Lo hizo con la fórmula habitual: ‘por acuerdo del consejo de administración ha presentado ante el juzgado de lo mercantil competente la solicitud de declaración de concurso voluntario de acreedores’. Horas después, el director de supervisión del BME Growth, Álvaro Castro, confirmaba la suspensión de la contratación de los títulos. Enerside debutó en ese mercado, el antiguo MAB, en marzo de 2022.
El comunicado se limita a señalar que la sociedad informará ‘oportunamente’ de cualquier resolución judicial y de los avances del procedimiento a través de los canales de BME MTF Equity. El concurso de acreedores es un proceso reglado: a partir de aquí, buena parte del control pasa al juzgado y la empresa pierde margen para decidir sobre su propio balance.
La suspensión deja a los accionistas atrapados en el valor. Los títulos no pueden comprarse ni venderse hasta que el supervisor levante la medida, un escenario que en la mayoría de los concursos se prolonga hasta que existe una resolución judicial firme o un convenio con los acreedores. Quien entró en Enerside en sus primeros meses de cotización contempla ahora una posición sin precio de mercado.
El desenlace no sorprende a quien seguía la pista de la compañía. Enerside ya había reconocido que no había alcanzado ‘ningún acuerdo’ con sus acreedores en torno a un plan de reestructuración y que seguía evaluando ‘alternativas disponibles para la continuidad de la sociedad’. En julio, había advertido de que trabajaba en una operación corporativa para captar recursos y reforzar su estructura de capital.
Sin acuerdo con los acreedores y sin un socio que aportara capital, el concurso dejó de ser una hipótesis y se convirtió en cuestión de días.
El último intento: sin acuerdo con los acreedores y con la plantilla camino del ERE
Antes del concurso, el consejo había aprobado un ERE para 26 empleados, alegando causas económicas. La dirección matizó entonces que iniciar el procedimiento sobre la totalidad de la plantilla ‘no implica que las medidas de extinción deban necesariamente aplicarse al 100%’ y defendió que la continuidad operativa no quedaría comprometida por el eventual ajuste.
Presentar concurso de acreedores y despedir a toda la plantilla no es el gesto de una empresa que confía en su continuidad, por mucho que diga lo contrario.
El argumento chirría con el resto del cuadro. Una compañía que se declara insolvente y que plantea vaciar su estructura de personal difícilmente sostiene esa misma continuidad operativa en el mismo documento enviado al regulador. La letra pequeña del ERE describe, en realidad, a una empresa en retirada.
La negociación con los acreedores era la última tabla de salvación. Sin un acuerdo que alargara los vencimientos o canjeara deuda por capital, la sociedad no tenía forma de sostener el calendario de pagos. La ampliación de capital de ocho millones, cerrada meses atrás, resultó insuficiente para recomponer un balance que ya encadenaba varios ejercicios en pérdidas.
De 8 millones captados a 13,8 millones de pérdidas: el desplome de las cuentas
Los números explican el final. Enerside perdió 13,8 millones de euros en 2025, un 37% menos que el año anterior, mientras que sus ingresos se quedaron en 5,85 millones, un 48% menos. El perímetro de la compañía se encogía a la misma velocidad a la que se deterioraba el balance. Perder menos no es ganar: es desangrarse más despacio.
La trayectoria de los últimos ejercicios describe una huida hacia adelante. La empresa cerró una ampliación de capital de 8 millones y anunció inversiones de 60 millones para desarrollar su cartera de proyectos propios, además de 55 millones para levantar tres parques fotovoltaicos en Chile. La ambición de las cifras nunca encajó con una facturación que apenas superaba los cinco millones.
El ERE sobre 26 empleados se inscribe en esa misma lógica de recorte. La compañía necesita reducir costes en de forma urgente, pero el margen de maniobra se agota justo cuando más falta hace. Cuando una sociedad comunica al mercado que no hay acuerdo con los acreedores, el espacio para negociar se ha estrechado hasta el límite.
El espejismo de la solar que llega al parqué sin beneficios
Más allá de la propia compañía, el auge de la fotovoltaica convirtió al BME Growth en la puerta de entrada de decenas de promotores que presentaban carteras de proyectos, y no beneficios, como principal argumento ante el inversor. El modelo dependía de una financiación constante, y esa financiación se seca justo cuando los proyectos todavía no han alcanzado la madurez.
La contradicción de fondo es conocida en el sector. La solar es hoy la tecnología más barata para generar electricidad en España, pero eso no garantiza que las empresas que la promueven sean rentables. La caída del precio del mercado mayorista ha comprimido los márgenes de los productores y ha dejado al descubierto a quienes se apalancaron con la expectativa de precios altos. Enerside es, en ese sentido, más un síntoma que una anomalía.
El sector fotovoltaico español vive su propia resaca. Tras años de instalación récord, la atención se ha desplazado desde la capacidad construida hacia la rentabilidad real de esos activos. Los promotores que vendieron proyectos sobre el papel han tenido que lidiar después con permisos, conexiones y precios que no siempre acompañaron. La consolidación estaba cantada; lo que estaba por ver era quién caía primero.
Tampoco ayuda el diseño del propio mercado alternativo, pensado para compañías jóvenes con menos exigencia de liquidez y de información, donde un valor puede pasar de la euforia a la suspensión en cuestión de meses. Los más de 40 millones de deuda que Enerside no ha podido reestructurar hablan de un problema de tamaño: demasiado grande para una ronda de rescate, demasiado pequeño para el radar de un gran fondo internacional.
El desenlace judicial se conocerá en los próximos meses, y el procedimiento concursal marcará qué activos se preservan y cuáles se liquidan. La incógnita de fondo no es si Enerside desaparece del BME Growth, sino cuántas compañías con carteras parecidas y balances igual de frágiles seguirán el mismo camino. El próximo test llegará con la temporada de resultados del cierre de 2026, cuando varias promotoras cotizadas vuelvan a medirse con sus propios compromisos de deuda. El mercado ya descuenta que más de una no pasará la prueba.