La entidad financiera presidida por Ana Botín, Banco Santander, parece estar de suerte. El pasado martes 15 de septiembre, el Tribunal de Apelación, en Reino Unido, revocó una sentencia del 2025 del Tribunal Superior. En dicha sentencia se había determinado que Banco Santander debía reembolsar a la aseguradora Axa por las pólizas de PPI, es decir, por los seguros de protección de impagos que se vendieron de forma indebida desde 1970.
En este sentido, los seguros de protección de pagos cubren riesgo de impago por enfermedad, muerte o pérdida de empleo. En Reino Unido, muchas de estas pólizas fueron comercializadas con cláusulas que impidieron a los asegurados acogerse a la cobertura. Desde 2011, una decisión judicial obliga a la banca británica a indemnizar a los clientes afectados.
Sin ir más lejos, la experta de Renta 4, Nuria Álvarez Añibarro, explica que «Banco Santander siempre se ha mostrado prudente sobre esta cuestión sin esperar impacto material en las cuentas. Consideramos que, hasta que no haya mayor visibilidad sobre la finalización de la batalla legal, la entidad no procederá a liberar la provisión realizada«.
Fuente: MERCA2
¿Qué decía la sentencia que obligaba a pagar a Banco Santander?
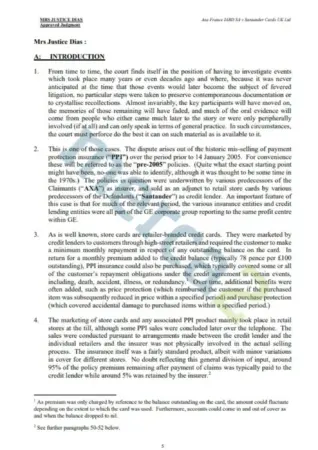
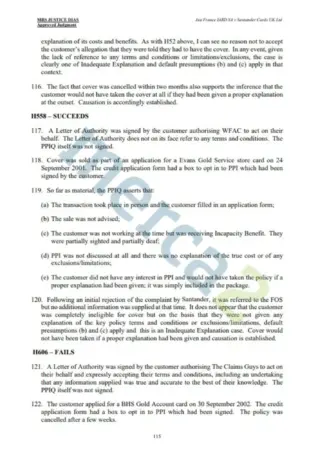
MERCA2 ha tenido acceso a la sentencia en relación con la prolongada disputa entre Axa y Santander sobre las responsabilidades derivadas de la venta fraudulenta histórica de seguros de protección de pagos. Asimismo, la controversia gira en torno a quién debe asumir la responsabilidad financiera de cientos de millones de libras pagadas en concepto de indemnizaciones por la venta indebida (mis-selling) de seguros de protección de pagos vinculados a tarjetas de compra de tiendas finalizadas antes del 14 de enero de 2005.
«En relación con las pólizas vendidas después del 14 de enero de 2005, es Santander, como heredero de las responsabilidades del prestamista de crédito, quien ha asumido la responsabilidad total de todas las indemnizaciones a clientes y costes asociados. Esto se debe a que, bajo la Ley de Servicios y Mercados Financieros de 2000 (FSMA), los propios prestamistas de crédito se convirtieron en entidades reguladas en esa fecha en relación con sus actividades de mediación de seguros(…)», se explica en la sentencia.
«Santander logra una sentencia favorable en el contencioso con AXA la cual deberá asumir la factura, que según prensa asciende a 677 millones de libras»
Renta 4
Tal y como adelanta la experta de Renta 4, Nuria Álvarez, «la noticia es positiva; sin embargo, no se puede cuantificar el impacto por dos razones. La primera es que se desconoce la cuantía de la provisión realizada por Banco Santander para esta disputa legal, así como el importe a liberar. Y la segunda parte es que el contencioso no se puede dar por finalizado, tras las declaraciones de Axa que apuntan a que está considerando todas las opciones, incluyendo un recurso adicional ante el Tribunal Supremo de Reino Unido«.
No obstante, Axa hizo sus propias reclamaciones frente a Santander, como podemos observar en la sentencia. «Mediante esta demanda, Axa busca recuperar de Santander sus pérdidas relativas a las pólizas anteriores a 2005 sobre varias bases alternativas. Primero, Axa alega que las partes celebraron un acuerdo de liquidación en 2015; en segundo lugar, alternativamente, alega que Santander está obligado a indemnizar a Axa; siguiendo, alegan que tienen derecho a reclamar parte de sus pérdidas en virtud de la ley de Responsabilidad Civil de 1978; por último, reclama daños y perjuicios por negligencia en el derecho común«.
Fuente: MERCA2
Si bien antes de conseguir la victoria Banco Santander, el Tribunal desestimó tanto la pretensión de Axa de exigir contribución bajo la «Civil Liability (Contribution) Act 1978», como la reconvención presentada por Santander para pedir contribución a Axa. En un principio, el tribunal dictaminó que Santander (a través de su filial SISUK) debía indemnizar a AXA por los reembolsos pagados a los clientes por la venta indebida de seguros PPI y por las tasas del Defensor del Pueblo Financiero.
El nuevo plan estratégico de AXA
Por otro lado, Axa ha presentado su plan estratégico para el periodo 2027-2029. Si bien los objetivos no incluyen grandes sorpresas, ya que la reafirmación de la confianza de la dirección en las perspectivas de crecimiento y rentabilidad a medio plazo de la entidad ha resultado tranquilizadora, especialmente en el contexto actual de debilitamiento de las líneas comerciales de seguros generales.
Tal y como expresan los analistas de Alpha Value, «Axa se ha quedado rezagada con respecto al sector asegurador en general en los últimos meses, y creemos que su valoración es atractiva a los niveles actuales, lo que abre la puerta a una revalorización gradual de las acciones».

Los principales objetivos financieros de Axa para el período 2027-2029 incluyen:
- Tasa de crecimiento anual compuesta subyacente del beneficio por acción de entre el 7% y el 9% para el período de entre el ejercicio fiscal de 2026 y 2029, lo que supone una ligera mejora con respecto al objetivo del plan estratégico anterior, que oscilaba entre el 6% y el 8%.
- Rentabilidad subyacente sobre el capital propio de entre el 15% y el 17% durante el periodo de 2027 a 2029.
- Una tasa de crecimiento anual compuesta de entre el 15% y el 20% en el valor contable por acción, incluyendo los dividendos acumulados, durante el período del ejercicio fiscal de 2026 al ejercicio de 2029.
- Aproximadamente 25.000 millones de euros en flujo de caja orgánico acumulado en la fase inicial de la actividad durante el periodo de 2027 a 2029.
No obstante, la compañía aseguradora también ha querido reiterar su objetivo de ratio de reparto total del 75% del beneficio por acción subyacente, que comprende un ratio de reparto de dividendos del 60% y un ratio de reparto de recompra de acciones anual del 15%. Para el ejercicio fiscal 2026, Axa reafirma que el crecimiento subyacente de las ganancias por acción se situará en el extremo superior de su rango objetivo del 6-8%, y que la rentabilidad sobre el capital subyacente se situará en el extremo superior de su rango objetivo del 14% al 16%.