
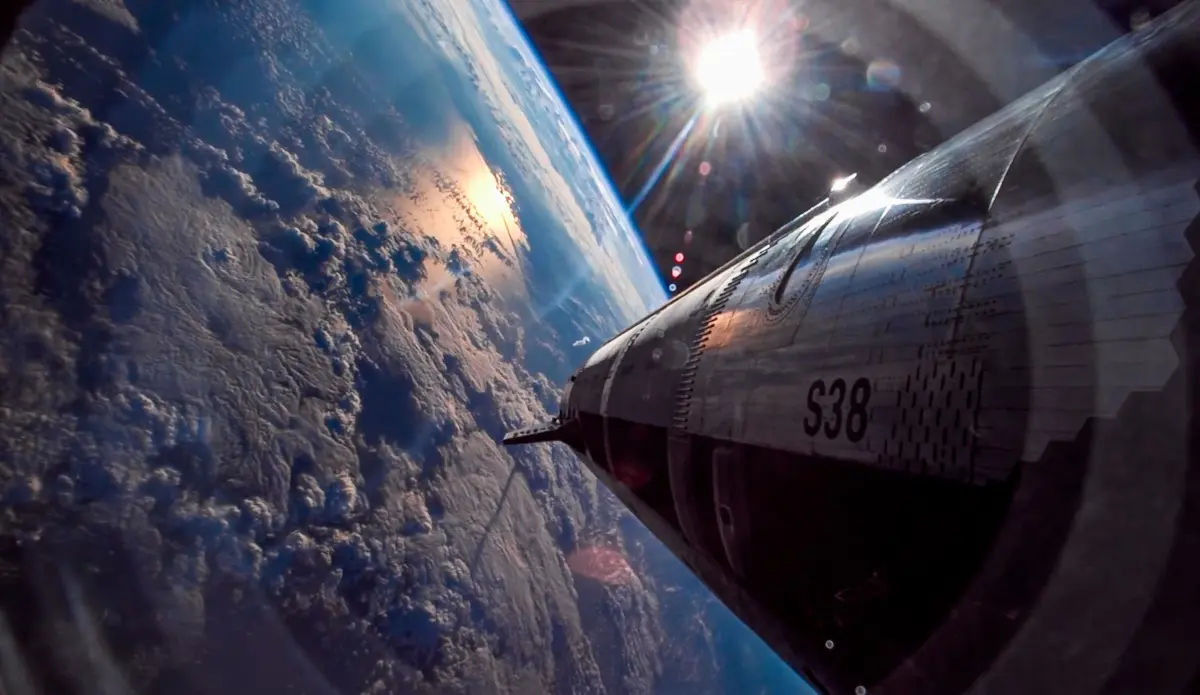
En la economía espacial la multiplicación masiva de satélites en órbita terrestre baja ha chocado con una limitación inquebrantable de la física: la escasez crítica de frecuencias de espectro bajas y medias, el único rango apto para conectar teléfonos móviles sin antenas parabólicas.
Mientras los activos físicos se multiplican, las licencias ya adjudicadas se han convertido en un recurso fijo y codiciado de decenas de miles de millones de dólares, desatando una oleada histórica de operaciones corporativas donde el verdadero valor no reside en la flota, sino en quién controla el espectro.
Evelyn Chow, analista de investigación senior, Cosmo Elms, gestor y, Paul Martinez, gestor adjunto en Neuberger, y Zach Alexander, Michael Beckwith y Andrei Muresianu, de Capital Group hablan en Merca2 de la economía espacial.
Siete formas de invertir en una economía espacial en expansión, según Morgan Stanley
La escasez física frente a la explosión orbital
El contraste entre la infraestructura física y los recursos de conectividad es abrumador. El número de satélites activos se ha quintuplicado desde 2020, rebasando los 16.000 dispositivos —impulsados masivamente por constelaciones de banda ancha en órbita terrestre baja (LEO)—, y las previsiones apuntan a que superarán los 27.000 en 2030. Sin embargo, el espectro asignado internacionalmente para los servicios de satélite permanece prácticamente estancado.
La razón fundamental radica en las leyes de la física y en las limitaciones de nuestros dispositivos cotidianos. Un teléfono móvil cuenta con una antena pequeña y una batería de baja potencia, lo que impide que una conexión satelital funcione de forma fiable a menos que utilice espectro de frecuencias bajas y medias (el rango compartido con las bandas 4G/5G y las bandas L y S). Aunque las frecuencias altas permiten velocidades mayores, exigen líneas de visión directa y antenas parabólicas voluminosas de las que carece un teléfono de bolsillo.
El problema se agrava porque este mismo rango de frecuencias bajas y medias lleva décadas disputándose intensamente entre operadores terrestres de telefonía, aviación, servicios militares y gubernamentales. Ante la imposibilidad de crear nuevo espectro en esas bandas, las licencias ya existentes en manos de compañías como EchoStar, Iridium o Ligado han disparado su valor hasta alcanzar decenas de miles de millones de dólares.
Una nueva era de operaciones corporativas: comprar licencias o comprar operadores
Esta escasez crítica ha desatado una intensa oleada de transacciones corporativas y fusiones y adquisiciones (M&A). No obstante, los expertos señalan que las estrategias del mercado adoptan dos formas diferenciadas.
Por un lado, algunas compañías optan por la venta directa de licencias de espectro sin que la empresa propietaria sea absorbida. Ejemplo de ello es el acuerdo de EchoStar para vender aproximadamente 42.600 millones de dólares en licencias a AT&T y SpaceX, un movimiento equiparable a la venta de derechos de explotación sobre un terreno manteniendo la propiedad de este.
Por otro lado, la actividad de M&A tradicional se manifiesta mediante la adquisición de operadores completos para hacerse con sus activos intangibles: transacciones de gran calado como Viasat/Inmarsat, SES/Intelsat, la adquisición pendiente de Globalstar por parte de Amazon, o la compra de Iridium por parte de Rocket Lab por 8.000 millones de dólares, impulsada en gran medida por el codiciado espectro global de banda L que posee Iridium.
El telón de fondo: abaratamiento de costes y la revolución del «Direct-to-Device»
Este reordenamiento corporativo responde al gran punto de inflexión comercial del sector: los servicios de conectividad directa al dispositivo (D2D). Mientras que la banda ancha por satélite ya crece con rapidez en mercados rurales, barcos y aviones, la posibilidad de conectar smartphones convencionales directamente a los satélites abre un mercado potencial masivo.
Todo este ecosistema despegó comercial y financieramente gracias a una transformación radical en los costes de acceso al espacio. Con hitos como la reutilización de cohetes —liderada por SpaceX, que acumula más de un centenar de misiones anuales y concentra el 90% de la carga útil global—, el coste por kilogramo puesto en órbita terrestre baja se ha desplomado desde los 54.000 dólares de la era del transbordador espacial hasta los 2.700 dólares actuales.
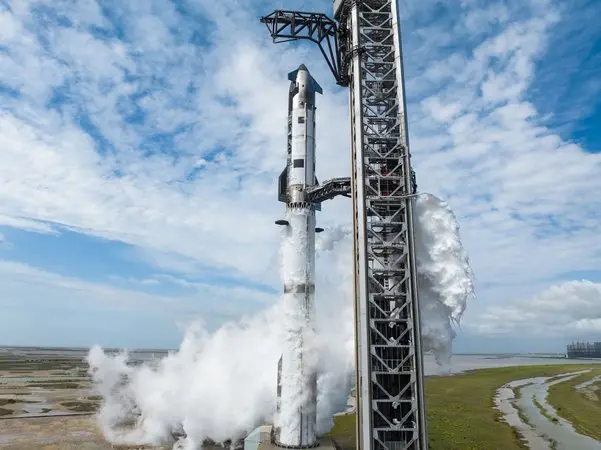
El desarrollo futuro de sistemas totalmente reutilizables de gran capacidad, como el Starship, promete abaratar aún más las infraestructuras, allanando el terreno no solo para las telecomunicaciones masivas, sino para futuros centros de datos espaciales orientados a la inteligencia artificial.
Conclusión: el espectro como barrera de entrada definitiva
Desde la perspectiva de la inversión y el análisis sectorial, las compañías con posiciones regulatorias consolidadas y derechos de espectro vigentes se han convertido en las contrapartes más valiosas de la industria. Gigantes tecnológicos y aeroespaciales como SpaceX, Amazon o Rocket Lab están destinando sus balances a asegurar posiciones que la competencia no puede replicar a corto plazo.
En la economía espacial del siglo XXI, poseer o controlar el espectro no es solo un trámite técnico: es la barrera defensiva (moat) más sólida y el activo estratégico que determinará quién lidera realmente la conectividad global.








