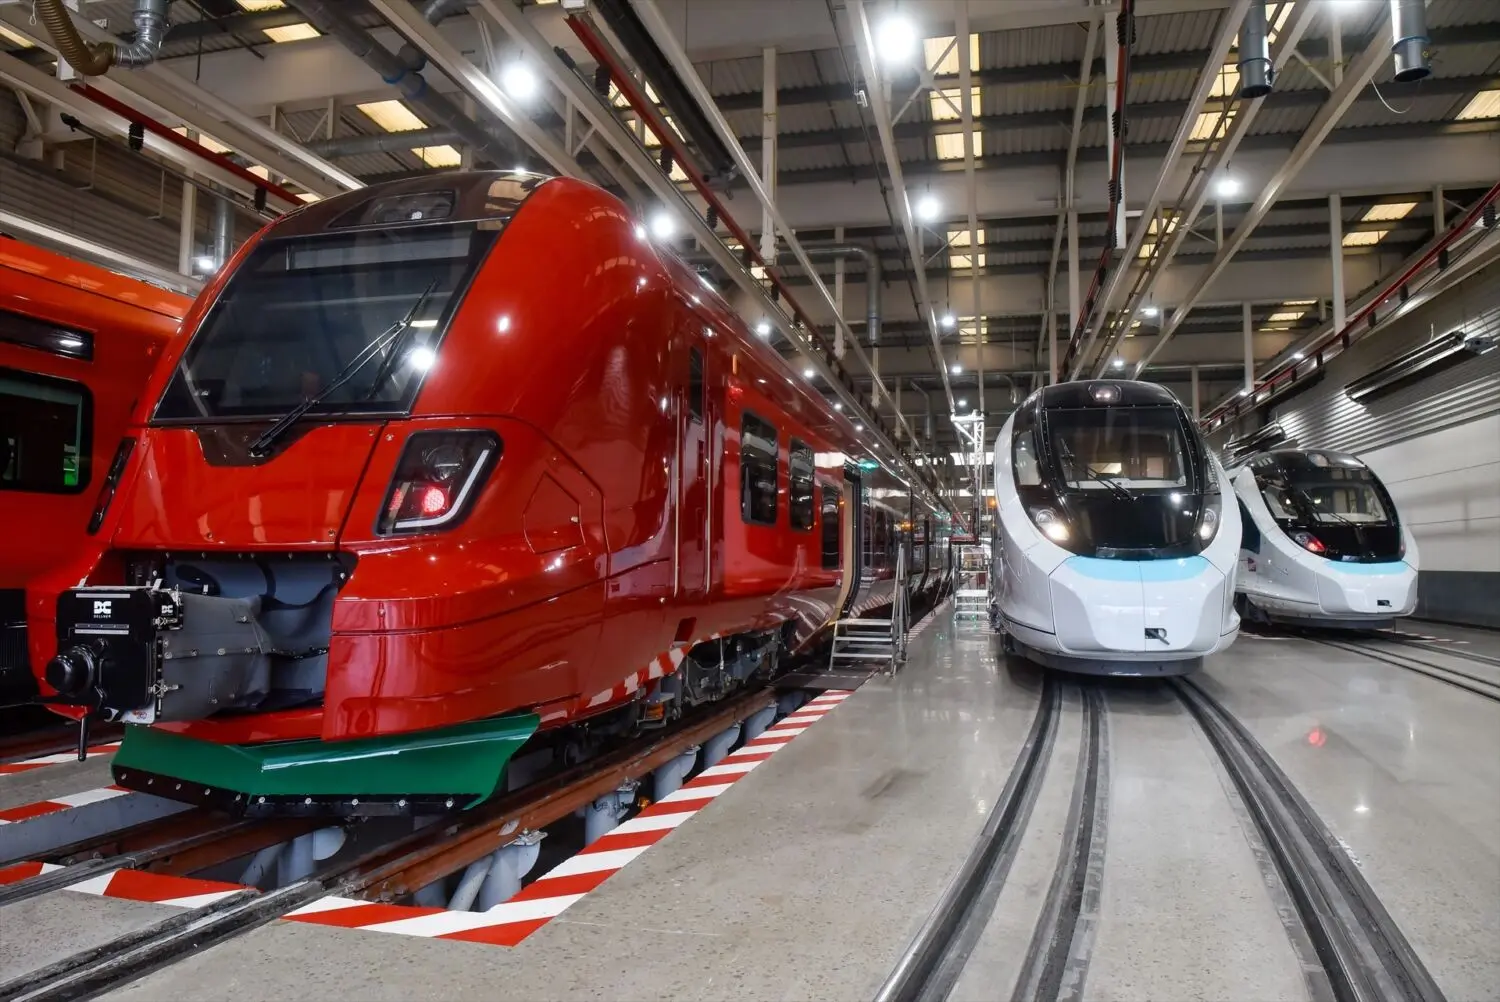
CAF tiene motivos para celebrar, pero no solo por los trenes. El fabricante del País Vasco ha conseguido mantener su ritmo de crecimiento, a la espera de las previsiones de los próximos años. Sin embargo, el dato llamativo, como ya es costumbre, es el de Solaris, su filial en el negocio del autobús, que se ha convertido en uno de los grandes motores de ingresos de la empresa.
La empresa ha impulsado sus beneficios un 30% por encima de los primeros 9 meses del año pasado, hasta un dato cercano a los 131 millones de euros. Es un número positivo, que da buenas sensaciones a la compañía, y que viene acompañado de un crecimiento en sus ventas del 15%, hasta los 3.649 millones. Pero claro, el dato llamativo es que el crecimiento viene sobre todo de su empresa de autobuses.
Y es que las ventas de Solaris han crecido un 31,54% mientras la del negocio ferroviario lo hacía un 3% interanual. Es un dato que ha ido creciendo poco a poco a medida que la empresa ha presentado resultados; poco a poco, Solaris se ha vuelto más importante para sus proyectos y para su capacidad de entrar en nuevos mercados en Europa y Estados Unidos.
De hecho, en su presentación de resultados la empresa ha subrayado como hito la presentación en el país norteamericano de su modelo Solaris Urbino 40 Electric. Se trata de un autobús de entre 40 y 60 pies de longitud y libre de emisiones, que aseguran que empezarán a entregar en las próximas semanas para que opere en ciudades como Seattle y San Francisco. No es una apuesta menor, pues es uno de los mercados más competitivos, aunque también lucrativos, del mundo.
Renta 4 defiende la selectividad de CAF y Solaris
En cualquier caso, a pesar del crecimiento de las ventas de Solaris, la empresa ya muestra una moderación en este aspecto. Sin embargo, para los analistas esto no se debe a problemas con las entregas o dudas al respecto de la calidad de los vehículos, sino a que la empresa se ha vuelto más selectiva a la hora de elegir los clientes, con la idea de poder cumplir con su cartera de pedidos sin los retrasos que han plagado a competidores.
«La contratación a septiembre de 2026 asciende a 4.916 millones de euros (un 21% más que el mismo período en 2025). En el caso de Solaris (952 autobuses captados, 83% cero emisiones), la menor contratación responde a una estrategia comercial mucho más selectiva y ordenada dada la elevada carga de trabajo, así como al retraso puntual en la resolución de alguna licitación, y no tanto a una mayor presión competitiva por parte de fabricantes asiáticos o europeos. Con todo ello, la cartera de pedidos se mantiene en niveles de 17.502 millones de euros (un 8% más que al cierre de 2025; 15.517 millones de euros en ferroviario y 1.985 millones de euros en autobuses), lo que equivale a casi cuatro veces más que las ventas de 2025 y proporciona una sólida visibilidad de ingresos a futuro», explica el análisis de Renta 4, firmado por César Sánchez-Grande.

Son datos que además muestran a la empresa en una situación de más estabilidad que la de su competidor en España, Talgo. Lo cierto es que la empresa no ha tenido tantos problemas para entregar a tiempo sus pedidos como su vecina del País Vasco, y ha conseguido un negocio clave en los autobuses, aunque los trenes sigan siendo su principal fuente de ingresos.
Optimismo en el cuarto trimestre
Por otro lado, Renta 4 defiende también que hay motivos para ser optimistas con el cuarto trimestre de 2026. Según el texto, CAF reitera sus perspectivas generales para el conjunto del ejercicio: crecimiento de ventas a dígito simple alto impulsado principalmente por Solaris (aunque moderando su tasa de crecimiento en el tramo final del año por la elevada base comparable), y con la división ferroviaria creciendo a dígito simple medio apoyada en una mejora en el cuarto trimestre de 2026 por el calendario de fabricación.
El Plan 2030 se presenta en diciembre
En cualquier caso, más allá de los resultados del tercer trimestre —positivos pero esperados—, los analistas están esperando la presentación de su «Plan Estratégico 2030», que será presentado el próximo 22 de diciembre. El mismo debería dibujar de forma más clara las perspectivas de la empresa en el medio y largo plazo, y dar a conocer el tipo de clientes que buscarán en los próximos años, además del futuro de proyectos como el desarrollo de sus trenes de alta velocidad.
Es una posición positiva para CAF. De todos modos, el futuro inmediato de la industria ferroviaria y de los autobuses en Europa es positivo, con la apuesta de Bruselas por aumentar las opciones de transporte limpio; empresas como ellos y Talgo tendrán opciones claras para incrementar su cartera de pedidos en los próximos meses. Será interesante ver cómo se adaptan a esta realidad.