La gestión del pasivo entre las entidades bancarias BBVA, Banco Santander y CaixaBank, se ha consolidado como el gran tablero de ajedrez, donde las compañías financieras están disputando actualmente su cuota de mercado, encarando ya la recta final de este 2026. Si bien, tras varios ejercicios marcados por una estricta disciplina en el coste de los recursos de clientes, los últimos datos del sector correspondientes al tercer trimestre de 2026 reflejan una reactivación paulatina pero constante de la competencia.
En este sentido, aunque los saldos de pasivo continúan creciendo en el agregado del sistema, la verdadera transformación de las entidades bancarias no se está produciendo únicamente en los volúmenes totales, sino en la recomposición interna de las carteras de ahorro de los hogares y de las empresas españolas. Concretamente, en los depósitos, tanto Banco Santander como BBVA registraron mayores ganancias de cuota de mercado interanual, impulsadas en parte por los depósitos mayoristas del sector público, que también contribuyeron a unos costes de depósito superiores a los previstos.
Sin ir más lejos, tal y como explica el analista de Citi, Borja Ramírez, «el crecimiento de los depósitos se mantuvo positivo en todos los bancos, mientras que la migración hacia productos remunerados continuó gradualmente, con un crecimiento más rápido de los depósitos a plazo que de los depósitos a la vista. Por otro lado, en crédito, tanto Banco Santander como BBVA y CaixaBank ganaron cuota de mercado interanual».
Fuente: Agencias
BBVA, Banco Santander y CaixaBank: de la liquidez inmediata a la búsqueda de la rentabilidad
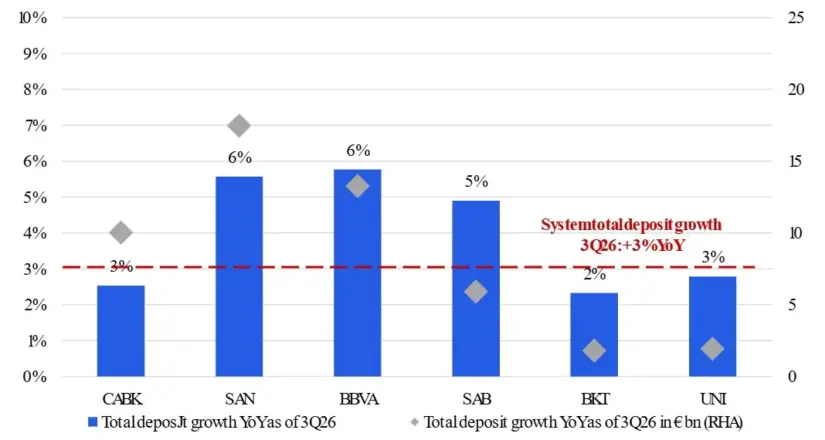
En este contexto, es una evidencia que el crecimiento del pasivo bancario en España ha entrado en una fase de normalización. En más detalle, si miramos los términos agregados, los depósitos de clientes dentro del sistema financiero nacional experimentaron una expansión del 3% interanual al cierre del tercer trimestre de 2026. Una cifra que supone así una desaceleración frente al crecimiento del 5% que se registró durante el segundo trimestre de este mismo año.
Sin ir más lejos, esta variación se explica en gran medida por la menor aportación y la volatilidad estacional de los fondos procedentes del sector público. A pesar de esta moderación en el ritmo de crecimiento global del sistema, la captación de pasivo comercial sigue mostrando un dinamismo notable, propiciado por un entorno donde los tipos de interés de referencia continúan determinando las estrategias financieras de las familias.
«Banco Santander mostró un mayor crecimiento de los depósitos, con un aumento de aproximadamente 17.000 millones de euros interanual en el tercer trimestre de 2026»
«Los ahorradores, habiendo dejado atrás la fase inicial de adaptación al nuevo ciclo monetario, muestran una conducta mucho más proactiva a la hora de buscar rentabilidad para sus excedentes de liquidez. Este cambio de comportamiento ha forzado a los departamentos de gestión de activo y pasivo de las entidades a recalibrar constantemente sus ofertas comerciales para evitar fugas de clientes hacia la competencia o hacia productos alternativos de inversión«, afirma Borja Ramírez.
No obstante, las diferencias entre los grandes grupos internacionales y las entidades de ámbito predominantemente doméstico han quedado en evidencia. Banco Santander y BBVA se han alzado como los grandes dinamizadores del mercado en lo relativo a la ganancia de cuota en depósitos durante el periodo del tercer trimestre fiscal de 2026. Ambas entidades lograron incrementos interanuales de cuota situados en el rango de los 40 a 60 puntos básicos.
Por otro lado, en el extremo opuesto, entidades con una fuerte implantación en el segmento minorista como CaixaBank, Bankinter y Unicaja han mantenido posiciones de cuota de mercado prácticamente estables interanualmente, priorizando la preservación de los márgenes sobre una expansión agresiva de los volúmenes.
Fuente: Citi
El fenómeno más relevante que describe la radiografía del pasivo en el tercer trimestre de 2026, tal y como detallan desde Citi, es el ritmo al que se está produciendo la migración interna desde los depósitos a la vista hacia los productos a plazo remunerados. Los datos confirman que, si bien las cuentas a la vista siguen representando el grueso del pasivo del sistema bancario español, su tasa de crecimiento se ha frenado hasta asentarse en un 3% interanual promedio para el conjunto de las principales entidades.
En contraposición, los depósitos a plazo mantuvieron una fuerte trayectoria ascendente, registrando un crecimiento medio del 10% interanual en el trimestre. Este diferencial refleja de forma clara cómo el ahorrador español está reduciendo de forma progresiva la masa de capital inactivo. El caso de BBVA resulta especialmente significativo, ya que la entidad presidida por Carlos Torres registró una expansión de los depósitos a plazo del 26% interanual en España, situándose a la cabeza del grupo de pares y demostrando una estrategia activa en la captación y fidelización de fondos a plazo fijo. Banco Santander también mostró una dinámica positiva superior a la media, con un incremento cercano al 16% en este mismo segmento.
El control del coste de financiación y el comportamiento de la beta de los depósitos
Siguiendo esta línea, la segunda gran vertiente del pasivo bancario reside en la gestión de sus costes asociados y el impacto directo que estos ejercen sobre el margen neto de intereses. Concretamente, desde Citi explican que la métrica más vigilada por el mercado es la ‘beta de los depósitos’, que se trata del porcentaje en que el coste medio del pasivo traslada las variaciones de los tipos de interés oficiales del Banco Central Europeo.
En el tercer trimestre de 2026, la beta del pasivo del sector bancario español se mantuvo contenida y notablemente estable en una media del 29%, situándose por debajo de la barrera del 30%. Dicha contención ha sido posible gracias a la asimetría de comportamiento entre el segmento de banca particular y el segmento corporativo o institucional. Los datos mensuales recopilados por el Banco de España revelan que el coste del pasivo del sector privado subió ligeramente hasta el 0,52% hacia el final del trimestre, un movimiento impulsado casi en su totalidad por los depósitos de las empresas, cuyo coste mixto se aproximó al 0,90%.
En el desglose por entidades, Unicaja y CaixaBank continuaron registrando las betas de depósitos más bajas del grupo de bancos competidores, situándose ambas en el entorno del 23%, lo que evidencia una amplia base de depósitos de clientes minoristas de alta vinculación y bajo coste relativo. En el lado opuesto, Bankinter presentó la beta de depósitos más elevada de la muestra con un 37%, aunque experimentó una corrección a la baja de cinco puntos porcentuales en comparación con el mismo trimestre del año anterior, reflejando sus esfuerzos por optimizar la estructura de costes en su franquicia de clientes.
El coste medio del pasivo para el conjunto de los bancos cotizados analizados por Citi ascendió hasta el 0,66% en el tercer trimestre de 2026, lo que representa un repunte interanual de 8 puntos básicos. El mayor incremento lo encabezó BBVA en España, con una subida del coste de sus depósitos de 13 puntos básicos hasta alcanzar el 0,71%, un encarecimiento explicado fundamentalmente por transacciones puntuales de volumen en el mercado mayorista y no por una agresividad generalizada en el escaparate minorista.
Por su parte, Banco Santander también registró una distorsión puntual durante el periodo debido a una operación institucional de 3.000 millones de euros con un organismo público español, la cual afectó temporalmente al margen, pero cuyo efecto tenderá a diluirse en el cuarto trimestre.