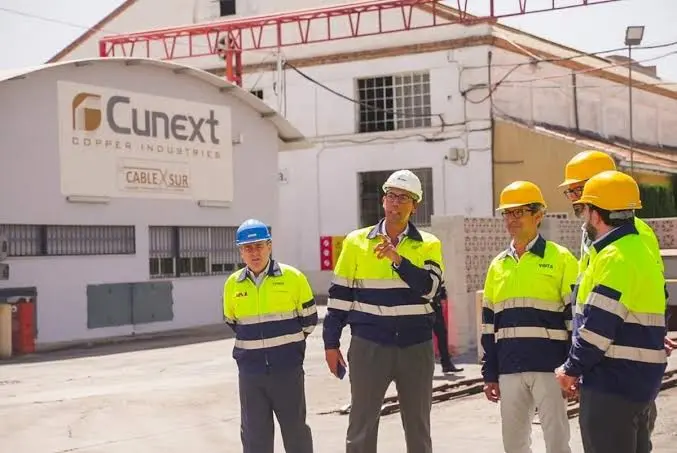
La salida a bolsa de Cunext Industries ya tiene banqueros: Morgan Stanley, JPMorgan, Barclays y Santander. El fabricante cordobés de cables de cobre y aluminio abre así el proceso formal para estudiar su salto al parqué español, una operación que el mercado sitúa por encima de los 1.000 millones de euros de valoración.
La compañía liderada por Dámaso Quintana ha seleccionado a tres entidades como coordinadores globales de la potencial oferta pública de venta. Son Morgan Stanley, JPMorgan y Barclays. El Santander asume el papel de colocador principal, el senior bookrunner en la jerga de estas operaciones. Un portavoz de la firma declinó comentar tanto la operación como la elección de bancos.
El proyecto está en fase preliminar. Nadie va a colocar acciones este ejercicio: la colocación no se producirá antes de 2027, con la primavera del próximo año como primera ventana realista, una vez cerradas las cuentas anuales de 2026. Todo queda supeditado al apetito que los inversores demuestren en los sondeos previos que dirijan los propios bancos.
Tres plazas financieras y un colocador español
La elección no es arbitraria. Dos de los coordinadores tienen su sede en Wall Street y el tercero en la City londinense. El cuarteto está diseñado para tantear el interés de los grandes institucionales en las tres plazas donde se fija el precio de una compañía industrial europea, con el Santander cubriendo la parte doméstica del libro.
Velora Investa, el hólding a través del que Quintana y socios como Ignacio Gracia controlan el grupo, cerró 2025 con unas ventas superiores a los 2.000 millones de euros y un beneficio bruto operativo de 89 millones. Con esos números y con el crecimiento que la empresa prevé para este ejercicio, la mayoría de los observadores del sector considera que la valoración podría superar los 1.000 millones.
Con 89 millones de ebitda y una valoración estimada por encima de 1.000 millones, la operación se colocará previsiblemente por encima de once veces el resultado operativo del grupo.
Del cable de Córdoba al reciclaje de cobre
El negocio que se va a vender a los inversores no es solo una fábrica de cables. La nueva planta de reciclaje, levantada junto a las instalaciones históricas de Córdoba, recoge chatarra de cobre y la convierte en cable nuevo para automóviles, material ferroviario, parques eólicos, motores industriales y electrodomésticos. El aprovisionamiento sale más barato que el metal recién extraído de la mina, y ahí está buena parte del argumento inversor.
El grupo suma plantas en Bilbao, Vitoria, Zaragoza, Brescia (Italia) y Estados Unidos, esta última a través de una sociedad conjunta con Prime Materials Recovery. La instalación de reciclaje absorbe una inversión en torno a los 250 millones de euros, y esa es la razón por la que interpretamos que la OPV se planteará como emisión de nuevas acciones: sanear el balance y financiar la fábrica sin apilar más deuda sobre el hólding.
Por qué 2027 y no 2026: el mercado no está para fiestas
Una salida a bolsa necesita un mercado en calma, y el mercado español lleva meses dando señales contradictorias. Hotel Investment Partners e Ignis Energía han optado por retrasar sus respectivas colocaciones. La principal OPV del año en el parqué español fue la de la filial de Digi, que debutó en julio con una captación de 500 millones de euros, y desde entonces no ha habido otra operación de calado. Cualquier avance formal tendrá que quedar registrado en los registros oficiales de la CNMV, donde se publican los hechos relevantes y los folletos de admisión.
El apetito, sin embargo, existe fuera de España. La minera española Abenójar Tungsten salió el mes pasado a la Bolsa de Londres y captó 170 millones de euros para extraer wolframio en Ciudad Real. Es el mismo argumento industrial que Cunext quiere vender: autonomía estratégica europea en materias primas y componentes para la electrificación, un relato que también funciona como refugio si el sector tecnológico se descuelga.
La diferencia está en la ejecución. Una minera con un proyecto por desarrollarse se vende con expectativas; un fabricante con 2.000 millones de ventas se vende con cuenta de resultados. Eso debería jugar a favor de Cunext en los sondeos, aunque también expone la operación al escrutinio del múltiplo: cualquier corrección del ebitda obligará a revisar el precio o, directamente, a aplazar el calendario. El calendario y los requisitos de admisión se detallan en la web de Bolsas y Mercados Españoles.
Hay un segundo riesgo que conviene poner sobre la mesa. El cobre es un material cíclico y el grueso del negocio depende de sectores como la automoción o la industria, ambos en plena reconversión. La planta de reciclaje mitiga el coste de aprovisionamiento, pero no protege frente a una caída de la demanda final. A mi juicio, los bancos van a vender el proyecto como una historia de infraestructura verde cuando en realidad es una compañía industrial con exposición al ciclo.
Velora Investa, además de Cunext, mantiene participaciones en compañías como Arteche, Cox y Haizea, algunas de ellas cotizadas. El propio Quintana respaldó la candidatura de Enrique Riquelme a la presidencia del Real Madrid. Son datos de contexto que no mueven una valoración, pero sí dibujan al inversor que está detrás de la operación.
La pregunta que queda abierta es la del tamaño del flotante. Si la colocación se limita a una quinta parte del capital, el valor tendrá liquidez justa para entrar en los índices y los fondos institucionales mirarán con lupa el free float antes de comprometer órdenes. Las cuentas de 2026, que se conocerán previsiblemente entre febrero y marzo, actuarán como primer examen real. Ahí se sabrá si la primavera de 2027 es una fecha de salida o una nueva fecha de espera.
Veredicto Merca2
Cotización al cierre o apertura: Cunext no cotiza. Al no estar admitida a negociación ni en el Mercado Continuo ni en el BME Growth, no existe precio de cierre que valorar: la única referencia disponible es la valoración de 1.000 millones que manejan los bancos para la futura colocación.
Clave técnica: Con 89 millones de ebitda, esa valoración implica un múltiplo de 11,2 veces resultado operativo. Para sostenerlo, la planta de reciclaje de Córdoba debe entrar en carga a pleno rendimiento y aportar su parte del crecimiento antes de que se abra el libro en la primavera de 2027.
Apunte macro: El termómetro del sector no está en Madrid sino en Londres: Abenójar Tungsten captó 170 millones el mes pasado en el parqué británico. Si el apetito por el cobre y las materias primas estratégicas se mantiene, Cunext tendrá ventana; si se cierra, la operación esperará a 2028.