Calidad Pascual perfila sus alianzas: participaciones minoritarias, sociedades al 50% y socios industriales fuera de España.
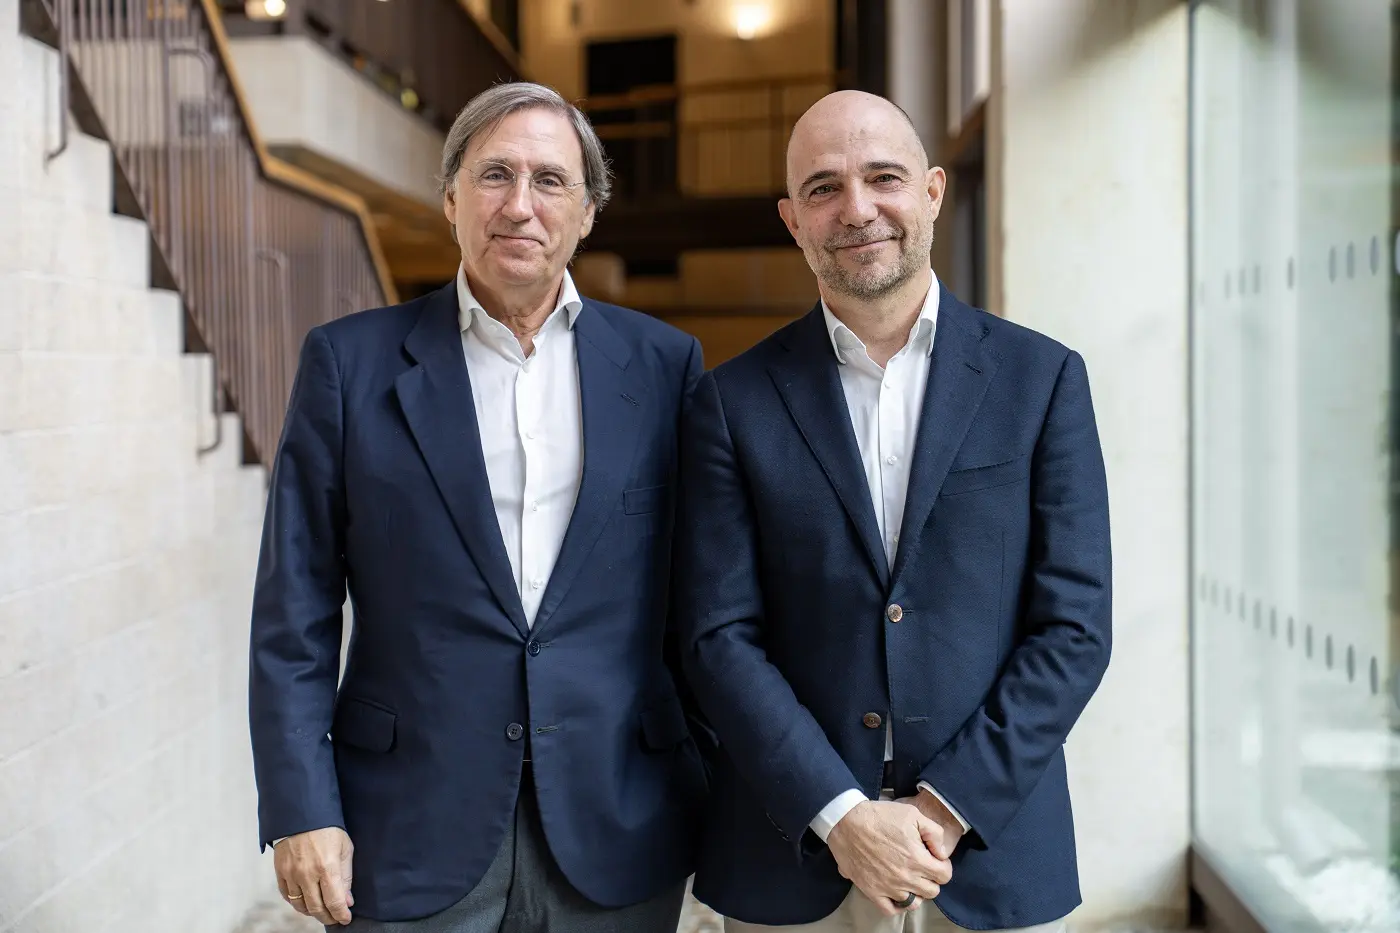
El presidente del grupo, Tomás Pascual, ha explicado en una entrevista con Cinco Días que la compañía está dispuesta a compartir capital con terceros siempre que se preserve el control y el modelo de codecisión conjunta. La formulación es deliberadamente amplia, y ahí está su valor: abre la puerta sin comprometerse a cruzar el umbral de una fusión.
Veinte años después de tomar las riendas, Tomás Pascual preside un grupo que ya no se llama Leche Pascual sino, simplemente, Pascual. Ha pasado de ser una empresa puramente láctea a operar en cinco sectores —lácteos, café, hidratación, distribución e internacional— para compensar una tendencia que no tiene vuelta: cada vez se bebe menos leche y la que se compra es, mayoritariamente, marca de distribuidor.
La leche ya pesa menos de la mitad del negocio
El dato que mejor resume el giro es que menos del 50% de la actividad del grupo corresponde ya a los lácteos. Bezoya, la otra gran marca histórica, pesa más en volumen, aunque factura poco: lo que más vende Pascual es agua, y el agua se paga a precios de agua. De ahí la apuesta por la hostelería, con doble vía: el café, donde la posición es más sólida, y la distribución capilar mayorista.
La hostelería funciona como refugio frente a la presión del lineal. En el hogar, el fabricante ha perdido voz; en el bar y en el restaurante, la marca todavía tiene algo que decir. ‘En el hogar, el fabricante antes tenía más voz, y ahora todos vivimos una pelea entre los distribuidores por el consumidor’, resume el presidente.
Competir por precio contra la marca blanca es una guerra que el fabricante pierde antes de empezar. La única salida real es que el consumidor note la diferencia.
Mercadona es el termómetro de esa tensión. ‘Mercadona solo tendrá nuestros productos si los vende’, admite Pascual, que asume que la rotación manda en el lineal del distribuidor. Con Bezoya o los zumos de fruta la marca está dentro porque el comprador la pide y aprecia la diferencia; en la leche clásica esa diferencia no se percibe al paladar. Ahí no hay negociación posible.
Alianzas sí, fusión no: el modelo que Pascual quiere preservar
El grupo se ha dividido en cinco empresas autónomas, una por prioridad estratégica, y eso plantea la pregunta obvia: ¿hay hueco para un socio inversor? La respuesta es sí, con condiciones. Pascual habla de intercambio de participaciones minoritarias, de alianzas puntuales como la que mantiene con Idilia Foods en batidos y de socios al 50% en el ámbito internacional. ‘Lo que sí me gusta es mantener nuestra unidad empresarial, tener capacidad de decisión’, subraya.
En el exterior, el grupo lleva ocho años construyendo algo más que presencia comercial: en varios países cuenta ya con socios industriales. La búsqueda declarada es la de mercados que se parezcan ‘a la España de los años 60 y los 70’, es decir, economías en fase de despegue del consumo donde una marca de lácteos y agua todavía puede construir categoría sin pelear cada centímetro de lineal.
Sobre adquisiciones, el mapa está claro. En café, la estrategia sigue siendo comprar. En distribución hostelera hay tres caminos: incorporar marcas relevantes de terceros, adquirir una distribuidora local que funcione o aliarse con un operador más potente de la zona. No es una lista de deseos. Es la ruta que el grupo necesita para crecer fuera de casa, porque captar clientes ya no basta en todas las plazas.
Escala sin perder el control: la contradicción que Pascual aún no ha resuelto
El objetivo declarado son 1.000 millones de euros de facturación, una cifra redonda que el propio presidente despacha con honestidad: en 2025 el grupo facturó 929 millones y, si se suman los planes de todos los negocios que le presenta el consejero delegado, César Vargas, se llega. Luego la realidad recorta. ‘Para nosotros lo más importante es la capacidad de generar valor para invertir’, matiza.
Aquí está la tensión de fondo, y conviene decirla sin adornos: un grupo familiar que quiere ser relevante por tamaño al mismo tiempo que pretende seguir decidiendo solo. Las dos cosas se sostienen durante un tiempo. No indefinidamente. Cada socio minoritario, cada sociedad al 50% y cada compra local añade escala y resta margen de maniobra. Pascual lo sabe, y por eso insiste tanto en la codecisión: no busca dinero, busca capacidad industrial y acceso a mercados sin ceder el timón.
Hay más frentes. La factura energética se ha encarecido desde el pasado mes de junio por la tensión en Ormuz, y el transporte y las materias primas acompañan. En alimentación, ese coste se traduce en dos movimientos simultáneos: subir precios o estrechar márgenes. La mayoría de las empresas hace las dos cosas, y el grupo no es una excepción. En paralelo, la producción para terceros —Dia, Lidl y otros clientes de marca propia— sigue siendo la válvula que mantiene llenas las plantas. Con una línea roja: nunca se levantará una fábrica con ese único propósito.
Queda el negocio inmobiliario, enfocado al turismo residencial, donde el diagnóstico coincide con el del resto del sector: falta oferta, sobra demanda y construir cuesta cada vez más por suelo, materiales y mano de obra. Nada que se resuelva en un trimestre.
La próxima prueba de fuego llegará con el cierre del ejercicio 2026, cuando se sabrá si los 1.000 millones estaban al alcance de la suma de planes o eran, como el propio Pascual admite, una cifra redonda con vocación de titular. Mientras tanto, la pregunta que de verdad importa no es cuánto factura el grupo. Es cuánto está dispuesto a repartir para seguir creciendo.