
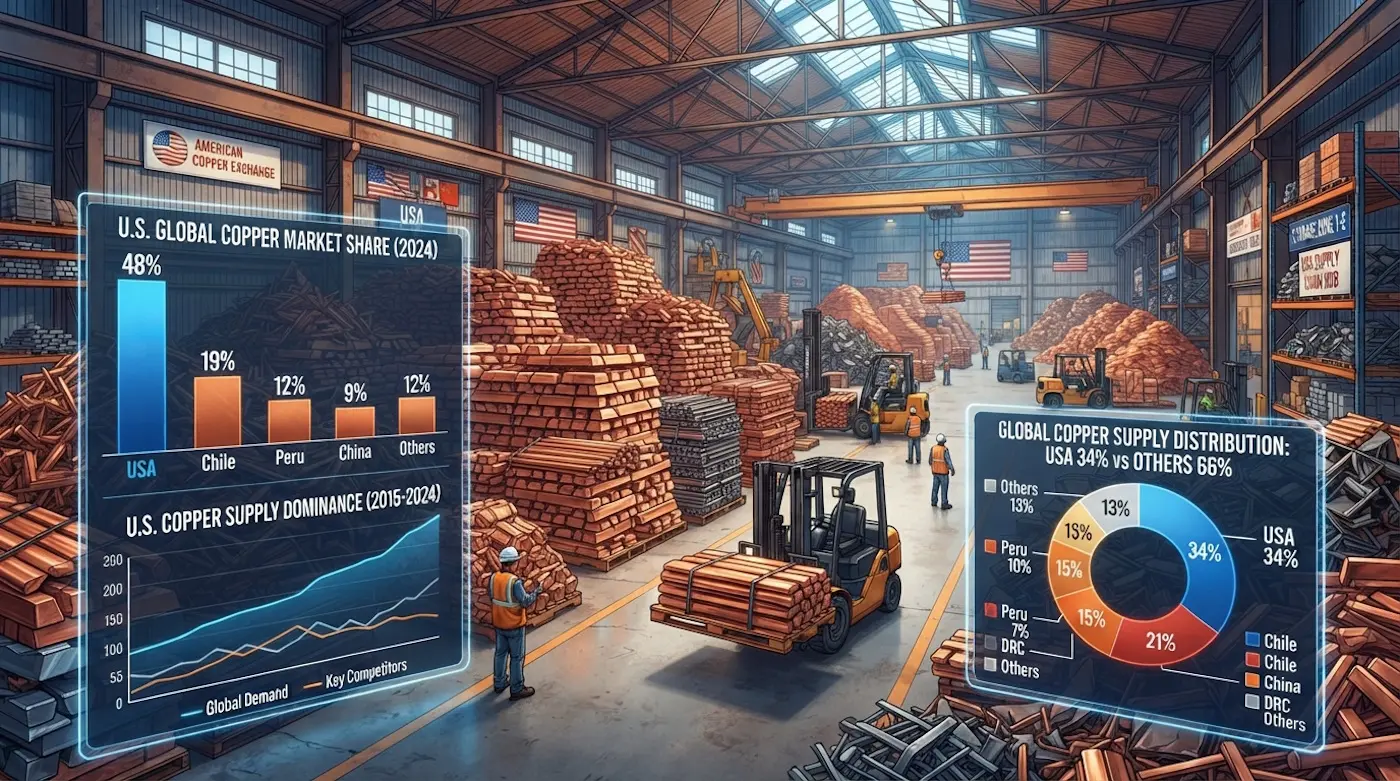
Ante la sombra de futuras restricciones comerciales y políticas arancelarias en Estados Unidos, el mercado global del cobre asiste a un fenómeno sin precedentes: el país norteamericano se ha convertido en un auténtico «imán» que absorbe masivamente el metal, concentrando ya el 63% de los inventarios de la Bolsa de Metales de Londres (LME) y el 80% de las reservas mundiales visibles.
Mientras los inventarios fuera de EE. UU. se desploman a mínimos estacionales, esta fiebre de acaparamiento pone en jaque la cadena de suministro global.
Esta es la principal tesis que subyace en el documento para clientes que el equipo de materias primas de Morgan Stanley liderado por Amy Gower al que ha tenido acceso Merca2.
“Los indicadores físicos a corto plazo apuntan a una reducción de la disponibilidad de cobre, con un fuerte aumento de los diferenciales temporales de la LME, primas físicas chinas en máximos históricos y dificultades en el suministro de las minas”, explica la nota.
“Prevemos que el cobre se sitúe en 14.800/14.400 dólares por tonelada en el cuarto trimestre y el primer trimestre, pero nos mostramos más cautelosos en una perspectiva a 12 meses. La política arancelaria de EE. UU. es la principal incertidumbre”, advierte Gower.
WisdomTree espera un fuerte rebote de la energía y reafirma su apuesta por la inversión temática

Estas son las principales ideas que defiende Morgan Stanley para el sector del cobre:
- Las existencias se concentran en EE. UU.: el 63 % de las existencias de la LME y aproximadamente el 80 % de las existencias visibles a nivel mundial se encuentran en EE. UU., lo que provoca una escasez fuera de EE. UU. y respalda los diferenciales temporales.
- Las primas físicas en China alcanzan máximos históricos: el mantenimiento de las fundiciones y la menor disponibilidad de chatarra están reduciendo la oferta de cobre refinado, a pesar de una menor demanda por parte de los usuarios finales.
- Continúan los retos en el suministro minero: la temporada de presentación de resultados ha traído consigo nuevos recortes en las previsiones de producción e interrupciones operativas.
- Hay muchos escenarios posibles para 2027, especialmente en torno a los aranceles estadounidenses, pero a corto plazo, las señales del cobre apuntan a una situación de escasez.
La gran succión de cobre hacia Estados Unidos
El último informe de Morgan Stanley sobre el mercado de metales pone de manifiesto que la política comercial estadounidense se ha convertido en el principal motor de distorsión a corto plazo. Con una estimación de sobre importación que supera las 740.000 toneladas de cobre en lo que va de año (lo que equivale al 3,4% de la demanda refinada global), las llegadas de metal a puertos estadounidenses se mantienen en cotas muy elevadas.
Este flujo constante se produce a pesar de que el diferencial de precios al contado entre el COMEX y la LME se sitúa en cero, lo que demuestra que los operadores están dispuestos a pagar primas y asegurar el suministro ante la incertidumbre regulatoria. Como resultado directo, los almacenes estadounidenses concentran la mayor parte de las existencias, privando de stock al resto de los mercados internacionales.
Un impacto asimétrico en el tablero global
Esta concentración de metal en suelo estadounidense genera una profunda asimetría en el mercado:
- Escasez ex-EE. UU.: Fuera de Estados Unidos, los inventarios globales se encuentran en sus niveles estacionales más bajos desde 2023, tensionando las curvas de futuros (timespreads) de la LME.
- Competencia en Europa: Los compradores europeos se ven obligados a competir directamente con el apetito voraz estadounidense, acordando primas físicas en máximos históricos.
- Incertidumbre en los precios: Aunque Morgan Stanley sitúa los precios del cobre de forma optimista en 14.800 dólares por tonelada para el cuarto trimestre de 2026, advierte que todo dependerá de la letra pequeña de los aranceles.

¿Qué pasará cuando se tome una decisión arancelaria?
El informe subraya que el desenlace de la política de aranceles será el interruptor que determine el rumbo del mercado. Una decisión de descartar los aranceles por completo o aplicar un arancel plano inmediato frenaría en seco estas importaciones excesivas de golpe, lo que relajaría los balances fuera de EE. UU. y provocaría una corrección a la baja en los precios. Por el contrario, un escenario de aranceles escalonados o nuevos retrasos en la decisión podría mantener viva la fiebre de acaparamiento, prolongando la tensión en las cadenas de suministro internacionales durante los próximos meses.
En conclusión, el informe de Morgan Stanley sobre el mercado de metales destaca que Estados Unidos se ha convertido en un imán para el metal, acumulando el 63% de los inventarios de la LME y el 80% de las reservas mundiales visibles debido al temor a los aranceles.
Esta fuerte demanda estadounidense ha provocado que los inventarios fuera de EE. UU. se sitúen en sus niveles estacionales más bajos desde 2023, tensionando los mercados internacionales y disparando las primas físicas en Europa.
Por último, el informe señala que el futuro a corto plazo del precio del cobre y de los flujos comerciales dependerá estrictamente de la decisión final sobre la política de aranceles de EE. UU., cuya resolución definirá si el mercado se relaja o si se mantiene la presión compradora.








