La atención sanitaria está emergiendo rápidamente como uno de los sectores inmobiliarios más atractivos de Europa, respaldada por una demanda estructural a largo plazo, una acelerada institucionalización y la evolución de los modelos de atención sanitaria. Para DWS, la oportunidad no es simplemente de ingresos defensivos, sino de acceder a un mercado donde la experiencia operativa, la agregación de carteras y la maduración del sector pueden crear retornos atractivos ajustados al riesgo.
La atención sanitaria está lejos de ser una clase de activo homogéneo. La oportunidad de inversión abarca una gama diversa de bienes inmuebles. Un informe de DWS explora la oportunidad de la atención sanitaria europea a través del prisma de Care & Cure: dos pilares complementarios que juntos forman la base del sector.
Care (Cuidado): Activos inmobiliarios de atención sanitaria residencial
- Residencias de ancianos / cuidados
- Vivienda asistida
Cure (Cura): Bienes inmuebles orientados al tratamiento:
- Consultorios médicos
- Instalaciones ambulatorias
- Clínicas y centros de rehabilitación
Inmobiliario sanitario: potentes impulsores de la demanda a largo plazo
La atención sanitaria está respaldada por algunos de los factores estructurales de demanda más fuertes y visibles en el sector inmobiliario europeo. En comparación con muchos sectores inmobiliarios, la demanda depende mucho menos del crecimiento económico, la expansión corporativa o el gasto del consumidor. En su lugar, está impulsada por tendencias demográficas y sociales a largo plazo que ya están en marcha y que se prevé que se intensifiquen durante las próximas décadas.
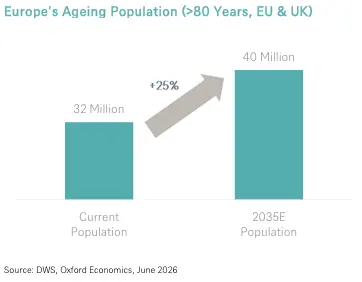
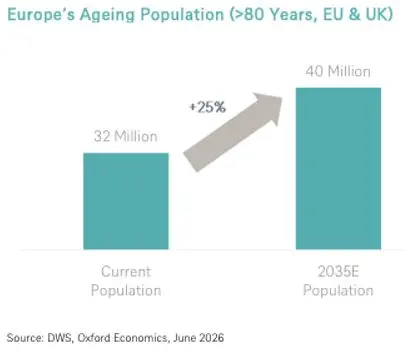
Europa se está envejeciendo rápidamente. La región tiene una de las poblaciones con envejecimiento más rápido a nivel mundial. Para 2050, casi uno de cada tres europeos tendrá 65 años o más, en comparación con solo uno de cada seis en el año 2000. Las personas de 80 años o más representan el grupo de edad de más rápido crecimiento. En toda la UE y el Reino Unido, se proyecta que la población mayor de 80 años aumente en casi 8 millones de personas solo durante la próxima década.
Para los inversores inmobiliarios, las implicaciones son claras. A medida que las personas viven más tiempo, la demanda de servicios de atención sanitaria aumenta. Las poblaciones de mayor edad requieren tratamientos médicos más frecuentes, una mayor prestación de servicios ambulatorios y, en última instancia, niveles crecientes de atención residencial y alojamiento especializado.
Creciente importancia de la salud y el bienestar. La atención sanitaria también se está convirtiendo en una parte cada vez más importante de la vida cotidiana. Un mayor enfoque en la atención preventiva, el envejecimiento saludable y el bienestar general está impulsando la utilización de la atención sanitaria en todos los grupos de edad, mientras que la creciente prevalencia de enfermedades crónicas está aumentando la demanda de servicios de atención sanitaria.
Los avances en tecnología médica están ampliando las opciones de tratamiento, y el gasto en salud continúa aumentando a medida que los gobiernos buscan mejorar el acceso y los resultados. A medida que la salud desempeña un papel más importante en la sociedad, la demanda de los bienes inmuebles que respaldan su prestación está destinada a crecer en consecuencia.
Rovi pide paciencia al mercado: la mejora de sus márgenes tendrá que esperar hasta 2027
Un nuevo modelo de prestación de asistencia sanitaria. En toda Europa, los sistemas sanitarios se enfrentan a presiones de financiación, infraestructuras envejecidas y limitaciones de capacidad. En respuesta, los gobiernos y los proveedores de servicios sanitarios están desplazando cada vez más el tratamiento de los grandes complejos hospitalarios centralizados hacia entornos comunitarios más eficientes. Esta transición está ampliando el universo inmobiliario de la salud más allá de las residencias asistidas y los hospitales tradicionales para incluir edificios de oficinas médicas, centros de tratamiento ambulatorio, clínicas de rehabilitación y centros de salud de barrio.
La próxima clase de activos institucionales de Europa
El sector sanitario europeo está evolucionando de un sector alternativo de nicho a un componente cada vez más consolidado del universo inmobiliario institucional. Los volúmenes de inversión anual han crecido significativamente durante la última década, superando los 11.000 millones de euros en 2025, junto con otros 12.000 millones de euros en transacciones de entidades sanitarias en el Reino Unido. El impulso ha continuado hasta 2026, reflejando el creciente apetito de los inversores y ayudando a que la salud capture una proporción cada vez mayor de la inversión inmobiliaria europea total.
Al mismo tiempo, la base de inversores se está ampliando. Históricamente dominado por operadores especializados y REITs sanitarias cotizadas, el sector atrae cada vez a una mayor variedad de capital. Los fondos de pensiones, las compañías de seguros y los gestores inmobiliarios institucionales representaron más de un tercio de los volúmenes de inversión inmobiliaria sanitaria europea a lo largo de 2025 y el primer semestre de 2026, lo que subraya la creciente convicción en el sector inmobiliario sanitario entre los inversores institucionales.
A pesar de este crecimiento, el sector sanitario sigue siendo considerablemente más pequeño que el de oficinas, logística, comercio minorista y residencial. La propiedad sigue estando fragmentada, mientras que los activos de calidad institucional siguen escaseando relativamente. En nuestra opinión, esto crea oportunidades para ensamblar carteras y construir escala a través de la agregación.
La oportunidad en la salud: Care & Cure
El sector inmobiliario sanitario europeo abarca una amplia gama de activos que respaldan el alojamiento, la atención, el diagnóstico y el tratamiento. El universo invertible puede entenderse a través de dos pilares complementarios: Care y Cure.
Care comprende los activos inmobiliarios sanitarios residenciales que proporcionan alojamiento junto con apoyo personal y, en algunos casos, servicios de enfermería. El segmento de Care es la parte más consolidada e invertible del mercado sanitario europeo, ya que representa más de dos tercios de los volúmenes de transacciones sanitarias y ofrece el fondo de activos, operadores y pruebas de transacciones más profundo.
Los contratos de arrendamiento de Care pueden extenderse de 15 a 30 años e incorporar frecuentemente indexación anual. Las estructuras de doble o triple neta transfieren gran parte de la carga de mantenimiento, seguros y costes operativos al inquilino, lo que limita la fuga de ingresos para el propietario del inmueble. Los fundamentales del mercado son sólidos. La ocupación de las residencias de la tercera edad en Europa se situó en aproximadamente el 93 % en 2025, mientras que el desarrollo limitado y la necesidad de modernizar el parque existente limitan la disponibilidad de una oferta adecuada.
Cure comprende los bienes inmuebles que respaldan el diagnóstico, el tratamiento y la recuperación de los pacientes. Los consultorios médicos y las instalaciones ambulatorias proporcionan la vía más accesible hacia el segmento. Aunque generalmente implican una exposición operativa directa menor que las residencias de la tercera edad o los hospitales, a menudo se benefician de acondicionamientos especializados, áreas de captación de pacientes establecidas e inversión de los ocupantes en los locales. Estas características pueden respaldar una retención de ocupantes relativamente alta y crear barreras a la reubicación, particularmente cuando las instalaciones están integradas en las redes sanitarias locales.
En comparación con Care, el segmento de Cure es un universo de inversión menos maduro. La propiedad permanece fragmentada entre profesionales médicos, operadores, organismos públicos e inversores privados más pequeños, mientras que las carteras a escala institucional siguen siendo relativamente escasas. Como resultado, el sector ofrece una escala menos inmediata que Care, pero oportunidades a más largo plazo para una futura institucionalización. La evolución del mercado de oficinas médicas en EE. UU. ofrece un punto de referencia útil, donde el sector se ha vuelto materialmente más invertible durante la última década, creciendo desde un valor de mercado de 2.500 millones de dólares en 2016 hasta 21.000 millones de dólares en la actualidad.
A pesar de sus atractivos fundamentales a largo plazo, tanto Care como Cure operan dentro de entornos altamente regulados. Los requisitos de licencias, los sistemas de reembolso y los mecanismos de financiación varían considerablemente según el mercado y pueden tener un impacto material en el rendimiento del operador, la asequibilidad de los alquileres y los valores de los activos.
El sector sanitario también conlleva un mayor grado de exposición reputacional que muchas clases de activos inmobiliarios. Los fallos en la calidad de la atención, la gobernanza o el cumplimiento normativo pueden afectar tanto a los operadores como a los inversores, mientras que el envejecimiento de los activos puede requerir inversión para cumplir con los estándares cambiantes en torno a la prestación de atención, la accesibilidad, la sostenibilidad y el bienestar de los residentes.
Estos factores aumentan la complejidad, pero también crean barreras de entrada que pueden respaldar oportunidades más atractivas para los inversores con la comprensión operativa necesaria para navegar por el sector.
Conclusión: El caso del inmobiliario sanitario europeo
La salud europea combina algunos de los factores estructurales de demanda más sólidos en el sector inmobiliario con un mercado cada vez más invertible e institucionalizado. El envejecimiento de la población, el aumento en la utilización de los servicios sanitarios y la evolución de la prestación de asistencia están generando una demanda sostenida para una amplia gama de infraestructuras sanitarias, desde residencias de la tercera edad y viviendas asistidas hasta consultorios médicos e instalaciones ambulatorias.
En la práctica, es probable que Care proporcione la base de la mayoría de las asignaciones sanitarias debido a su mayor escala y profundidad de mercado, mientras que Cure ofrece una oportunidad complementaria ligada a la evolución continua de la prestación sanitaria y al crecimiento de la atención ambulatoria.
Los inversores pueden acceder a estas tendencias a través de una variedad de enfoques. Las estrategias centradas en los ingresos y en activos sanitarios prémium pueden ofrecer flujos de caja resilientes y un punto de entrada de menor riesgo, mientras que las oportunidades core-plus, las iniciativas de gestión activa de activos y las estructuras más operativas pueden ofrecer el potencial de obtener mayores rendimientos. El enfoque más adecuado dependerá de los objetivos de inversión, la apetencia por el riesgo y el acceso a la experiencia en el sector.
Desde la perspectiva de DWS, creemos que un enfoque por fases ofrece un marco convincente para construir una exposición a largo plazo, combinando activos core generadores de ingresos con la flexibilidad de buscar oportunidades de mayor rendimiento a medida que se profundizan el conocimiento del mercado y las relaciones operativas.
En última instancia, la salud ocupa una posición atractiva en la curva de institucionalización: es lo suficientemente grande como para admitir una asignación de capital significativa hoy en día, pero sigue estando lo suficientemente fragmentada como para beneficiarse potencialmente de una mayor consolidación y maduración del mercado.
En nuestra opinión, esta combinación de crecimiento estructural, características defensivas y potencial de institucionalización posiciona a la salud europea como una de las oportunidades más atractivas dentro del universo inmobiliario alternativo.