
He tardado veinte minutos en entender por qué el bono japonés subía mientras Tokio se desangraba. La respuesta está en el desplome de las bolsas asiáticas de esta madrugada: cuando el dinero abandona la tecnología a toda velocidad no busca otro sector, busca refugio. Y el refugio ha vuelto a ser el papel del Tesoro japonés y el yen.
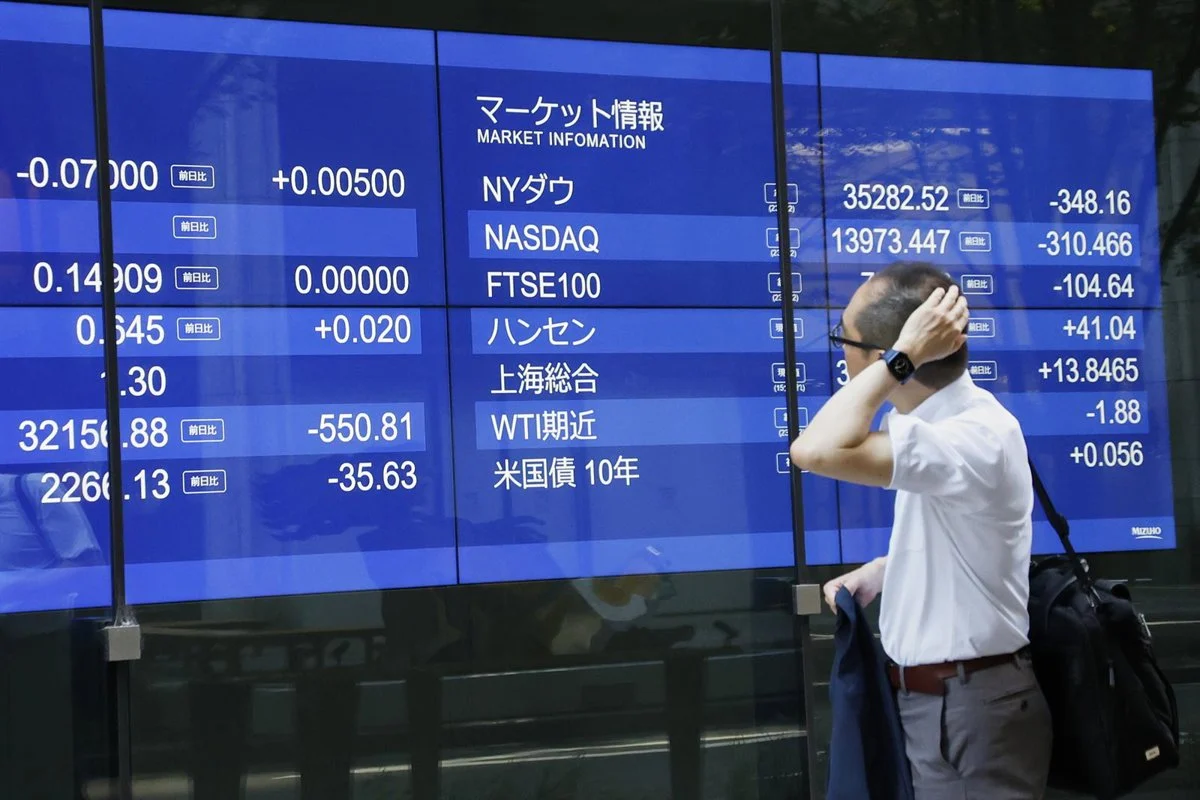
La secuencia ha sido casi mecánica. El Nikkei 225 se dejó un 7% en los primeros compases, el KOSPI surcoreano se hundió más del 8,5% hasta perforar los 5.000 puntos y el regulador bursátil de Seúl suspendió la negociación. Taipéi firmó su mayor caída de la historia. El detonante no estaba en Asia: el Nasdaq había cedido un 5,5% la víspera, el índice de semiconductores de Filadelfia se dejó un 12,2% y Wall Street borró 3 billones de dólares de capitalización del S&P 500 en una sola sesión.
El rout tecnológico recorre Asia de Tokio a Taipéi en menos de dos horas
El castigo se concentró en los nombres que han sostenido el rally de la inteligencia artificial durante dos años. No hubo refugio sectorial dentro de la región.
- Samsung Electronics cayó cerca de un 10% en Seúl y SK Hynix se dejó un 12%.
- Kioxia perdió un 14% en Tokio y SoftBank Group, un 11%; el coste de asegurar su deuda frente a un impago, los CDS, marcó máximos de cuatro años.
- TSMC llegó a ceder un 8,5% en Taipéi y activó durante unos minutos el límite diario de caída, una suerte de circuit breaker que rara vez se toca en el valor más grande de la Bolsa taiwanesa.
Fuera del radar de los grandes índices, la firma de centros de datos CoreWeave se dejó un 10% y sus CDS a cinco años alcanzaron un nivel récord. Ahí está la clave: el mercado no está descontando menos inteligencia artificial, sino el coste financiero de la que ya está en marcha.
«Hay claramente un elemento de pánico en las ventas, y el posicionamiento está haciendo el ajuste mucho más violento. Cuando los inversores empiezan a deshacer estas posiciones de forma simultánea, la venta se retroalimenta, sobre todo si hay apalancamiento y liquidaciones forzosas de por medio.» — Charu Chanana, estratega jefe de inversiones de Saxo, 6 de noviembre de 2026
El yen y el bono japonés recogen el único flujo comprador de la jornada
El dinero que salió de las acciones no se fue a la caja. Se fue a la deuda. El rendimiento del bono estadounidense a diez años bajó hasta el 4,838%, cerca de su nivel más bajo desde el 9 de septiembre, y el JGB a una década cedió hasta nueve puntos básicos, hasta el 1,795%, mínimo desde el 30 de junio, según la referencia publicada por el Banco de Japón. El dólar, mientras, se depreciaba frente al yen y al franco suizo.
Ese es el dato que de verdad importa a este lado del mapa. Cuando el bono japonés a diez años cede con esta velocidad, el diferencial con el bono alemán se estrecha y el suelo del Euríbor a doce meses se mueve.
Lo que veo detrás del pánico: la IA deja de cotizar como promesa y empieza a cotizar como riesgo regulatorio
Llevo meses señalando que el rally de la inteligencia artificial tenía un punto ciego: nadie había puesto precio al coste político de la infraestructura. Los comicios de mitad de mandato en Estados Unidos, con los demócratas imponiéndose esta semana según los recuentos difundidos, han activado esa factura. El mercado no descuenta un freno inmediato a la inversión en centros de datos, pero sí empieza a exigir una prima por la posibilidad de que llegue.
A eso se suma una contradicción que los datos no resuelven. Los futuros del Nasdaq subían un 1,4% mientras Asia se hundía. Si el problema fuera de fundamentales, Nueva York no habría rebotado. Lo que se ha roto es la confianza en el consenso, no la cuenta de resultados de TSMC, que sigue vendiendo capacidad de fabricación a años vista.
«Cuando se vende TSMC, significa que todas las acciones han sido liquidadas a fondo. Eso suele marcar el tramo final de una caída.» — Allen Huang, vicepresidente de la mesa de renta variable de Mega Financial Holding, 6 de noviembre de 2026
El riesgo que nadie está mirando es el inverso: si el capital se retira de la IA, el precio de la memoria y de los chips avanzados cae. Y esa caída viaja por la cadena de suministro hasta los inventarios de los fabricantes europeos de automoción y de equipos industriales. Habrá que seguir la próxima reunión del Banco de Japón, prevista para diciembre, y los pedidos de maquinaria de semiconductores que publica Tokio cada mes.
🌐 El efecto dominó en Occidente
La apertura europea llega con el susto en el cuerpo pero sin sangría: los futuros del Euro Stoxx recortaron las pérdidas iniciales hasta el 0,6%. Para el lector español, el canal de transmisión es triple.
- Vía hipotecas: el bono estadounidense en el 4,838% y el JGB en el 1,795% empujan a la baja los rendimientos europeos y, con ellos, la referencia del Euríbor a doce meses, el índice al que están ligadas la mayoría de las hipotecas variables en España.
- Vía inflación: si el capex de inteligencia artificial se enfría, el precio de la memoria y de los semiconductores avanzados bajaría y restaría unas décimas al IPC europeo a lo largo de 2027. Presión desinflacionista, justo lo que el BCE necesita.
- Vía empresas: los fabricantes europeos de automoción y los proveedores del IBEX con planta en Asia compran memoria y chips coreanos y taiwaneses. Un abaratamiento les alivia el margen; una disrupción en la cadena, se lo come.
El impacto directo en España es limitado, pero refuerza la presión desinflacionista de la eurozona y puede acelerar el calendario de recortes del BCE. Eso es lo que de verdad se juega Europa en el rout de esta madrugada.