Cristiano Ronaldo ha comprometido cerca de 10 millones de euros en una planta de embotellado de agua de manantial en Bragança. La inversión de Cristiano Ronaldo no compra un activo refugio: compra una fábrica. El proyecto, compartido al 50% con el Grupo Outeirinho, moviliza 20 millones y aspira a envasar hasta 600 millones de litros anuales.
He seguido este tipo de operaciones con la misma disciplina que aplico a una subasta de relojes y la diferencia es sustancial. Aquí no hay escasez artificial ni un mercado secundario profundo que sostenga el precio. Hay capex, una concesión de manantial y una cuenta de explotación que debe cuadrar en 2028.
La planta se levanta en Gostei, municipio de Bragança, sobre unos 7.200 metros cuadrados. Contempla tres líneas de envasado: una para vidrio y dos para PET. La primera fase prevé entre 30 y 35 trabajadores, con formación específica para personal de la zona. El diseño de la botella se desarrolla con una empresa italiana.
Gostei: 20 millones, tres líneas de envasado y vocación exportadora
Los trabajos de cimentación ya han comenzado. La estructura debería empezar a levantarse entre marzo y abril de 2027, la instalación estaría terminada a finales de ese ejercicio y la actividad arrancaría a principios de 2028. Son plazos razonables para una planta construida desde cero, aunque en Portugal este tipo de proyectos suele deslizarse uno o dos trimestres.
La mayor parte de la producción se destina a mercados exteriores. Los promotores describen el manantial como un agua de pH alcalino, con propiedades antioxidantes y sin competencia directa en el lineal. Cabe precisar que se trata de argumentario comercial, no de una acreditación científica independiente. En un negocio de commodity, ese relato es el que sostiene la prima de precio.
El agua embotellada no es un activo escaso: es una categoría industrial donde el margen se gana en logística y distribución, no en el manantial.
No es la primera incursión. En junio de 2023 presentó Ursu, marca de agua mineral de un manantial de El Oso, en Ávila, con el mismo socio portugués, Francisco Ferreira. La diferencia ahora es de escala: de comercializar una marca a producir 600 millones de litros. El salto convierte una operación de imagen en una apuesta industrial.
Alrededor hay una cartera reconocible: Insparya en tratamientos capilares, la restauración de Tatel, la marca CR7 y los hoteles Pestana CR7, con presencia en la Gran Vía madrileña. Son negocios intensivos en marca. La embotelladora es el primero que exige fábrica, agua y camiones.
Diversificación patrimonial: qué aporta y qué no aporta esta fábrica
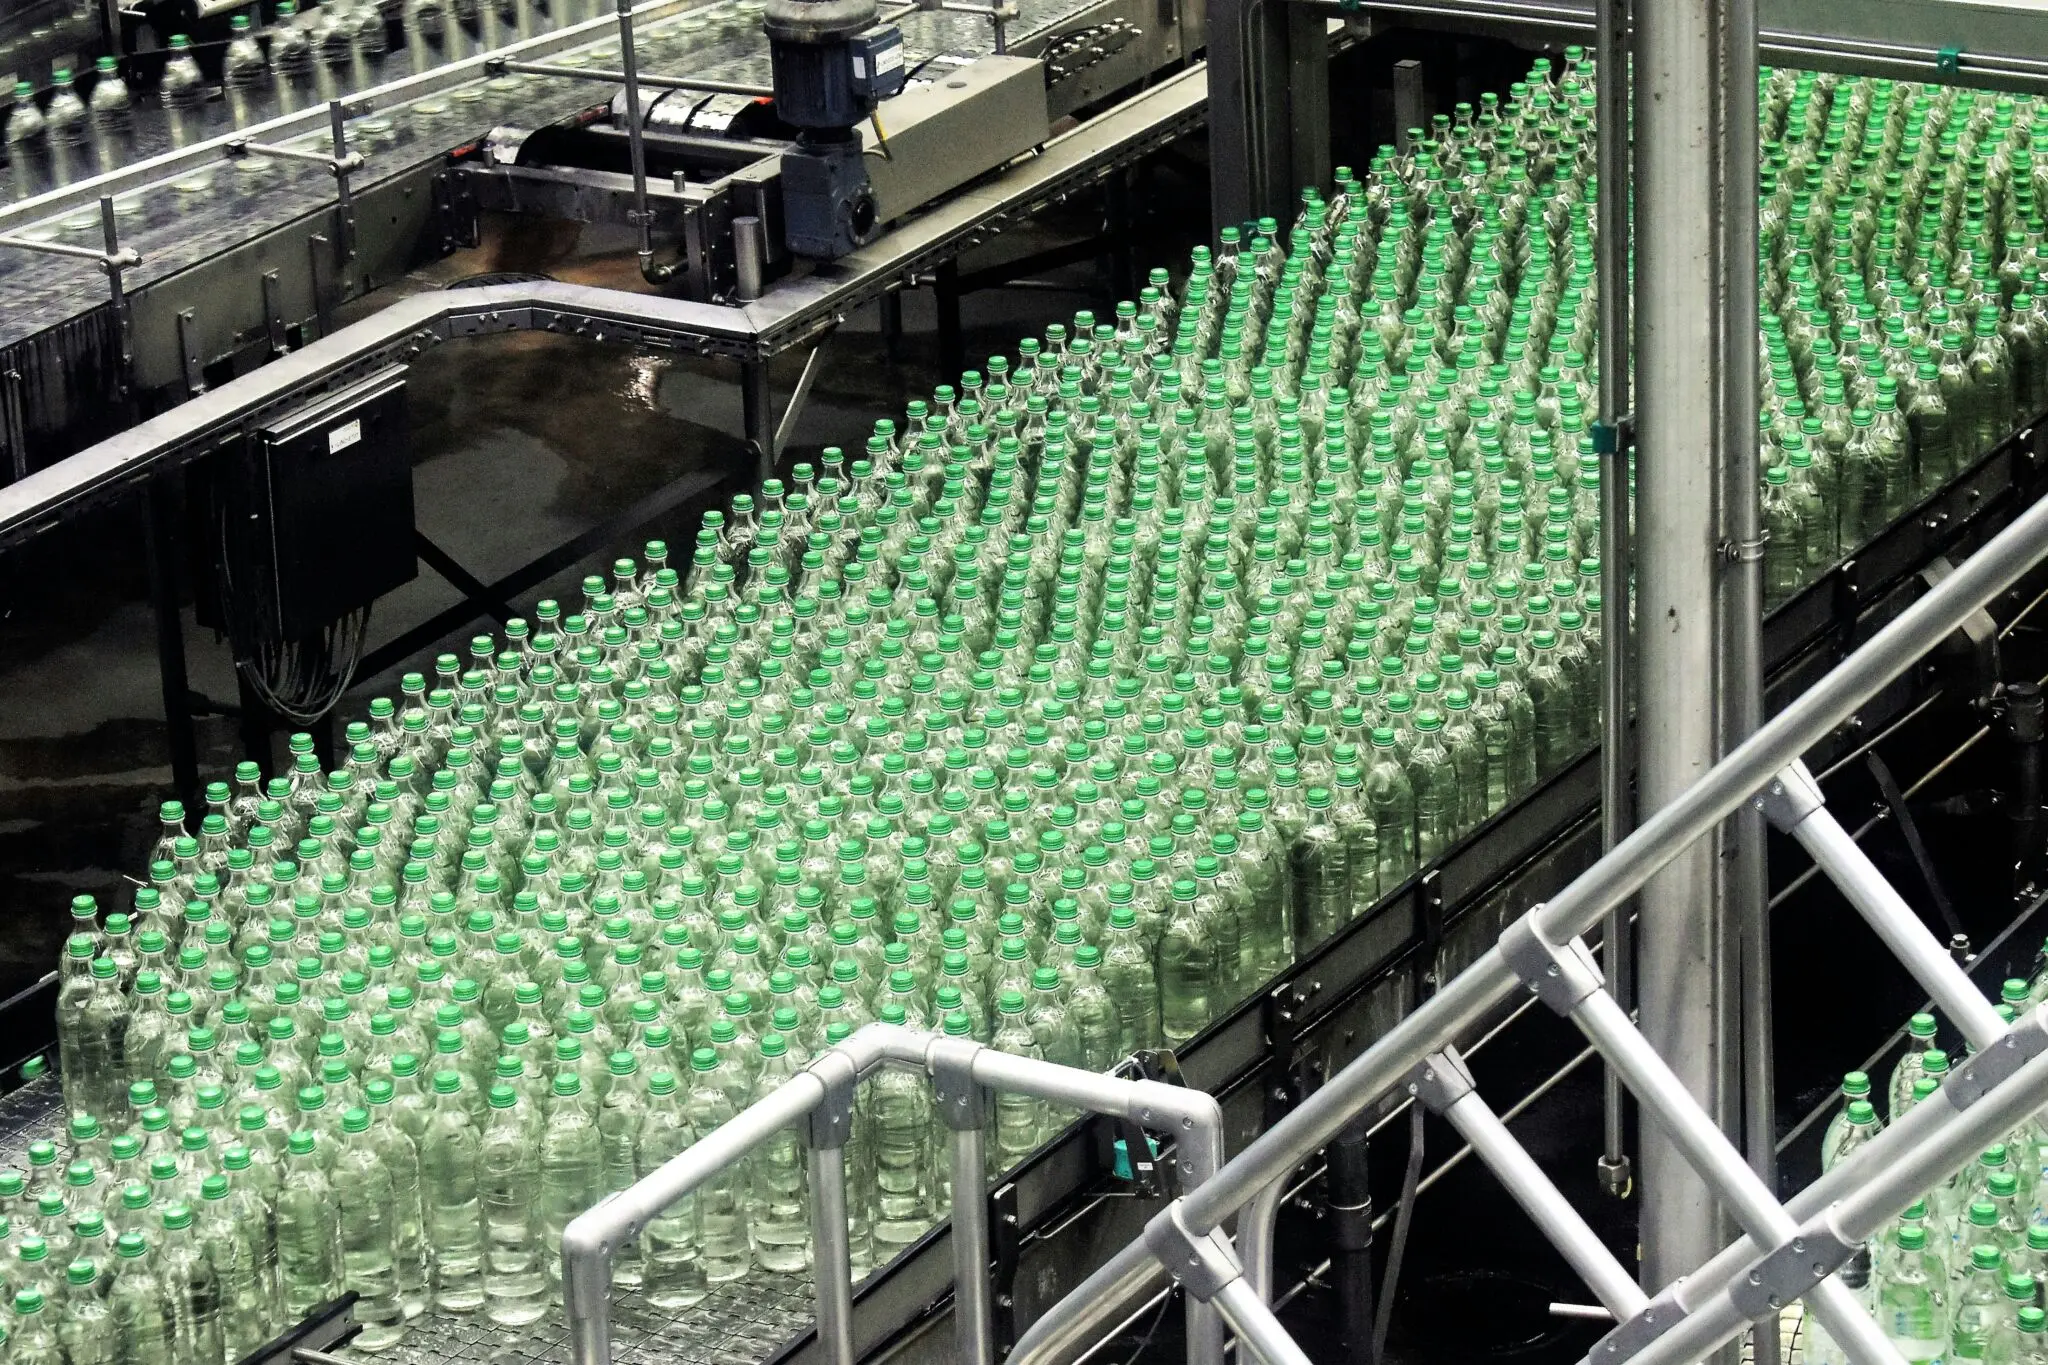
Para un family office, la lógica es distinta a la de un coleccionista. Una planta de bebidas genera flujo de caja operativo, no plusvalías latentes, y su valoración depende de contratos de distribución, no de índices de casas de subastas. Eso aporta descorrelación real frente a una cartera de arte o relojes. También aporta iliquidez y riesgo ejecutivo.
El negocio del agua envasada opera con márgenes ajustados en origen y márgenes altos en marca. La botella, el transporte y el espacio en lineal se comen buena parte del precio final. El proyecto solo funcionará si logra volumen fuera de Portugal y si evita competir por precio con la marca blanca europea, que controla la mayoría del espacio en alimentación.
Una marca deportiva vende licencias; una embotelladora vende litros. Son dos negocios distintos y el segundo exige una década de escala para dar retorno.
Márgenes, concesión y marca: la lectura de inversión
Mi lectura es que esta operación encaja en el perfil de diversificación empresarial, no en el de preservación de capital. Quien busque refugio frente a la volatilidad tiene vehículos más líquidos y con precios observables cada semana. Quien acepte riesgo operativo a cambio de un flujo de caja a partir de 2028 encontrará aquí una exposición interesante, con un socio local que conoce la concesión y una marca personal que abre puertas en el canal retail internacional.
Los riesgos son tres y conviene enumerarlos. El primero es la ejecución: obra civil, licencias ambientales y oposición vecinal por tráfico, ruido y paisaje, ya expresada en la zona. El segundo es la distribución: sin acuerdos con cadenas europeas, la capacidad instalada se convierte en coste fijo. El tercero es la marca: el tirón de un deportista no se traslada automáticamente a un producto de consumo diario de precio medio-bajo.
El precedente de Ursu sugiere que el equipo sabe lanzar, pero no demuestra que sepa escalar producción industrial. El hito a seguir es la conclusión de la estructura entre marzo y abril de 2027 y, después, la primera temporada completa de envasado en 2028. Ahí se verá si los 20 millones compran un negocio o un gesto.
💎 Veredicto Wealth
La planta de Gostei es una apuesta de diversificación empresarial para perfiles con tolerancia al riesgo operativo, no un activo de preservación de capital. El horizonte razonable es 2029, con la distribución en Europa como principal variable a vigilar.