
Las casas de análisis Citi y RBC Capital Markets ajustan a la baja los precios objetivo de Banco Santander tras la presentación de los resultados del tercer trimestre, pero siguen reafirmando su confianza con las recomendaciones de Comprar. Concretamente, ambas firmas coinciden en que a pesar de los recortes puntuales en las valoraciones, los fundamentales del grupo bancario se mantienen robustos gracias a una estricta disciplina operativa y a una política de retribución al accionista altamente competitiva.
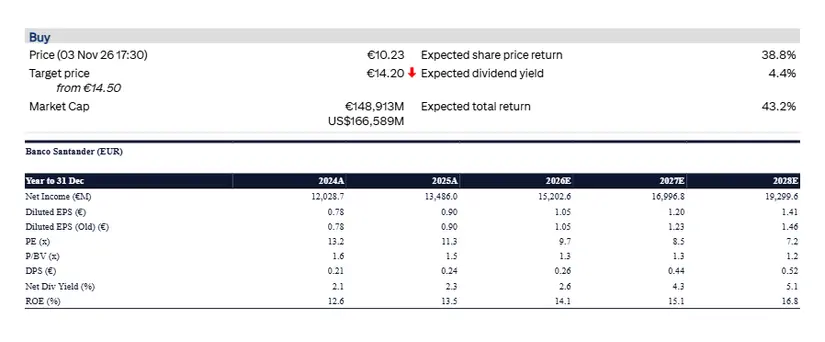
En este sentido, el experto de Citi, Borja Ramírez Segura, ha actualizado sus estimaciones financieras para el periodo 2026-2028, recortando su beneficio por acción en un 2% de media debido principalmente a menores ingresos en Brasil, lo que sitúa su precio objetivo en 14,2 euros frente a los 14,5 euros previos. A pesar de este ajuste, la entidad mantiene su recomendación de compra, destacando una sólida expectativa de retorno total para los inversores.
Por su parte, el analista de RBC Capital Markets, Benjamin Toms, ha publicado su actualización de modelo tras conocer los resultados del tercer trimestre de 2026, reduciendo su precio objetivo a 13,00 euros desde los 13,25 euros anteriores y reiterando su calificación de Outperform. El informe destaca que las revisiones a la baja responden a un entorno desafiante en ciertos mercados emergentes que impacta en los márgenes de interés.

Fuente: Banco Santander
Ajustes en las estimaciones y el impacto regional que afecta a Banco Santander
En este contexto, los analistas de Citi detallan que la revisión a la baja en sus beneficios estimados para Banco Santander se concentra fundamentalmente en el comportamiento de los ingresos en Brasil. Asimismo, Brasil es un mercado clave para el grupo, pero actualmente se encuentra experimentando una serie de presiones temporales.
No obstante, en Citi mantienen una visión optimista respaldada por un crecimiento generalizado del beneficio neto, que pasará de 15.202 millones de euros en 2026 a 19.299 millones en 2028. En sintonía con esto, RBC señala que su beneficio antes de impuestos ajustado para el ejercicio 2028 de Banco Santander disminuye un 4% como reflejo directo de menores márgenes de intereses, comisiones y un incremento en las provisiones por riesgo de crédito.
«Nuestro beneficio ajustado antes de impuestos estimado para el año fiscal 2028 disminuye un 4% debido a menores ingresos netos por intereses y comisiones».
RBC Capital Markets, Benjamin Toms
Hay que tener en cuenta que estos vientos en contra de Banco Santander en Latinoamérica encuentran un contrapeso favorable en Europa y Norteamérica, donde mercados como España muestran resiliencia en comisiones y Estados Unidos se beneficia de movimientos cambiarios y operaciones corporativas recientes. En cuanto a las métricas operativas frente a las guías oficiales, RBC modela un crecimiento de los ingresos a tipo de cambio constante del 4,7% CAGR para el periodo 2025-2028, cumpliendo holgadamente con los objetivos de la entidad.
Asimismo, se proyectan unos costes totales para 2028 de aproximadamente 27.000 millones de euros, lo que permitirá alcanzar una ratio de eficiencia (cost-to-income) del 37,7%, muy cerca de la ambición estratégica fijada por Banco Santander. Concretamente, el objetivo de Santander es mantenerse por debajo de dicha cifra en cuanto a los costes totales, y en el ratio de eficiencia lo sitúan en aproximadamente el 36%, por debajo de las estimaciones de los analistas.
Por otro lado, uno de los aspectos más celebrados por los analistas es la robustez de la política de asignación de capital y la retribución al accionista. Según las estimaciones de RBC, Banco Santander acumulará unas distribuciones totales a los accionistas de 34.100 millones de euros durante el trienio 2026-2028, desglosadas en 17.600 millones en concepto de dividendos en efectivo y 16.600 millones destinados a programas de recompra de acciones (buybacks). Esto se traduce en una rentabilidad estimada por retribución total para los inversores de aproximadamente el 7,9% anual de media (4,1% en dividendos y 3,9% en recompras).
Los principales riesgos que enfrenta Banco Santander
El informe elaborado por Citi advierte sobre la existencia de una serie de riesgos latentes que podrían desviar la cotización de los objetivos marcados para la entidad presidida por Ana Botín. Se trata de cuatro riesgos, y el primero de ellos podría darse por el deterioro macroeconómico y la volatilidad en los tipos de interés en los diferentes mercados donde opera el grupo bancario.
El segundo problema son los riesgos políticos e institucionales, con especial atención a la estabilidad tanto en Brasil como en España y el Reino Unido. Siguiendo esta línea, el tercer riesgo para Banco Santander se encuentra en los desafíos de la correcta ejecución de operaciones corporativas de fusiones y adquisiciones recientes como las últimas de TSB y Webster Bank. Por último, se encuentra la exposición a posibles impactos regulatorios adicionales sobre el capital y la gestión de riesgos legales o litigiosidad.

En conclusión, a pesar de los recortes puntuales en los precios objetivo provocados por la revisión a la baja en mercados emergentes como Brasil, el consenso de analistas sigue viendo en Banco Santander una oportunidad de inversión atractiva. «Respaldado por una sólida diversificación geográfica, una disciplina estricta de costes y un compromiso inquebrantable con la devolución de valor al accionista vía dividendos y recompras, el gigante financiero español transita hacia finales de década consolidando sus ambiciosos objetivos de rentabilidad y eficiencia», concluyen desde Citi.