Grifols ha encontrado en Egipto una de sus principales palancas para mejorar su rentabilidad a medio plazo. La compañía quiere triplicar la recogida de plasma en el país hasta alcanzar los tres millones de litros en 2029, aprovechando que su coste es casi un 50% inferior al de Estados Unidos. Una estrategia que, junto al fuerte crecimiento de las inmunoglobulinas subcutáneas, puede impulsar sus márgenes en los próximos años.
Abhishek Raval, analista de AlphaValue, reitera su recomendación de Comprar en Grifols en base a un precio objetivo de 16,5 euros que suponen un potencial de revalorización del 46% desde los precios actuales.
“En general, seguimos considerando que las acciones de Grifols son atractivas, gracias a la mejora en la ejecución operativa, a su condición de actor clave en el mercado oligopolístico de los medicamentos derivados del plasma sanguíneo y a los avances constantes en el desendeudamiento (deuda neta ajustada/EBITDA de 4,4 veces en 2026e). Tras la refinanciación a principios de este año de las obligaciones con vencimiento en 2027, no hay vencimientos significativos hasta el cuarto trimestre de 2028”, recuerda Raval.
“Al mismo tiempo, cabe esperar que la valoración de Grifols, una empresa controlada por una familia se vea lastrada por cuestiones relacionadas con la gobernanza, lo que se refleja en los parámetros de valoración relativa”, añade.
Claves de los resultados de Grifols
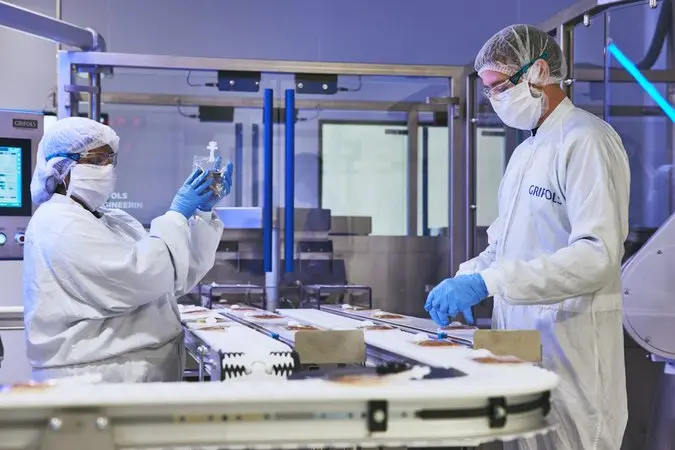
Egipto, la nueva palanca para abaratar costes y mejorar márgenes. Grifols ha encontrado en Egipto una de sus principales bazas para ganar rentabilidad a medio plazo. El coste por litro de plasma procedente de este país ronda los 200 dólares, prácticamente la mitad que el de Estados Unidos. La compañía quiere aprovechar esta ventaja para reducir su dependencia del mercado estadounidense y aumentar progresivamente el peso del plasma egipcio en su aprovisionamiento.
Tras recoger cerca de un millón de litros en 2026, su objetivo es triplicar esa cantidad hasta los tres millones en 2029. Además, la aprobación regulatoria europea para utilizar plasma procedente de Egipto, obtenida en diciembre de 2025, ha eliminado uno de los principales obstáculos para desarrollar esta estrategia.
Las inmunoglobulinas subcutáneas impulsan el crecimiento del negocio. El negocio de Grifols también encuentra apoyo en la buena evolución de sus medicamentos derivados del plasma. En el tercer trimestre, las ventas de inmunoglobulinas subcutáneas crecieron un 40%, frente al avance del 9,2% de las intravenosas. Esta evolución resulta especialmente favorable para la compañía, ya que las formulaciones subcutáneas tienen un precio superior y contribuyen a mejorar la rentabilidad gracias a una mezcla de productos más favorable.
El negocio de Biopharma, que representa alrededor del 88% de los ingresos del grupo, creció cerca de un 10%, compensando parcialmente la debilidad de la albúmina en China, donde la presión sobre los precios y los elevados inventarios siguen condicionando las ventas.
Más beneficios y menos deuda, aunque persisten los riesgos. Los resultados del tercer trimestre refuerzan la recuperación operativa de Grifols. La compañía alcanzó unas ventas cercanas a los 2.000 millones de euros, un 8,4% más a tipos de cambio constantes, mientras que el EBITDA ajustado aumentó un 9,8%, hasta los 538 millones.
El margen mejoró hasta el 26,4%, frente al 25,8% del mismo periodo del año anterior. La dirección mantiene sus objetivos para 2026, con un crecimiento del EBITDA ajustado de entre el 5% y el 9% y una generación de caja libre de entre 500 y 575 millones de euros.
Los resultados Grifols: dispara un 28% el beneficio hasta 390 millones y reparte nuevo dividendo
Además, el apalancamiento declarado bajó hasta 5,2 veces desde las 5,4 veces del segundo trimestre. Pese a estos avances, el elevado endeudamiento y las dudas sobre el gobierno corporativo, vinculadas al control familiar de la compañía, continúan pesando sobre su valoración bursátil.
Para la firma francesa Alphavalue, “los resultados del tercer trimestre fueron tranquilizadores, ya que el crecimiento de las inmunoglobulinas subcutáneas, el aumento de los volúmenes y la optimización del coste del plasma contribuyeron a la expansión tanto de la facturación como de la rentabilidad. La empresa sigue en el buen camino para cumplir sus objetivos para todo el año”.
“Dada la creciente proporción de plasma de menor coste procedente de Egipto, esperamos que las mejoras en los márgenes se mantengan a medio plazo. Aunque somos conscientes del lastre que supone para la valoración la situación relacionada con la gobernanza, su posición dominante en un mercado oligopolístico en constante crecimiento y la reducción gradual del apalancamiento respaldan nuestra recomendación de Comprar”, concluyen.
En lo que llevamos de año, las acciones de Grifols apenas suben un punto porcentual, con lo que su capitalización de mercado es de 6.806 millones de euros. A 11,7 euros, Grifols ofrece una ratio P/E de 17 veces y una rentabilidad por dividendo de, 2%. En este sentido, conviene recordar que la empresa abonará 0,15 euros de dividendo el 4 de diciembre.