
La planificación eléctrica 2030 afronta su tramo final con dos años ya consumidos y 17.000 millones de euros de inversión sin ejecutar. El Ministerio para la Transición Ecológica se ha marcado el 29 de noviembre como frontera para cerrar dos expedientes que el sector espera desde hace meses: la aprobación definitiva del plan de redes y la orden que convocará la primera subasta del mercado de capacidad.
El calendario aprieta y no admite otra prórroga. El secretario de Estado de Energía, Joan Groizard, ha acelerado en las últimas semanas la ronda de contactos con las comunidades autónomas para presentar los planes de inversión en redes de cada territorio. Según la información publicada por El Periódico de la Energía, solo quedan por cerrar Castilla y León, Castilla-La Mancha y La Rioja. La ronda se remata estos días y deja el texto a un paso de su tramitación final.
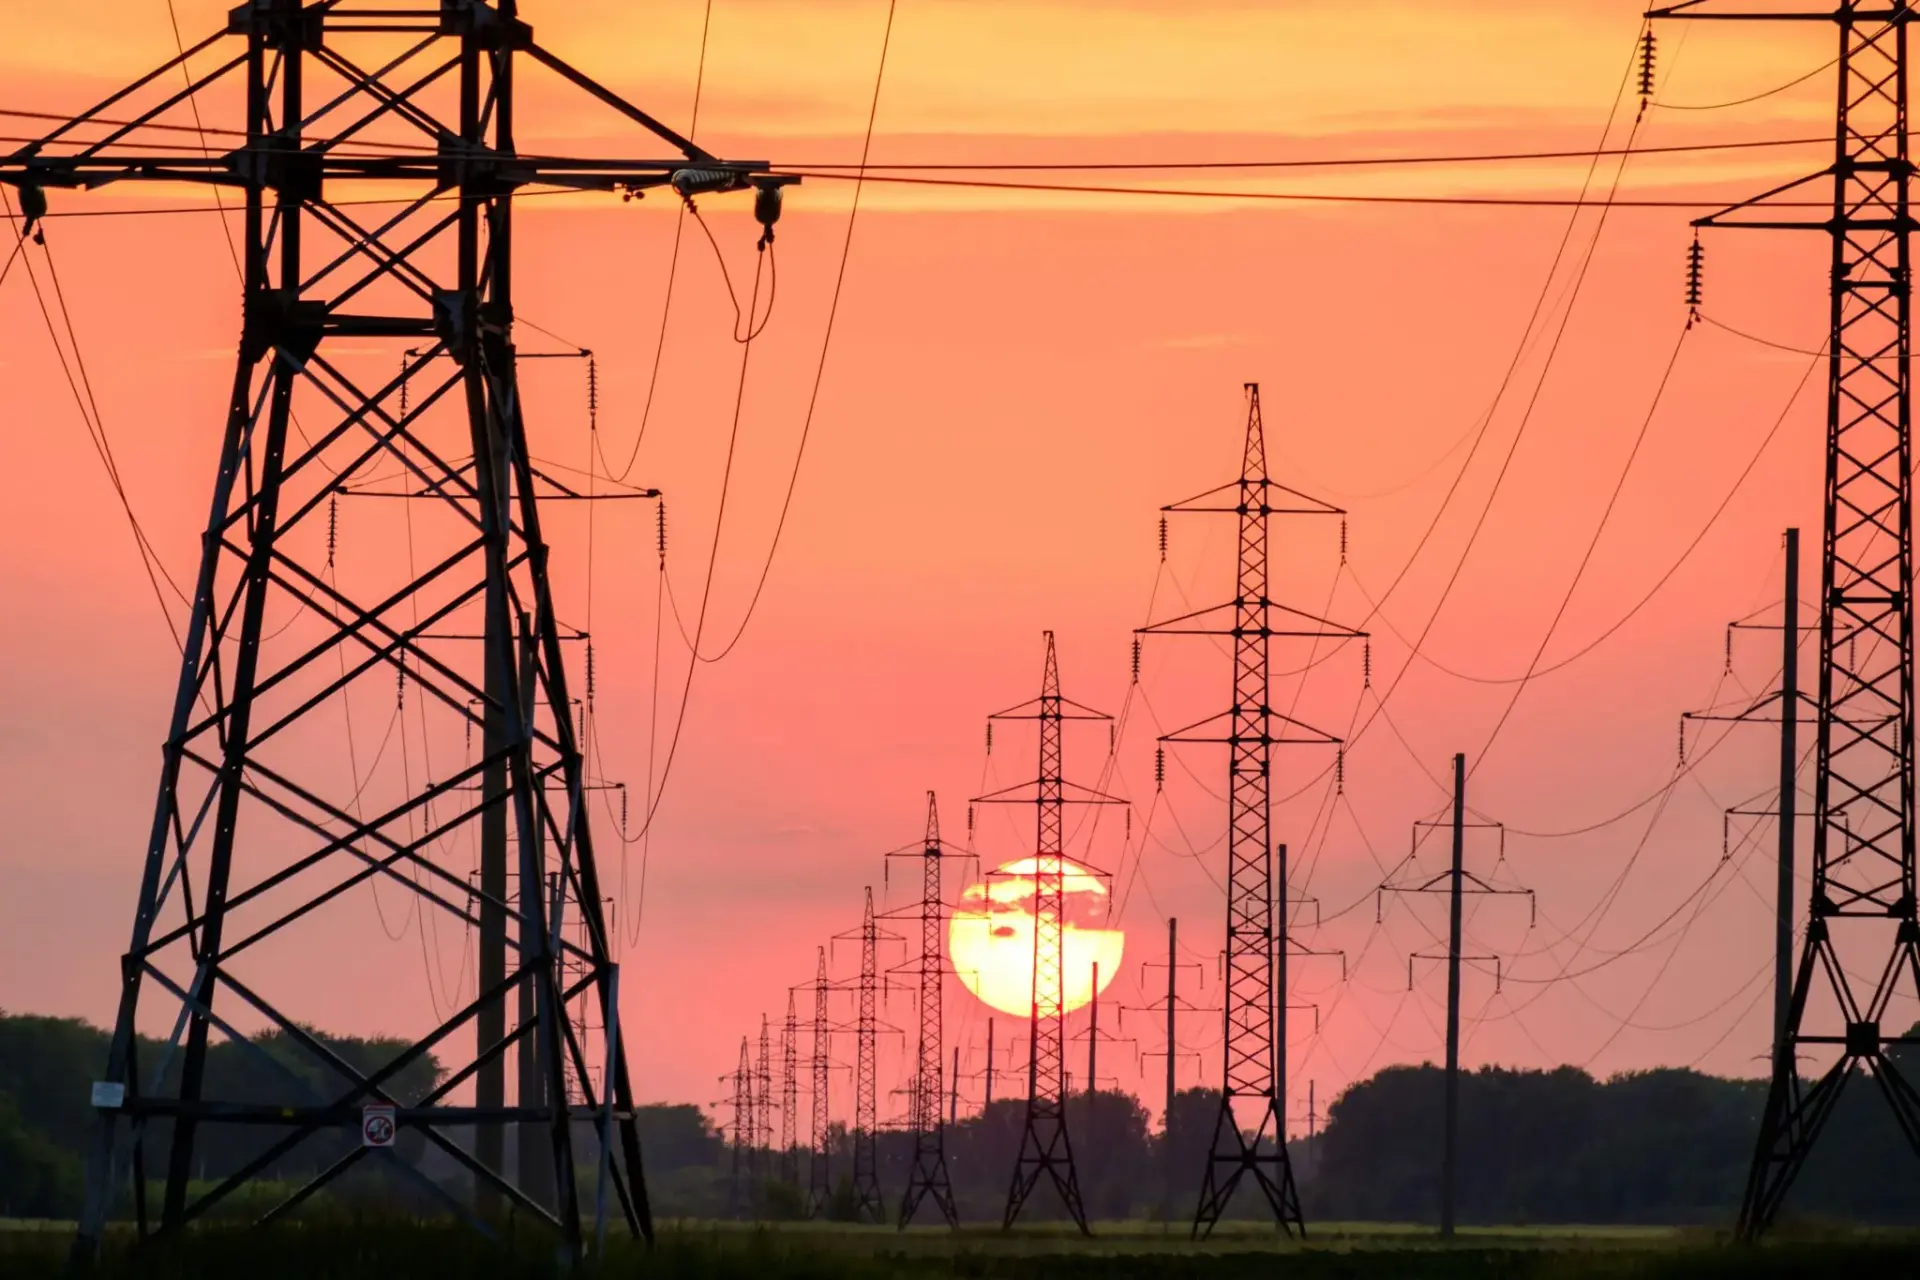
Ninguna planificación anterior se acerca a ese volumen. El Ejecutivo eleva un 144% la inversión en redes eléctricas hasta 2030, hasta superar los 17.000 millones de euros, una cifra sin parangón en la historia reciente del sistema eléctrico español. La mayor parte del esfuerzo recae sobre los operadores de transporte y distribución, con Red Eléctrica como titular de la red de muy alta tensión y las distribuidoras de las grandes compañías en media y baja tensión.
Dos de los cinco años que cubre la planificación, el periodo 2025-2030, ya se han ido en tramitación. Nunca se había planteado en España un programa de esta envergadura con tan poco recorrido por delante: el margen real de ejecución queda en tres ejercicios para desplegar una inversión que, en condiciones normales, habría necesitado el doble de tiempo.
Qué cambia la planificación eléctrica 2030 en la red de transporte y distribución
La red dejó de ser un asunto técnico para convertirse en el cuello de botella de la electrificación. Hay proyectos de demanda esperando punto de conexión: centros de datos, fábricas de baterías, nuevas plantas industriales, hospitales y promociones de vivienda. Sin capacidad de red esos proyectos no arrancan, y con ellos se frena la sustitución de calderas de gas por bombas de calor o la electrificación de procesos fabriles.
La planificación no genera electricidad ni abarata el recibo por sí sola: decide dónde puede conectarse quien quiere consumirla.
El ministerio insiste en dos objetivos. El primero, desengancharse de los combustibles fósiles apoyándose en la generación renovable ya instalada. El segundo, moderar la factura energética a medio plazo. Ambos dependen de una condición previa que aún no está firmada: que la red tenga capacidad para absorber y distribuir esos flujos sin congestiones.
Las cifras de penetración renovable no sirven de nada si la energía no llega. Esa es la lectura que comparten los operadores, que llevan meses advirtiendo de que las solicitudes de acceso se acumulan más rápido que las autorizaciones de construcción.
La primera subasta del mercado de capacidad: qué decidirá la orden de Aagesen
La segunda pieza es la orden ministerial que desarrollará el mercado de capacidad aprobado recientemente. La ministra Sara Aagesen tiene en su mano fijar la fecha de la primera subasta y, sobre todo, las reglas del juego: duración del contrato, coeficientes de firmeza, precios de reserva, cantidad de megavatios y garantías exigidas a los participantes.
Entre los aspirantes hay de todo: plantas de ciclo combinado, instalaciones de almacenamiento eléctrico y algunos consumidores industriales dispuestos a ofrecer flexibilidad. Los coeficientes de firmeza son la variable decisiva, porque determinan cuánta potencia se reconoce a cada tecnología y, por tanto, cuánto ingreso puede capturar en la puja.
El sector del almacenamiento aguarda la orden con expectación, aunque nadie debería confundirla con una solución integral. Lo que aporta, en el mejor de los casos, es un flujo de ingresos estable con el que la banca pueda modelar la financiación de proyectos que hoy no cierran. Sin esa señal de precio a diez o quince años, muchos desarrollos de baterías siguen sin entidades dispuestas a firmar.
El mercado de capacidad no resuelve el negocio de las baterías; solo les entrega una parte del ingreso que los bancos exigen para financiarlas.
Quien respira con más tranquilidad es el parque de ciclos combinados, la principal herramienta de respaldo del sistema. La subasta despeja parte de su futuro y les reconoce una retribución por estar disponibles cuando la renovable no sopla ni calienta el sol. La competencia, eso sí, será dura y el número de megavatios a repartir marcará quién entra y quién se queda fuera.
El riesgo de llegar tarde: dos años perdidos que se pagan en la factura
La aritmética política y la aritmética industrial no siempre coinciden. El ministerio tiene los textos avanzados, pero ninguna de las dos decisiones está cerrada. La orden del mercado de capacidad necesita todavía el visto bueno de la Oficina Económica del Presidente, con Manuel de la Rocha como última firma antes de que el asunto suba al Consejo de Ministros.
Ese trámite es el punto de fuga de todo el calendario. Si la orden no entra en el orden del día antes de la fecha marcada, la primera subasta se desplaza a 2027 y, con ella, las decisiones de inversión de los operadores de red y de los promotores de almacenamiento. El coste no se mide en semanas de espera administrativa, sino en proyectos industriales que eligen otro país para conectarse.
El contexto europeo añade presión. Los planes de desarrollo de red se han convertido en el instrumento con el que Bruselas quiere ordenar la electrificación del continente, y España compite por atraer demanda intensiva en electricidad —centros de datos, hidrógeno, baterías— contra mercados con procesos más ágiles. Una planificación que llega con dos años de retraso no es un problema de papeleo: es una desventaja competitiva que acaba trasladándose al precio final.
La contradicción de fondo es otra. El sistema necesita más red, más almacenamiento y más respaldo firme al mismo tiempo, y cada pieza se aprueba a distinto ritmo. El plan de redes depende de las comunidades autónomas, el mercado de capacidad de una orden con precios y coeficientes, y la financiación de la banca. Ninguna de las tres encaja por separado. De ahí la urgencia: los tres calendarios deben alinearse antes de que se cierre el ejercicio.
El hito verificable está a la vista. La pregunta que el sector se hace no es si habrá planificación eléctrica 2030 ni si habrá subasta de capacidad, sino si ambas estarán aprobadas y publicadas en el Boletín Oficial del Estado antes del 29 de noviembre. Si no ocurre, España habrá consumido tres de los cinco años del plan y el debate se trasladará a 2027 con las mismas cifras sobre la mesa y menos margen para ejecutarlas.








