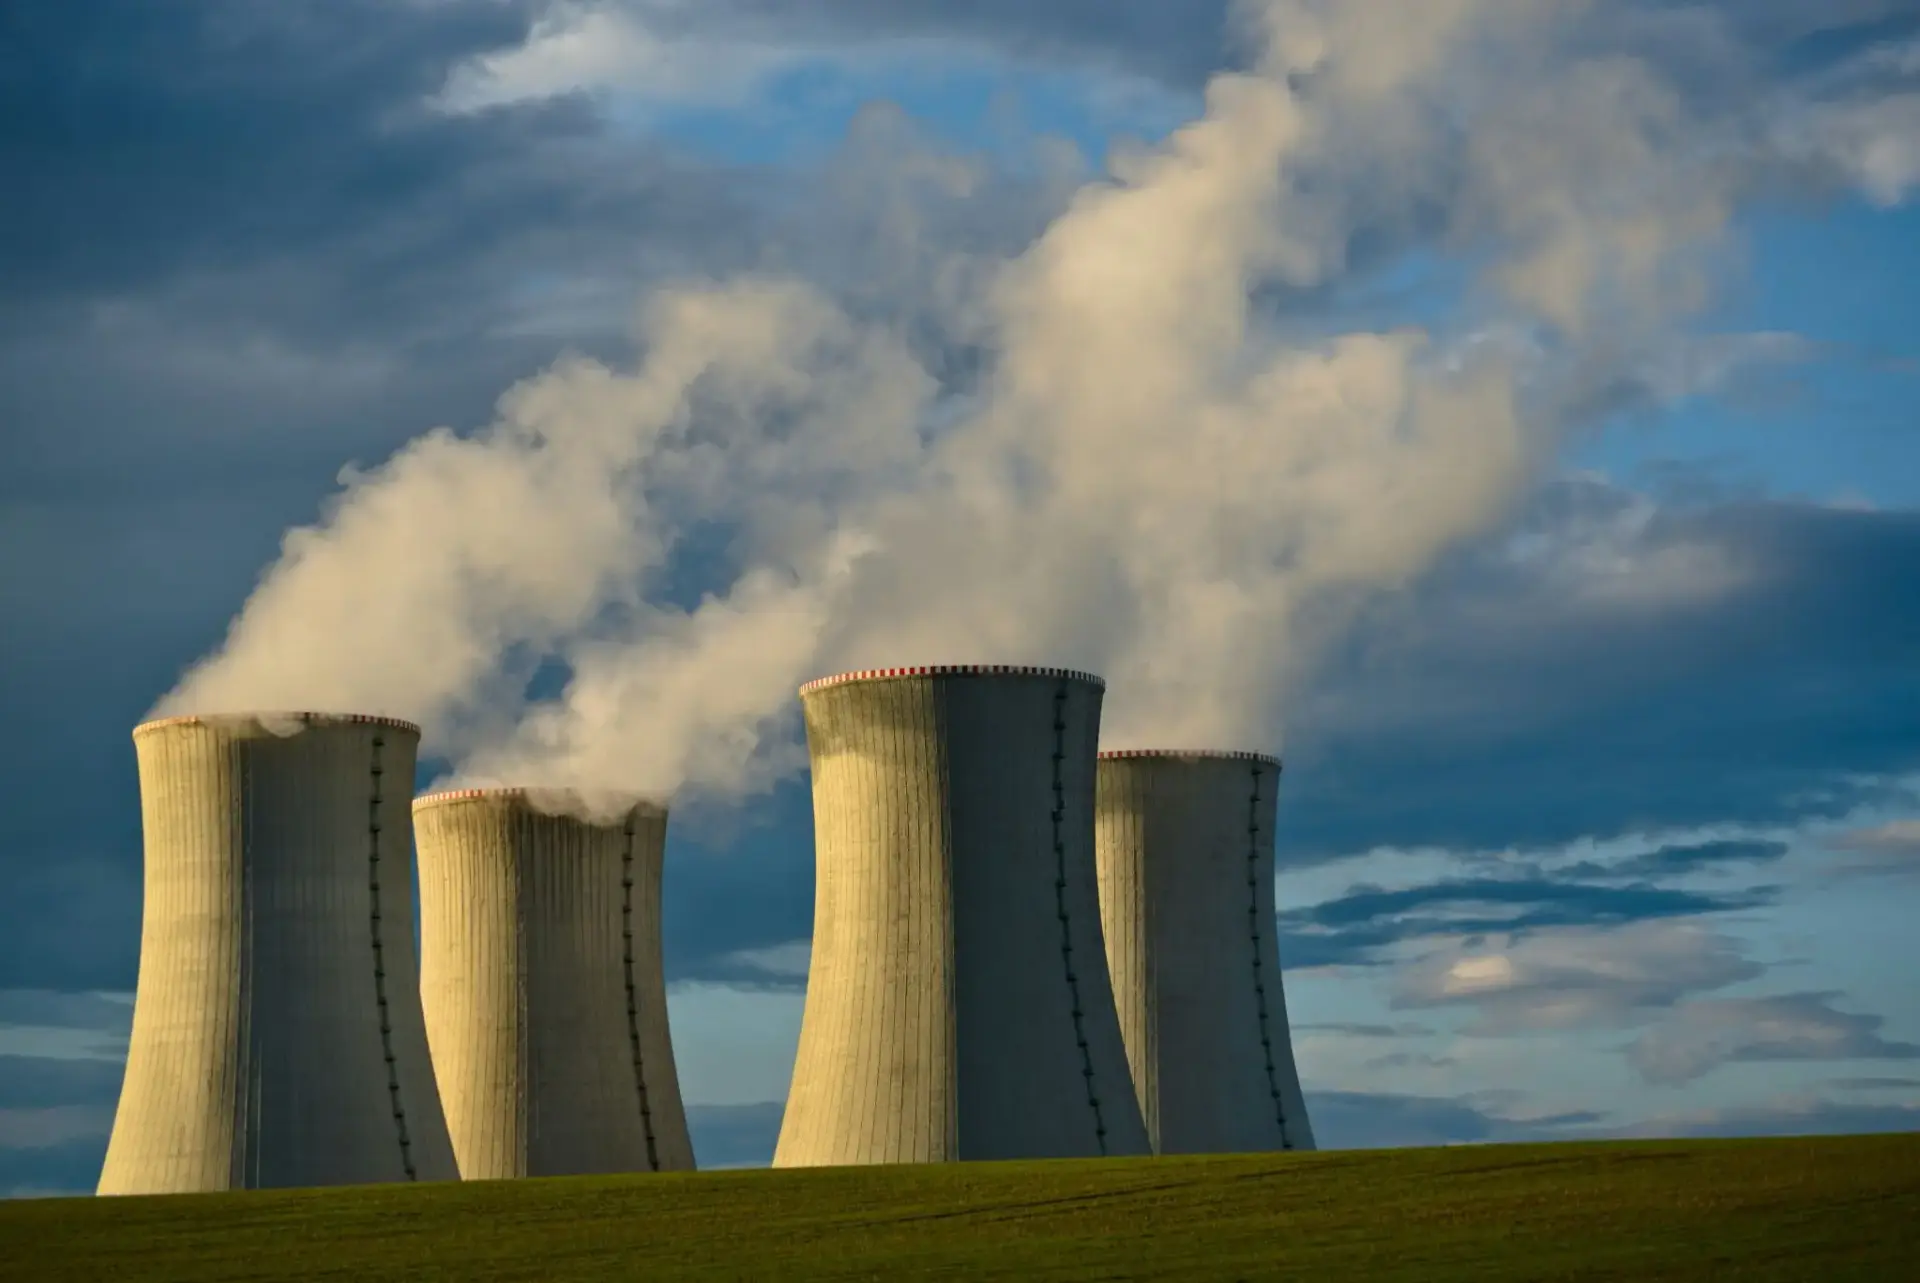
El debate sobre el cierre nuclear en España vuelve a moverse. Gianni Vittorio Armani, consejero delegado de Endesa, ha pedido revisar el calendario de apagado de todo el parque atómico —no solo Almaraz— y ha ligado esa prórroga a la seguridad de suministro y al precio de la luz. Lo hizo en la presentación de resultados del grupo, a un mes escaso de las elecciones generales.
La decisión que abrió la puerta se adoptó en agosto de 2026, cuando se acordó llevar la vida útil de Almaraz hasta 2030. Para el primer ejecutivo de la eléctrica, ese movimiento ‘cambia solo por unos pocos años la extensión de la vida útil’ del reactor extremeño, pero tiene un valor distinto: ‘establece algunos de los pilares clave para una evaluación futura’.
El razonamiento que despliega Armani tiene tres patas. La primera es técnica: la nuclear aporta ‘capacidad firme’ al sistema, un atributo que la compañía considera ‘estratégicamente necesario’ en un mix con cada vez más peso de la renovable intermitente. La segunda es de mercado: esa producción ‘está menos expuesta a la volatilidad’ de los precios mayoristas. La tercera juega en contra y es fiscal: el directivo subrayó la ‘enorme carga impositiva’ que soporta la tecnología.
Es la primera vez que Armani se pronuncia en público sobre esta cuestión. Las grandes propietarias del parque —Endesa e Iberdrola— venían reclamando una extensión desde hacía meses, pero sin ponerle nombre y apellidos a los reactores afectados. El miércoles lo hizo el máximo responsable de la segunda eléctrica española por número de clientes, con el calendario electoral como telón de fondo.
A un mes de los comicios, el mensaje tiene lectura política inmediata. Reabrir el debate sobre Ascó y Vandellós obliga a los partidos a posicionarse sobre una tecnología que aporta una parte relevante de la electricidad del país y que el plan vigente condena a apagarse por tramos a lo largo de la próxima década.
Endesa no pide alargar un reactor concreto: pide reescribir el mapa de apagones de toda una tecnología con la factura eléctrica como argumento.
De Almaraz a Ascó y Vandellós: el terreno que Armani quiere abrir
El ejecutivo fue explícito sobre el alcance. Esos elementos ‘preparan claramente el terreno para una revisión de todo el parque nuclear en España’, dijo, antes de situar la conversación en el calendario: ‘Vemos que en el próximo año será parte de la discusión con las instituciones’. La frase coloca 2027 en el centro: será el Gobierno que salga de las urnas el que tendrá que decidir si mantiene el plan de cierre o lo reabre.
El argumento nuclear ha cambiado de bando: ya no se vende como transición energética, sino como seguro contra la volatilidad del recibo.
El marco regulatorio no es neutro. Cualquier revisión del resto del parque pasaría por el trámite que ya atravesó Almaraz: informes técnicos de el Consejo de Seguridad Nuclear, pronunciamientos sobre seguridad y una negociación posterior entre propietarias y Ministerio para la Transición Ecológica. Nada de eso depende del calendario electoral, y todo eso condiciona el resultado.
Los números que sostienen la petición: 1.962 millones hasta septiembre
La eléctrica presentó unas cuentas que refuerzan su posición negociadora. El beneficio neto alcanzó los 1.962 millones de euros entre enero y septiembre, un 15% más que en el mismo periodo de 2025, mientras el resultado bruto de explotación subió un 8%, hasta 4.577 millones. La compañía confirmó su previsión de superar los 2.400 millones de beneficio ordinario neto en el conjunto de 2026, ‘incluso ante unas condiciones de mercado más exigentes en el cuarto trimestre’, según los datos difundidos por la propia compañía.
El perfil del negocio explica por qué la dirección se siente cómoda reabriendo un debate incómodo. Los negocios regulados —redes y generación extrapeninsular— aportan ya cerca de la mitad del ebitda, frente al 40% del ejercicio anterior. En paralelo, las inversiones brutas crecieron un 19%, hasta 1.622 millones, con la red de distribución como protagonista y un alza interanual del 42%. Menos exposición al mercado y más kilómetro de cable: ese es el Endesa que negocia con el Gobierno.
Hay una partida que conecta directamente la seguridad de suministro con el recibo. Los costes de servicios auxiliares, impulsados por la operación reforzada en la que opera el sistema eléctrico desde el apagón del 28 de abril de 2025, superaban los 4.000 millones de euros a finales de septiembre. La compañía estima que cerrarán el año entre 5.500 y 6.000 millones. Es la cifra que mejor explica por qué Armani pronuncia ‘precio de la luz’ y ‘capacidad firme’ en la misma frase.
En el terreno laboral, el grupo mantiene su plan de ajuste con 230 salidas voluntarias hasta 2029. Y en el estratégico, prepara un nuevo plan que verá la luz en febrero de 2027, ya con el nuevo ciclo político en marcha y con la incógnita nuclear encima de la mesa.
No todo son mensajes amables hacia el Ejecutivo. Endesa considera que los últimos cambios introducidos en la propuesta de real decreto para regular los centros de datos ‘son insuficientes’ para eliminar las barreras a la inversión. La versión remitida al Consejo de Estado, advierte, ‘podría suponer la ralentización del desarrollo de centros de datos en España y limitar en última instancia parte del crecimiento de la demanda de electricidad’. La objeción encaja con su tesis: sin demanda nueva, el país necesitará menos respaldo, y la nuclear perdería uno de sus argumentos.
Por qué la nuclear vuelve al centro del debate energético
El envite de Endesa no es una operación de rescate sectorial, sino una reclamación de precio. La nuclear española lleva años atrapada en una paradoja: es la tecnología con menores costes marginales del sistema, la que más horas funciona y la que mejor protege al recibo de los picos del mercado mayorista, pero su retribución depende de un marco regulatorio que las compañías consideran confiscatorio. Armani lo dijo sin rodeos al citar la ‘enorme carga impositiva’. Traducido: si el Estado quiere capacidad firme disponible en la próxima década, tendrá que decidir cómo la paga.
El contexto refuerza esa lectura. Con los negocios regulados aportando cerca de la mitad del ebitda y las redes creciendo a doble dígito, la compañía se está convirtiendo en un operador de infraestructura que cobra por disponibilidad y por conexión. Bajo esa lógica, la nuclear deja de ser un negocio de generación y pasa a ser un activo de respaldo cuyo valor se fija en la regulación, no en el mercado mayorista.
Hay tres riesgos que el discurso de la eléctrica no resuelve. El primero es de secuencia: el calendario vigente exige decisiones técnicas, con años de antelación, y el proceso electoral puede dejar el expediente en el aire. El segundo es de reparto de costes: la operación reforzada del sistema, que ya supera los 4.000 millones y puede cerrar el año cerca de los 6.000, acaba en la factura de todos los consumidores, no solo en la de las eléctricas. El tercero es de credibilidad regulatoria: prorrogar Almaraz fijó un precedente, pero un precedente no es una política energética.
El mercado tendrá dos señales para comprobarlo. La primera, el plan estratégico que la compañía presentará en febrero de 2027, donde se verá si la nuclear entra en la inversión prevista o se queda en el discurso. La segunda, la posición del próximo Gobierno sobre el mecanismo de capacidad y sobre la fiscalidad que grava los reactores. Si ambas piezas encajan, la revisión del parque dejará de ser una petición empresarial y pasará a ser un debate con fecha. Si no encajan, Almaraz quedará como lo que es hoy: una excepción de cuatro años en un calendario que sigue corriendo.