
Dentro de un escenario altamente competitivo en el sector financiero, BBVA se ha posicionado de manera destacada como uno de los valores preferidos por el grupo de expertos de JP Morgan. Recientemente, un informe de estrategia de renta variable europea elaborado por los expertos ha puesto de manifiesto la solidez del modelo de negocio de la entidad bancaria, elevando su precio objetivo hasta los 27,10 euros por acción.
En este sentido, los cambios en la acción de BBVA responden indirectamente a una revisión al alza de las previsiones macroeconómicas globales, lideradas por una modificación en cuanto a las expectativas de los tipos de interés de referencia del Banco Central Europeo, que sitúan la tasa de depósito en el 2,75% para finales de año, y además se mantendrá estable a lo largo del ejercicio fiscal de 2027.
No obstante, tal y como adelantan los expertos de JP Morgan encabezados por Marta Sánchez Romero, uno de los principales riesgos que podría afectar a la entidad financiera vasca es «la interconexión de México y Sudamérica con la economía estadounidense, que podría tener un impacto negativo en las ganancias de BBVA, debido eso sí a la creciente incertidumbre política.
BBVA consolida su liderazgo estratégico
En este contexto, la revisión al alza del tipo de interés medio de la facilidad de depósito y la proyección de los tipos Euribor a 12 meses, estimados en el 2,7% para 2026, el 2,8% para 2027 y el 2,6% para el periodo comprendido entre 2028 y posteriores, han tenido un impacto positivo directo en las cuentas de resultados estimadas para los bancos españoles, donde encontramos a BBVA.
Si bien «el ajuste cuantitativo inicial sobre el beneficio por acción se sitúa de forma moderada en torno al 1% para los ejercicios 2027 y 2028 en el conjunto del sector, en el caso específico de BBVA este impulso se ve magnificado por su excepcional diversificación geográfica y la precisión de sus coberturas frente a las fluctuaciones en las curvas de tipos de cambio de los mercados emergentes en los que opera», afirma la experta de JP Morgan.
«La entidad presidida por Carlos Torres no solo capitaliza el nuevo escenario monetario europeo, sino que cosecha los frutos de una estrategia multisectorial y multipaís que mitiga riesgos locales y maximiza las sinergias operativas globales»
Marta Sánchez Romero, JP Morgan
El análisis detallado de las previsiones financieras incorporadas en los modelos actualizados de J.P. Morgan revela cifras extraordinariamente robustas para el gigante bancario español. Las estimaciones de beneficios previos a minoritarios y posteriores a cupones AT1 para BBVA apuntan a una trayectoria de crecimiento compuesto del beneficio por acción verdaderamente notable, estimándose una tasa anual compuesta del orden del 16% anual hasta el ejercicio 2028.
Esta progresión sitúa las proyecciones de beneficios de la entidad un 6% «por encima del consenso generalizado recopilado por Bloomberg, una divergencia significativa que subraya el optimismo fundamentado de los analistas respecto a la capacidad de ejecución operativa del banco», tal y como añaden los analistas de JP Morgan.

Fuente: Agencias.
En términos de valoración bursátil, cotizando a múltiplos muy atractivos de aproximadamente 9,5 veces los beneficios estimados a 24 meses vista, BBVA se perfila como una propuesta de inversión de alto valor, capaz de ofrecer una atractiva retribución al accionista mediante una combinación equilibrada de dividendos y programas de recompra de acciones que se traducen en una rentabilidad anual estimada del 7% para los ejercicios 2027 y 2028.
El rol crucial de México y Turquía para que BBVA siga creando valor
Concretamente, el verdadero motor diferencial que consigue explicar el atractivo inversor de la entidad financiera, BBVA, radica en su capacidad de diversificación geográfica, un modelo que combina la estabilidad de los mercados desarrollados europeos con el dinamismo y el alto potencial de crecimiento de economías emergentes clave como lo son tanto México como Turquía y América del Sur.
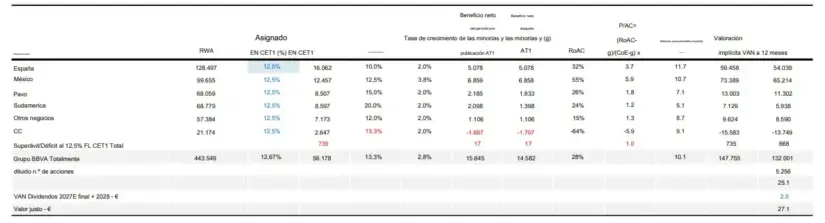
Según la valoración por suma de partes realizada por J.P. Morgan con horizonte a diciembre de 2027, «cada una de estas geografías aporta un valor estratégico diferencial al grupo consolidado, estructurado sobre una base de activos ponderados por riesgo que ascienden a más de 443.000 millones de euros y un ratio de capital CET1 fully loaded situado en el 12,67%«.
En primer lugar, en España la entidad actúa como un pilar fundamental de estabilidad y generación de rentabilidad recurrente, con unos activos ponderados por riesgo que superan los 128.400 millones de euros, y un beneficio neto estimado que alcanza los 5.078 millones de euros, mostrando así una rentabilidad sobre el capital asignado del 32%. No obstante, es el negocio en México el que ejerce como la auténtica joya de la corona dentro de la estructura internacional de BBVA.
Fuente: JP Morgan
Sin ir más lejos, con una contribución masiva a los beneficios que supera los 6.850 millones de euros y una rentabilidad sobre el capital asignado que alcanza un impresionante 55%, México consolida su estatus como el motor de crecimiento más potente de la entidad. A pesar de los riesgos macroeconómicos inherentes a la interconexión de la economía mexicana y sudamericana con la evolución de EE. UU., BBVA ha demostrado una capacidad sobresaliente para absorber la volatilidad cambiaria y mantener márgenes operativos extraordinariamente amplios.
Por otro lado, la operación en Turquía, a pesar de los desafíos históricos vinculados a entornos inflacionarios complejos y presiones regulatorias, continúa aportando un volumen de beneficio neto post-minoritarios superior a los 1.830 millones de euros, con una rentabilidad sobre el capital asignado del 26%. Asimismo, el negocio en América del Sur suma aportaciones estables que consolidan un beneficio neto post-minoritarios cercano a los 1.400 millones de euros y un ROAC del 24%. La capacidad de BBVA para equilibrar ciclos económicos dispares en Europa, Norteamérica y Latinoamérica permite a la dirección optimizar la asignación de capital y mantener una política de retribución al accionista líder en el sector.
No obstante, el informe de J.P. Morgan también identifica una serie de riesgos potenciales que los inversores y gestores deben monitorizar de cerca en el horizonte de los próximos años. Entre los factores de riesgo destacados figuran una potencial desaceleración macroeconómica global o el resurgimiento de crisis de deuda soberana, los riesgos derivados de la incertidumbre en torno a la renegociación del T-MEC para México, la persistencia de dinámicas inflacionarias elevadas en Turquía y Argentina, y la posibilidad de que los tipos de interés en la Eurozona experimenten descensos imprevistos por debajo de los niveles actuales. Asimismo, presiones inflacionarias sobre los costes salariales, mayores costes por litigios o un incremento en las pérdidas por insolvencias crediticias se mantienen como variables bajo estrecho control analítico.