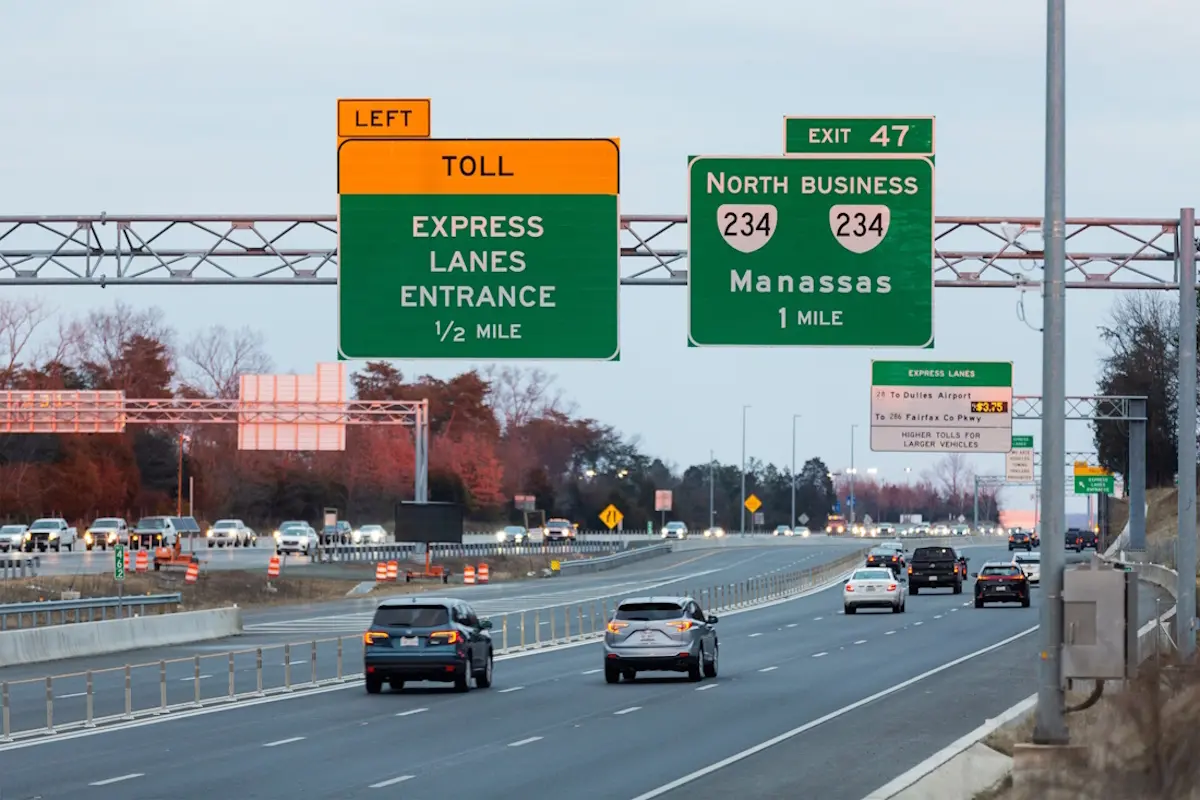
Ferrovial buscará socios para financiar la autopista I-285 Este de Georgia. La acción se ha disparado un 8,4% en el Ibex este miércoles después de que la compañía aclarase cómo piensa pagar el proyecto que llevaba semanas generando dudas en el parqué.
Lo relevante no es la concesión en sí, sino su estructura de capital. En las últimas semanas habían arreciado las preguntas sobre la capacidad del grupo para sostener en solitario el esfuerzo inversor de su cartera de peajes estadounidense, con la I-285 Este de Georgia, y la I-24 de Tennessee como principales focos de preocupación. El consejero delegado, Ignacio Madridejos, respondió con una frase que el mercado leyó como un despeje: ‘Sí, buscaremos socios para la autopista I-285 Este de Georgia’, según recoge El Economista.
La reacción fue inmediata. Ferrovial se anotó un 8,4% en la sesión, y otras informaciones elevan la subida hasta cerca del 9%, como apuntaba El Confidencial al hablar de la autopista de Tennessee. No es habitual un movimiento de esa magnitud en un valor con la capitalización del grupo por una cuestión de financiación. Ahí está la medida exacta de cuánta tensión se había acumulado.
El socio como fórmula: Ferrovial reparte capital para no cargar la deuda
La entrada de un socio financiero en un proyecto de peaje no es una fórmula nueva para la compañía que preside Rafael del Pino. Forma parte de su estrategia declarada de rotación de capital: se cede una parte del activo a un inversor institucional —fondos de infraestructura, aseguradoras, planes de pensiones— y con ese dinero se acomete la siguiente adjudicación sin elevar el endeudamiento corporativo. La contrapartida es evidente. El flujo de caja futuro se reparte.
El matiz importa. No es lo mismo vender el 40% de una autopista en operación, con tráficos consolidados y una curva de ingresos previsible, que ceder ese mismo porcentaje antes de la puesta en marcha, cuando el riesgo de construcción sigue entero. Los inversores que entran en fase temprana exigen descuentos mayores y rentabilidades objetivo más altas. El resultado para Ferrovial es una menor necesidad de equity propio y un retorno por proyecto inferior, pero más diversificado.
Su cartera concesional en Norteamérica aparece detallada en la página corporativa de la compañía y es, desde hace años, el eje de crecimiento del grupo. Ese peso explica por qué cualquier duda sobre la financiación de un solo proyecto se traslada de inmediato al conjunto de la cotización. Un peaje en Georgia no mueve las cuentas por sí solo, pero sí marca la pauta del modelo.
El mercado no premia que Ferrovial construya más autopistas, sino que demuestre que puede hacerlo sin pedir dinero a sus accionistas.
Del 8,4% al 9%: qué miraban los analistas
La duda que arrastraba el valor tenía dos capas. La primera, la financiación del paquete estadounidense: cuánto capital propio debía comprometer Ferrovial y cuánto podía colocar entre terceros. La segunda, la viabilidad de los propios proyectos, con la autopista I-24 de Tennessee en el centro de las miradas, según las informaciones publicadas por Expansión y El Confidencial en las últimas jornadas. La confirmación de que habrá socios ataca la primera capa y, por elevación, relaja la segunda.
Hay otro elemento que explica la magnitud del rebote. En un valor con una exposición concesional tan alta, el mercado descuenta escenarios con mucha antelación. Bastaba con que una parte de los inversores temiera una ampliación de capital o un deterioro del dividendo para que la cotización recogiera ese riesgo con semanas de margen. Cuando la dirección confirma que el plan pasa por compartir el capital y no por ampliar, ese descuento se deshace de golpe. De ahí el 8,4%. Y de ahí, también, la tentación de leer la sesión como algo más de lo que es.
El proyecto, además, depende del calendario del Departamento de Transporte de Georgia, que fija hitos de obra, condiciones de explotación y revisión de tarifas sobre el corredor. Cualquier retraso en ese frente volverá a la conversación del mercado, y no precisamente en forma de subida.
Lo que el mercado celebra y lo que sigue sin resolverse
La lectura que hago es que la compañía ha ganado tiempo, no la partida. Que Ferrovial busque socios resuelve el cómo, pero deja abiertas tres preguntas que ningún comunicado cierra: quién entra, con qué porcentaje y a qué precio. La historia reciente de las autopistas gestionadas estadounidenses está llena de procesos de venta de participaciones que tardan más de lo previsto y que acaban cerrándose por debajo de las valoraciones que el mercado daba por hechas. Ferrovial lleva dos décadas en ese negocio —el Skyway de Chicago fue su primera gran incursión— y conoce el guion.
El riesgo de fondo es de otra naturaleza. Los carriles de peaje gestionados dependen de previsiones de tráfico que, con tipos más altos y cambios en la movilidad, han resultado más frágiles de lo que anticipaban los modelos de hace una década. Y dependen, sobre todo, de la voluntad política del estado que los alberga. Georgia ha apostado por este modelo, pero la política de peajes se revisa cada ciclo electoral. Un socio institucional lo sabe y lo descuenta en su oferta. Ese descuento será el coste real de la operación.
Nada de esto invalida la tesis. Ferrovial tiene una de las carteras concesionales más sólidas del sector y una capacidad de rotación de capital que pocos competidores igualan. Pero conviene separar la reacción del miércoles de la realidad del negocio: una subida del 8,4% no cambia los tráficos de una autopista, ni el coste de la deuda, ni el calendario de las obras. Solo cambia el precio al que se compran esas cosas. La próxima cita seria con el mercado será la presentación de resultados anuales, ya en febrero de 2027, y entonces se verá si el despeje de Georgia se traduce en algo más que una buena sesión.