La Reserva Federal mantendrá este miércoles los tipos en el 3,75%-4%. Lo que de verdad se juega el mercado no es la decisión, sino el tono de Kevin Warsh a las 19:30 desde Washington, con la inflación en el 3,7% y el crudo por encima de los 110 dólares.
He repasado el precio que descuentan los futuros y el consenso es casi unánime: más del 90% de probabilidad de que el FOMC no mueva el precio del dinero. Eso sí, la herramienta FedWatch de CME Group otorga un 73% a una subida de un cuarto de punto en la reunión del 8 y 9 de diciembre, y la pregunta ya no es si la Fed vuelve a apretar, sino con qué lenguaje lo anuncia.
Inflación en el 3,7%, gasolina por encima de 4 dólares y un PIB que no cede
Los datos que sostienen el sesgo restrictivo son difícilmente discutibles:
- Inflación: el IPC general subió al 3,7% interanual en septiembre, desde el 3,4% de agosto; la subyacente escaló al 2,6% y los precios mayoristas un 6,3%.
- Energía: la gasolina lleva tres meses por encima de los 4 dólares el galón y explicó más de la mitad del repunte de septiembre, según el Departamento de Trabajo.
- Petróleo: el Brent cayó más del 6% el lunes desde 117,4 dólares y ronda los 110,8, muy por encima de los 72 previos a la guerra de Irán.
- Financiación: la hipoteca a 30 años tocó el 7,4%, máximo de tres años, frente al 6,2% de hace un año; Oxford Economics calcula que cinco millones de hogares más han quedado fuera del mercado.
- Actividad: 29.000 empleos en septiembre y paro del 4,2%, pero el PIB creció un 2,2% anualizado en el segundo trimestre y el GDPNow apunta al 3,5% en el tercero.
La subida de septiembre fue la primera en tres años. Desde entonces, varios cargos han rebajado la urgencia. El vicepresidente Philip Jefferson puso el acento en el salto de los costes de financiación a largo plazo, y el presidente de la Fed de Nueva York fue más explícito en Buffalo:
“No hay necesidad de urgencia.” — John Williams, presidente de la Reserva Federal de Nueva York, discurso en la Universidad de Buffalo
Seis días antes de las legislativas: el cálculo político
La reunión cae seis días antes de las elecciones legislativas del 3 de noviembre y eso pesa tanto como el IPC. El razonamiento lo resume Joseph LaVorgna, economista jefe de SMBC Americas y ex cargo de la Administración Trump:
“La Fed no quiere meterle el dedo en el ojo a la Casa Blanca seis días antes de una elección.” — Joseph LaVorgna, economista jefe de SMBC Americas
No todos irán al mismo compás. Beth Hammack, presidenta de la Fed de Cleveland, y Lorie Logan, de la de Dallas, sostienen que los tipos aún no son suficientemente altos y podrían votar por subir, hasta tres disidencias. Austan Goolsbee calificó el dato de septiembre de “desalentador”.
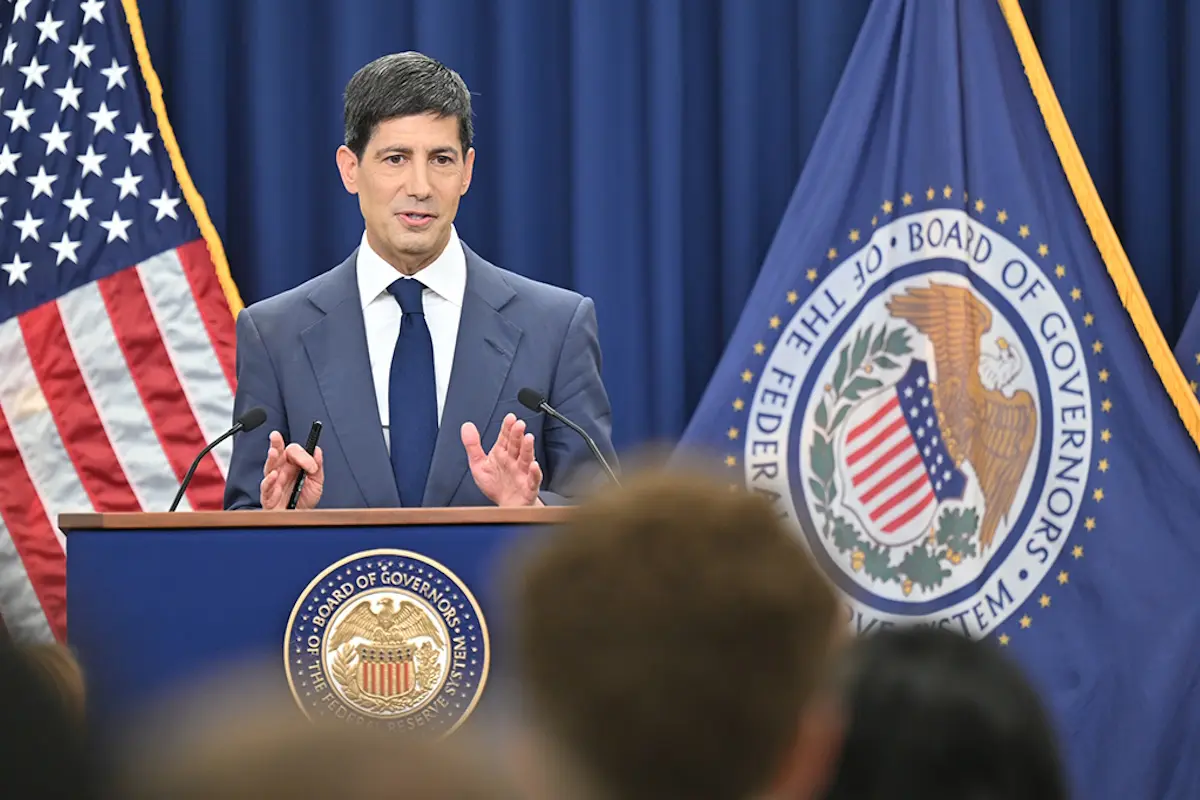
Lo que voy a buscar en la comparecencia de Warsh
Warsh ha construido su credibilidad sobre el silencio. En Bangkok, durante las reuniones del FMI y el Banco Mundial, se limitó a señalar que la economía se había comportado “en líneas generales” conforme a lo esperado desde septiembre y recordó que no prejuzga reuniones. También subrayó que el banco central ha dejado “muy claro” que garantizará la estabilidad de precios.
Lo que veo aquí es un presidente que gestiona la comunicación con más cuidado que la propia política monetaria: al renunciar a la forward guidance, cada palabra del comunicado gana peso.
Hay dos contradicciones que los datos no resuelven. La primera es macroeconómica: una economía que crece al 3,5% anualizado no encaja con 29.000 empleos al mes ni con una hipoteca al 7,3%. Algo se está rompiendo en algún punto de la cadena.
La segunda es institucional: Warsh desafió en septiembre los llamamientos de Trump a bajar tipos y el presidente ha redoblado su ofensiva para apartar a la gobernadora Lisa Cook, cuyas alegaciones llegan la próxima semana al comité que debe dictaminar sobre su despido. Si la independencia del banco central se debilita, el spread de la deuda estadounidense lo dirá antes que cualquier discurso.
Aditya Bhave, de Bank of America, advierte de que una subida por sorpresa pondría fin a la forward guidance al demostrar al mercado que ya no puede fiarse de la guía, aunque la mayoría descarta ese escenario.
El primer examen llega 18 horas después: el jueves a las 13:30, hora peninsular, se publican el PIB del tercer trimestre y el PCE de septiembre. Si el índice preferido por la Fed repite el 2,6% subyacente, la subida de diciembre quedará descontada.
🌍 El impacto en España y Europa
El canal más directo hacia el lector español es el Euríbor. Un dólar cerca de máximos de 18 meses encarece las importaciones energéticas de la eurozona y reduce el margen del BCE para seguir bajando tipos.
- Euríbor: si la Fed sube 25 puntos básicos en diciembre, el Euríbor a 12 meses podría añadir entre 15 y 25 puntos básicos, según el diferencial histórico.
- Energía: el Brent en 110 dólares y un euro más débil elevan la factura de importación y se trasladan a la inflación armonizada con dos o tres meses de retraso.
- Empresas: las exportadoras del IBEX con negocio en EE.UU. ganan competitividad por el tipo de cambio; las que se financian en dólares, pagan más.
- BCE: sin margen para que la Fed recorte y con la eurozona creciendo poco, el espacio de Lagarde para bajar tipos antes de 2027 se estrecha.