Frente a la huida hacia adelante del sector automovilístico europeo y su fallida deriva hacia la producción masiva, Porsche ha decidido dar un volantazo histórico.
En su último Capital Markets Day en Stuttgart, el fabricante alemán ha puesto fin a la obsesión por el volumen para abrazar una estrategia de estricta exclusividad inspirada en el modelo de ultra-lujo, recortando entregas, apostando por la personalización extrema y reanclando su rentabilidad en los márgenes frente a las unidades vendidas.
Tras el CMD de Porsche, hemos recopilado las opiniones de RBC Capital Markets (Tom Narayan), Citigroup (HaraldHendrikse) y AlphaValue y esto es lo que nos han contado.
BMW, Volkswagen y Mercedes-Benz cotizan con descuento frente a otros EuroStoxx 50
Ideas de consenso tras el CMD de Porsche
Apuesta clara por el valor sobre el volumen: Las tres fuentes coinciden en que Porsche ha reorientado su estrategia para priorizar la exclusividad y los márgenes elevados en detrimento de la búsqueda de grandes volúmenes de producción.
Reajuste a la baja de las previsiones de entrega: Existe un consenso en que la compañía reduce deliberadamente sus expectativas de volumen a medio plazo (por ejemplo, situándolo en torno a las 220.000 unidades en 2027 o un ritmo menor frente al pasado).
Reconocimiento de la debilidad en el mercado chino: Las fuentes coinciden en que la importancia de China se reduce notablemente en los planes de la compañía (esperando que represente menos del 10% o un 10-15% de los envíos), asumiendo un escenario conservador sin una recuperación rápida en este mercado clave.
Enfoque en precios, mix y personalización: Coinciden en que el crecimiento de los ingresos dependerá fundamentalmente de elevar el precio medio de venta (ATPs), potenciar los modelos de los segmentos D y E más rentables, y escalar de forma agresiva programas de personalización a medida (como Sonderwunsch).
Ejecución a largo plazo y paciencia inversora: Todas apuntan a que, aunque la estrategia industrial y conceptual tiene sentido, los beneficios financieros tangibles y la recuperación del valor tardarán en materializarse de forma clara hacia finales de la década (2028-2029).
Qué opina cada analista
Harald C Hendrikse, de Citigroup, tiene sobre Porsche una recomendación de Comprar en base a un precio objetivo de 56,0 euros. Y explica: “Porsche confirma todos los objetivos de recuperación anteriores, establece ambiciosos objetivos de liquidez y se ha fijado unos objetivos a largo plazo de ensueño. Además, Porsche lo ha hecho partiendo de hipótesis conservadoras y creíbles. Y todo ello en un momento en el que Porsche se enfrenta a amenazas estructurales mucho menores. Así es como se construye una inversión de ensueño”.
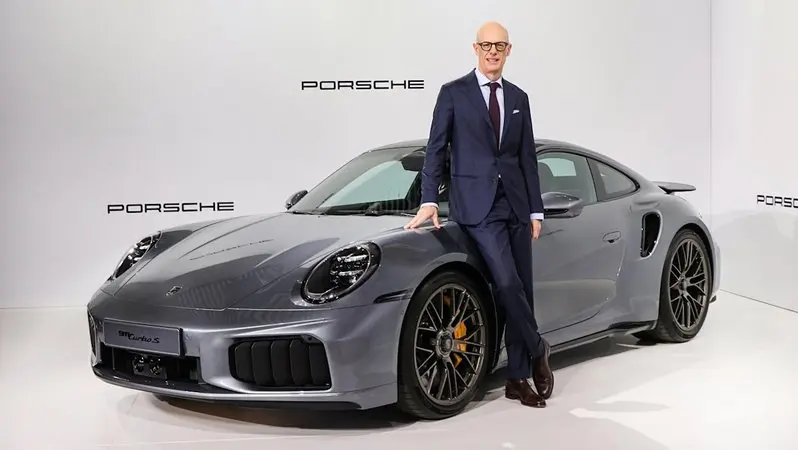
Tom Narayan, de RBC Capital Markets, por su parte, recomienda igual peso que al sector en base a un precio objetivo de 40,0 euros. Para él, “Porsche tiene como objetivo recuperar el volumen de ventas, impulsada en gran medida por el regreso del ICE Macan, sin tener en cuenta una recuperación del mercado chino. Sin embargo, el principal motor del crecimiento de la facturación es la estrategia de precios y gama de productos, ya que la empresa pretende aumentar los precios medios por unidad (ATP) de su gama de gama alta. En un contexto difícil para los fabricantes de equipos originales (OEM) de la UE, el P911 podría destacar si logra alcanzar sus objetivos”.
Por último, en AlphaValue afirman que “la estrategia tiene sentido, y las ambiciones anteriores de convertir a Porsche en un fabricante de coches de lujo para el gran público eran demasiado optimistas. Volver a centrar a Porsche en su línea más tradicional tiene sentido, pero la puesta en práctica llevará tiempo. No vemos ninguna razón fundamental para apostar por Porsche a largo plazo en este momento”.
Como conclusión
En definitiva, el reciente Capital Markets Day de Porsche marca un punto de inflexión estratégico en el que la compañía entierra su anterior deriva hacia el volumen para regresar a sus raíces de marca de ultra-lujo.
A pesar de los retos coyunturales y del realismo conservador ante mercados clave como el chino, la firma de Stuttgart apuesta por la exclusividad, la personalización extrema y la protección de los márgenes frente a la producción masiva.
Aunque esto implica una travesía bursátil paciente con resultados financieros que tardarán en consolidarse por completo hacia finales de la década, el diagnóstico compartido de los analistas confirma que se trata de un giro sólido y necesario para asegurar la viabilidad y el prestigio a largo plazo de la marca.