Estados Unidos firma el mayor vuelco del año en las importaciones de gas de España. El boletín estadístico de Enagás correspondiente a septiembre sitúa al gas estadounidense en 13.461 GWh, un 80% por encima de los 7.448 GWh del mismo mes de 2025, y confirma que por primera vez desde la invasión rusa de Ucrania no ha entrado ni un cargamento de GNL ruso en las plantas españolas.
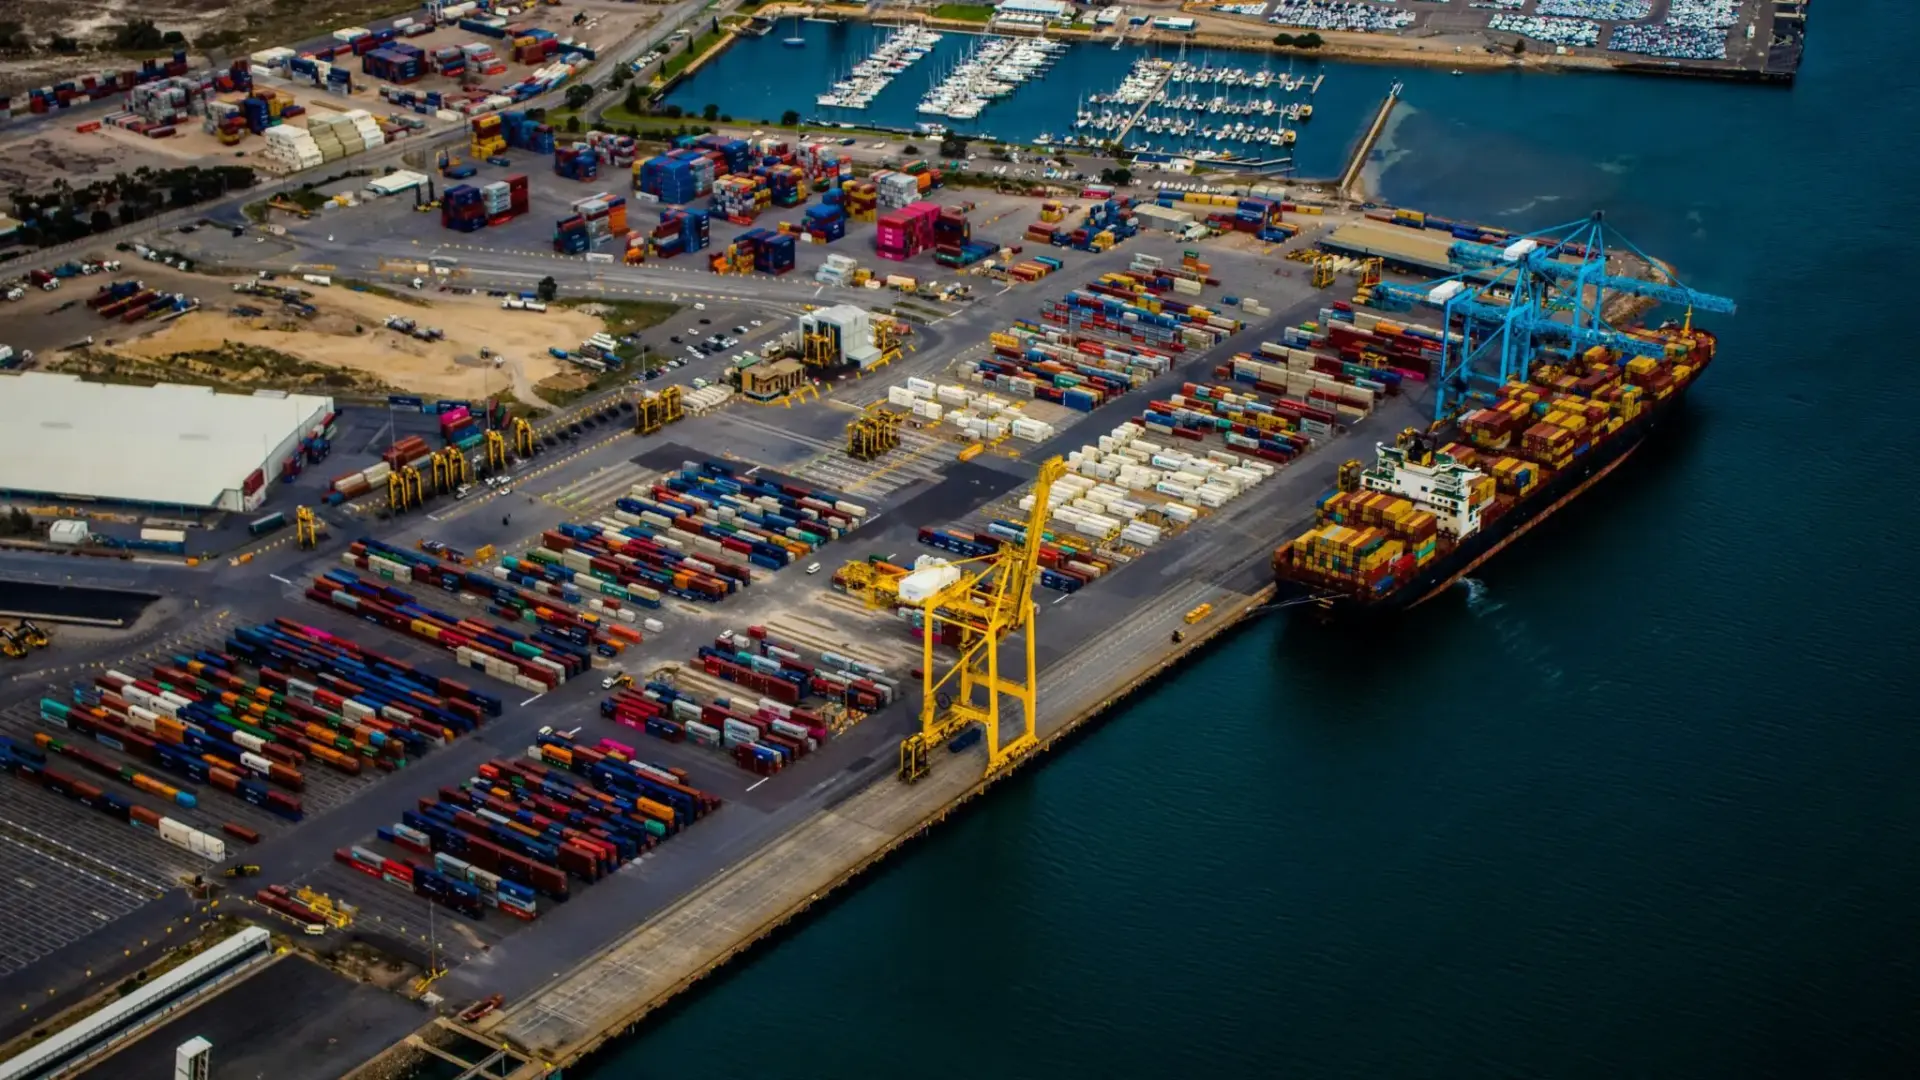
El gestor técnico del sistema gasista publica cada mes el detalle de las entradas al mercado español por origen y por infraestructura. El boletín difundido este viernes confirma una tendencia que se venía apuntando desde el verano: el gas natural licuado estadounidense ha dejado de ser un complemento para convertirse en la columna vertebral del suministro.
El cero ruso ya es un hecho, no un objetivo de Bruselas. Y el país que ocupa ese hueco es el mismo que lleva dos años ganando cuota en el sistema español.
Las importaciones de gas de España cambian de mapa en septiembre
Los números del boletín dibujan un reparto nítido. Estados Unidos concentró el 48,2% del gas importado por España en septiembre, muy por delante de Argelia, con el 29,3%, y, de Nigeria, con el 10,9%. Cambia la bandera del buque, no la dependencia.
El contexto europeo explica por qué septiembre y no otro mes. Tras la invasión de Ucrania, la Comisión Europea concentró los primeros paquetes de sanciones en el gas que llega por gasoducto y dejó el gas natural licuado para una segunda fase. Esa fase ya tiene texto y calendario: un plan progresivo para eliminar las importaciones de GNL ruso con 2027 como horizonte. España se ha adelantado cuatro trimestres sin necesidad de decreto.
El primer mes sin gas ruso no lo ha decidido una prohibición: lo ha decidido la cuenta de resultados de los comercializadores.
En el acumulado anual el liderazgo se invierte. Argelia se mantiene como primer origen del suministro con el 34,2% del total, por delante del 30,7% estadounidense, aunque la distancia se estrecha cada mes. En lo que va de año, España ha recibido gas de 14 países distintos. Argelia sigue siendo el socio más antiguo y el que más volumen ha aportado históricamente, con una capacidad de envío que depende de los gasoductos todavía operativos.
España ha sustituido un proveedor por otro sin mover el porcentaje: casi la mitad del gas de septiembre salió de un único país.
El desplazamiento responde a lógica de mercado antes que a criterio administrativo. El gas que llega de Luisiana o de Texas se contrata con fórmulas flexibles y se descarga en una red de regasificación que, en el caso español, es la más amplia de Europa. Esa capacidad convierte al sistema en el destino natural de los cargamentos que no encuentran comprador en Asia.
Almacenamientos al 75% y menos movimiento en las plantas de regasificación
La demanda interna añade presión al conjunto. El consumo nacional creció un 4,9% en septiembre respecto al mismo mes de 2025, empujado por el sector eléctrico, cuya demanda se disparó un 33% interanual. La demanda convencional, la de hogares e industria, cayó un 9,7%. Un mes no hace tendencia, pero la foto es reveladora: cuando el gas vuelve al despacho eléctrico, es porque el resto del mix no llega.
Los almacenamientos subterráneos cerraron septiembre al 75% de su capacidad, un 13,7% menos que un año antes. La cifra entra dentro de los márgenes de seguridad, aunque deja menos colchón que en el arranque del invierno pasado y obliga a mirar con atención el comportamiento de los próximos dos meses.
La actividad en las plantas de regasificación también se enfrió. La carga de buques cayó un 38,8%, hasta 701 cargas frente a las 1.146 registradas en septiembre de 2025. Menos salidas de camión y de buque significa menos gas moviéndose hacia el consumo final en un mes en el que, sin embargo, la demanda global subió.
La combinación es incómoda. Entra más gas de un solo origen, se mueve menos gas por las plantas y se consume más en el sector eléctrico. El resultado es un sistema con mayor exposición a un mercado, el estadounidense, cuyos precios y cuyas decisiones de exportación no se votan ni en Madrid ni en Bruselas.
De la dependencia rusa a la dependencia estadounidense: el riesgo que esconde el dato
El titular del boletín admite una lectura triunfal y otra más incómoda. La primera subraya que el calendario europeo se cumple antes de plazo y que España ha dejado atrás el gas ruso sin apagones ni racionamiento. La segunda recuerda que concentrar el 48,2% del suministro en un solo país es exactamente el problema que la Unión Europea se propuso resolver en 2022, solo que con otra bandera en el puerto de descarga.
El paralelismo no es retórico. La exposición actual se llama Henry Hub y permisos de exportación del Departamento de Energía de EEUU; la anterior se llamaba Nord Stream y contratos de largo plazo con Gazprom. En los dos casos, el comprador español asume un riesgo que no controla: paradas en las terminales del Golfo de México, huracanes, decisiones políticas en Washington o un diferencial asiático que desvíe los cargamentos hacia Japón y Corea con dos meses de antelación.
El horizonte de 2027 que maneja Bruselas se apoya en una premisa que el boletín de septiembre pone en cuestión: que el sustituto esté disponible a un precio razonable. La Unión Europea ha firmado contratos de largo plazo con Qatar, con Noruega y con operadores estadounidenses, y confía en que el gas natural licuado americano cubra el hueco. La duda no es de volumen, sino de prioridad. En un año de demanda asiática fuerte, los cargamentos se dirigen a quien paga más, y España compite contra Japón y Corea con la misma arma que cualquier otro importador.
Hay un segundo riesgo, menos visible y más doméstico. La demanda eléctrica creció un 33% en septiembre y la convencional cayó cerca de un 10%. Ese cruce indica que el gas está sosteniendo la generación en los huecos que dejan renovables y almacenamiento, no que se esté electrificando el consumo industrial. Si la pauta se consolida en los meses de invierno, el sistema necesitará más gas, no menos, justo cuando los almacenamientos están 13,7 puntos por debajo del nivel del año anterior.
La pregunta abierta no es si España puede vivir sin gas ruso. Acaba de demostrar que sí durante un mes completo. La cuestión es a qué precio y con qué red de seguridad lo hace cuando el proveedor de referencia fija su política energética en función de su propio ciclo electoral. El próximo boletín de Enagás, con los datos de octubre, dirá si el cero ruso era un mes o una tendencia; el invierno dirá si el colchón del 75% basta.