Santander gana terreno en el negocio de la financiación de centros de datos, uno de los grandes motores de crecimiento de la banca de inversión en 2026. Aunque todavía está lejos del dominio de gigantes como Morgan Stanley, JPMorgan y Goldman Sachs, la entidad española aumenta su cuota en un mercado impulsado por la expansión de la inteligencia artificial.
Esta es la principal conclusión del informe de RBC Capital Markets firmado por Anke Reingen y su equipo, en el que se analiza la evolución de los grandes bancos de inversión, el negocio de las salidas a bolsa y las fusiones, la financiación de los centros de datos y las perspectivas para 2027.
Para Renken, son clave la financiación de centros de datos, la brecha entre la banca estadounidense y la europea y el frenazo de las operaciones corporativas.
Santander y la banca de inversión
– La banca de inversión empieza a perder impulso al cierre del tercer trimestre. El negocio mostró una evolución desigual: la volatilidad de los mercados favoreció determinadas actividades de negociación, pero las operaciones de financiación y asesoramiento se ralentizaron. RBC advierte de que los acontecimientos geopolíticos, las elecciones y la estacionalidad pueden reducir las oportunidades para cerrar operaciones en lo que queda de año.
– Wall Street amplía su ventaja sobre la banca europea. RBC estima que los ingresos de mercados de capitales de los bancos estadounidenses crecerán un 12% interanual en el tercer trimestre, frente al 2% de los europeos. La diferencia refleja una mayor fortaleza del negocio de negociación en Estados Unidos y una evolución más débil de las comisiones europeas de banca de inversión.
– Las comisiones de banca de inversión caen un 6% en el trimestre. Según los datos de Dealogic recogidos en el informe, el retroceso se explica por la debilidad de los préstamos sindicados, las fusiones y adquisiciones y las emisiones de deuda. En concreto, las comisiones de préstamos bajaron un 15%, las de fusiones y adquisiciones un 10% y las de emisiones de deuda un 4%. Las emisiones de acciones fueron la excepción, con un crecimiento del 7%.
– La negociación bursátil compensa parcialmente la caída del negocio corporativo. RBC prevé que los ingresos de negociación de los bancos de su cobertura aumenten un 14% interanual en el tercer trimestre. El principal motor serían las operaciones con acciones, con un crecimiento estimado del 24%, frente al 6% previsto para renta fija, divisas y materias primas. Son estimaciones de RBC, no resultados definitivos publicados por todas las entidades.
– Septiembre rompe la recuperación de las comisiones. Las comisiones globales de banca de inversión cayeron un 16% interanual en septiembre, tras el avance del 8% registrado en agosto. La desaceleración afectó a las emisiones de acciones, la deuda, las fusiones y adquisiciones y los préstamos sindicados. El dato apunta a un deterioro de la actividad al final del trimestre.
Santander vuelve a reinar como el valor favorito del Ibex 35 para el cuarto trimestre
– BNP Paribas y JPMorgan destacan entre los ganadores, mientras UBS y Bank of America sufren los mayores retrocesos. Dealogic recoge un aumento interanual del 8% en las comisiones totales de BNP Paribas y del 2% en las de JPMorgan. En cambio, las de Bank of America descendieron un 25% y las de UBS un 26%. RBC advierte de que estos indicadores pueden diferir de los ingresos que finalmente declaren los bancos.
– La financiación de centros de datos se consolida como uno de los grandes motores del sector. Las comisiones globales vinculadas a emisiones de deuda y préstamos para centros de datos aumentaron un 253% interanual en el acumulado de 2026 analizado por RBC. Este negocio representa una cuarta parte del crecimiento de las comisiones globales de deuda y préstamos, con margen para seguir expandiéndose gracias a los planes de inversión en infraestructuras.
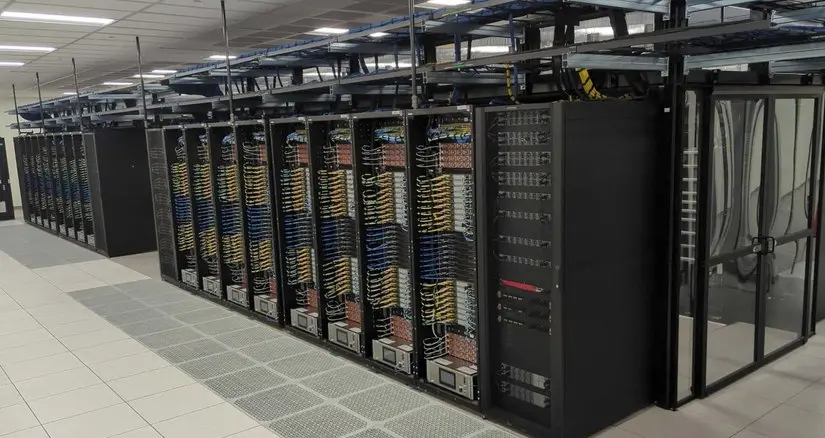
– Santander gana cuota en el negocio de los centros de datos, aunque sigue lejos de los grandes bancos estadounidenses. Su cuota en este segmento aumenta del 1,2% al 2,1%, mientras que las comisiones asociadas crecen un 527%. Morgan Stanley, JPMorgan y Goldman Sachs registran cuotas muy superiores, lo que evidencia la diferencia de escala en un mercado impulsado por las inversiones relacionadas con la inteligencia artificial.
– Europa acusa especialmente la debilidad de las operaciones corporativas. Las comisiones de banca de inversión en la región EMEA cayeron un 20% interanual en el tercer trimestre, frente al descenso del 7% en América. Asia fue la excepción, con un crecimiento del 14%, impulsado por las emisiones de acciones y los préstamos. La evolución regional muestra que la recuperación del negocio no es homogénea.
– La deuda de alto riesgo sufre más que la financiación de empresas solventes. Las comisiones por emisiones de bonos de alto rendimiento (high yield) retrocedieron un 30% interanual en el tercer trimestre, mientras que las vinculadas a deuda corporativa de grado de inversión crecieron un 4%. La divergencia refleja la mayor fragilidad de los segmentos de financiación de riesgo.
– La cartera de salidas a bolsa se reduce y amenaza los ingresos futuros. El volumen de operaciones potenciales de salida a bolsa cayó un 33% interanual en el tercer trimestre, mientras que la cartera de fusiones y adquisiciones disminuyó un 5%. La volatilidad de los tipos de interés y la ampliación de los diferenciales de crédito dificultan el cierre de operaciones y pueden retrasar decisiones empresariales.
– El crecimiento de 2026 podría dar paso a una fuerte desaceleración en 2027. El consenso recogido por RBC prevé que los ingresos de mercados de capitales aumenten un 13% en 2026, pero solo un 2% en 2027. Para el próximo año, se espera que la negociación permanezca prácticamente plana y que las comisiones de banca de inversión crezcan un 5%.
– Las emisiones de acciones lideran la recuperación acumulada del año. Hasta el tercer trimestre, las comisiones globales de banca de inversión aumentaron un 15% interanual, gracias sobre todo al crecimiento del 45% de las vinculadas a emisiones de acciones. Sin embargo, la debilidad observada al cierre del trimestre pone en duda que ese ritmo pueda mantenerse sin una mejora de las condiciones del mercado.
Conclusiones sobre la banca de inversión
Para RBC la banca de inversión afronta un cambio de ciclo dentro de los mercados de capitales: la negociación bursátil y la financiación de centros de datos sostienen parte del crecimiento, pero las emisiones de deuda, los préstamos y las operaciones corporativas pierden fuerza.
La banca estadounidense parte con ventaja frente a la europea, mientras que el debilitamiento de la cartera de salidas a bolsa y fusiones plantea dudas sobre la continuidad del crecimiento en 2027.