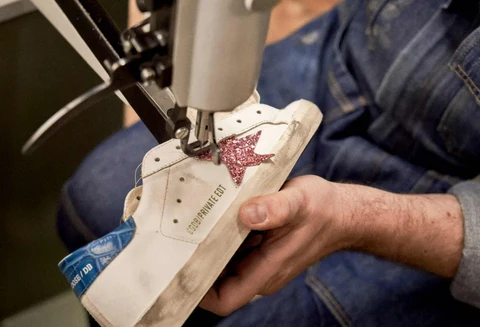
A simple vista, no pasan de ser unas simples zapatillas roídas y con aspecto de haber vivido demasiadas batallas. Sin embargo, esa apariencia es precisamente una de las señas de identidad de una de las marcas de zapatillas más exclusivas y de moda del momento: Golden Goose. La firma, reconocida por su característica estrella lateral y por diseñar y producir sus zapatillas de forma artesanal en Venecia, Italia, vive un momento de auge del que tampoco escapa España, donde los ingresos de su filial llevan años creciendo a un ritmo notable, aunque también lo hace la presión financiera ejercida por la matriz.
Golden Goose comenzó como un nicho de moda basado en el concepto de la «imperfección perfecta»: zapatillas de lujo tratadas a mano para parecer usadas. Con el tiempo, la marca se ha consolidado como un gigante global del streetwear de alta gama, capaz de justificar precios de venta muy elevados. De hecho, su éxito ha sido imparable en los últimos años. A nivel de grupo, las ventas han crecido a doble dígito: en 2023 aumentaron un 17,2%; en 2024, un 13%; y en 2025, un 15%.
El avance imparable de Golden Goose en España
En España, Golden Goose ha experimentado un crecimiento vertiginoso en apenas un lustro. La filial ha pasado de registrar una facturación de 6,9 millones de euros en 2021 a alcanzar un récord histórico de 31,39 millones de euros en el ejercicio 2025. Esto supone que la sociedad ha multiplicado sus ventas por más de cuatro en apenas cuatro años. Solo en el último ejercicio reportado, los ingresos crecieron un espectacular 23,46%, superando con fuerza el crecimiento medio del grupo en ese año.
El mapa de este éxito en España tiene nombres y apellidos muy claros y se concentra en los grandes polos del lujo y el turismo de alto poder adquisitivo. Madrid ejerce un claro dominio comercial, aportando 17,37 millones de euros a la facturación de 2025 y representando más de la mitad del negocio nacional de la marca. Le sigue Barcelona, que se consolida como el segundo gran mercado, con ventas por valor de 11,19 millones de euros. El eje del lujo vacacional lo completan Marbella, que aportó 2,18 millones de euros, y la reciente apertura estratégica en Ibiza, que logró facturar 638.569 euros en su año de debut, en 2025.
Pero crecer en los enclaves más caros del país requiere de un músculo financiero potente. La plantilla de la empresa ha crecido desde una media de 23 empleados en 2021 hasta los 75 empleados de media en 2025. El coste de este equipo también ha aumentado notablemente, superando los 3,52 millones de euros en gastos de personal en el último ejercicio. A esto hay que sumar unos compromisos inmobiliarios relevantes: el gasto en arrendamientos operativos en 2025 ascendió a 1,37 millones de euros. Como muestra de esta apuesta por las calles «prime», a finales de 2025 la firma formalizó un contrato de arrendamiento en el codiciado Paseo de Gracia de Barcelona, en el número 102, por una renta anual de 330.000 euros durante los próximos 12 años.
La rentabilidad de Golden Goose se resiente en España, ¿de quién es la culpa?
A pesar de registrar ese espectacular récord de ventas de 31,39 millones de euros en 2025, la rentabilidad final de la filial sufrió un revés ese mismo año, con la primera contracción de este tipo en España. El resultado de explotación de la compañía cayó un 15,08%, hasta los 1,86 millones de euros. Como consecuencia, el beneficio neto disminuyó un 13,77%, pasando de los 1,65 millones obtenidos en 2024 a 1,42 millones de euros en 2025.
Pero esta primera caída no parece explicarse únicamente por la evolución del negocio español o por el aumento de los costes. Una parte relevante de la presión sobre los márgenes procede de la relación financiera y comercial con la matriz, Golden Goose S.p.A., que ejerce el control sobre la división española. Esta relación se articula, entre otros mecanismos, mediante los precios de transferencia y los cargos intragrupo, que determinan cuánto paga la filial española por los productos y servicios recibidos de Italia.
Así repercute Golden Goose Italia sobre la filial española
El primer mecanismo que afecta a los márgenes es el coste del producto. El 100% de los gastos de aprovisionamiento de la filial corresponde a las compras que realiza a su matriz en Italia. En 2025, mientras las ventas al público crecieron un 23,46%, el coste de adquirir esas zapatillas a la matriz se disparó un 31,46%. Golden Goose Spain pagó 22,62 millones de euros por su mercancía, lo que implica que el coste de los productos adquiridos al grupo creció a un ritmo superior al de las ventas, reduciendo el margen bruto disponible para la filial española.
El segundo mecanismo contable es la facturación por servicios centrales. La matriz cobra a la filial española gastos que se devengan de forma centralizada, como servicios de administración, finanzas y asesoramiento legal y fiscal. En 2025, la facturación por estos servicios prestados por la sociedad matriz italiana ascendió a 3,86 millones de euros, elevando significativamente la partida de «Servicios exteriores».
Por último, la presión financiera también se refleja en el sistema de cash pooling, un mecanismo de gestión centralizada de tesorería habitual en las multinacionales. A cierre de 2025, la filial acumulaba una elevada deuda comercial a corto plazo con su matriz, registrada bajo el concepto de proveedores del grupo. Esta deuda ascendió a 9,76 millones de euros, frente a los 7,92 millones de 2024.
En definitiva, España constituye un ejemplo significativo de la estrategia de Golden Goose. Por un lado, las exclusivas zapatillas fabricadas en Venecia triunfan en algunas de las zonas más codiciadas de Madrid, Barcelona, Marbella e Ibiza, generando cifras de negocio récord. Por otro, la estructura financiera y comercial del grupo tiene un impacto directo sobre los márgenes de la filial española: el coste de los aprovisionamientos y los servicios intragrupo absorben una parte relevante de los ingresos generados en España. El resultado es una filial con una facturación en máximos históricos, pero con una rentabilidad que se ha resentido en el último ejercicio.