El bono español a 10 años rebasa el 4% y cotiza en máximos de 2014. La oleada de ventas en renta fija recorre los mercados globales y empuja al alza los rendimientos de la deuda soberana en medio mundo.
El dato lo recoge El Confidencial, aunque la mecánica es de sobra conocida: cuando los inversores venden bonos en masa, el precio cae y el rendimiento sube. Ese resorte es el que ha llevado al bono español a 10 años hasta máximos de 2014, en una sesión en la que la renta fija ha sido el activo más castigado. El interés del título a diez años se instala por encima de esa cota psicológica del 4%, un nivel que enciende las alarmas tanto en el Tesoro como en las mesas de deuda.
Conviene una precisión antes de seguir. Las referencias que circulan no coinciden del todo: unas hablan de máximos de 2014 y otras sitúan el pico en 2023. Lo que nadie discute es la dirección. El rendimiento sube, la presión se acumula y los gobiernos vuelven a mirar con aprensión su factura de financiación.
El bono español supera el 4% y firma máximos de 2014
La barrera del 4% no es un número cualquiera. Separa una financiación cómoda de una financiación incómoda, y su ruptura tiene lectura inmediata. El bono español a 10 años marca ahora su nivel más alto desde 2014, con el diferencial frente al bono alemán como termómetro de fondo.
No es un fenómeno exclusivamente español. La oleada de ventas ha golpeado a la deuda de Estados Unidos, de Alemania, de Francia, y de Italia, con los rendimientos subiendo en bloque. Es la señal más visible de una tormenta que no entiende de fronteras.
La tormenta de deuda que sacude la renta fija global
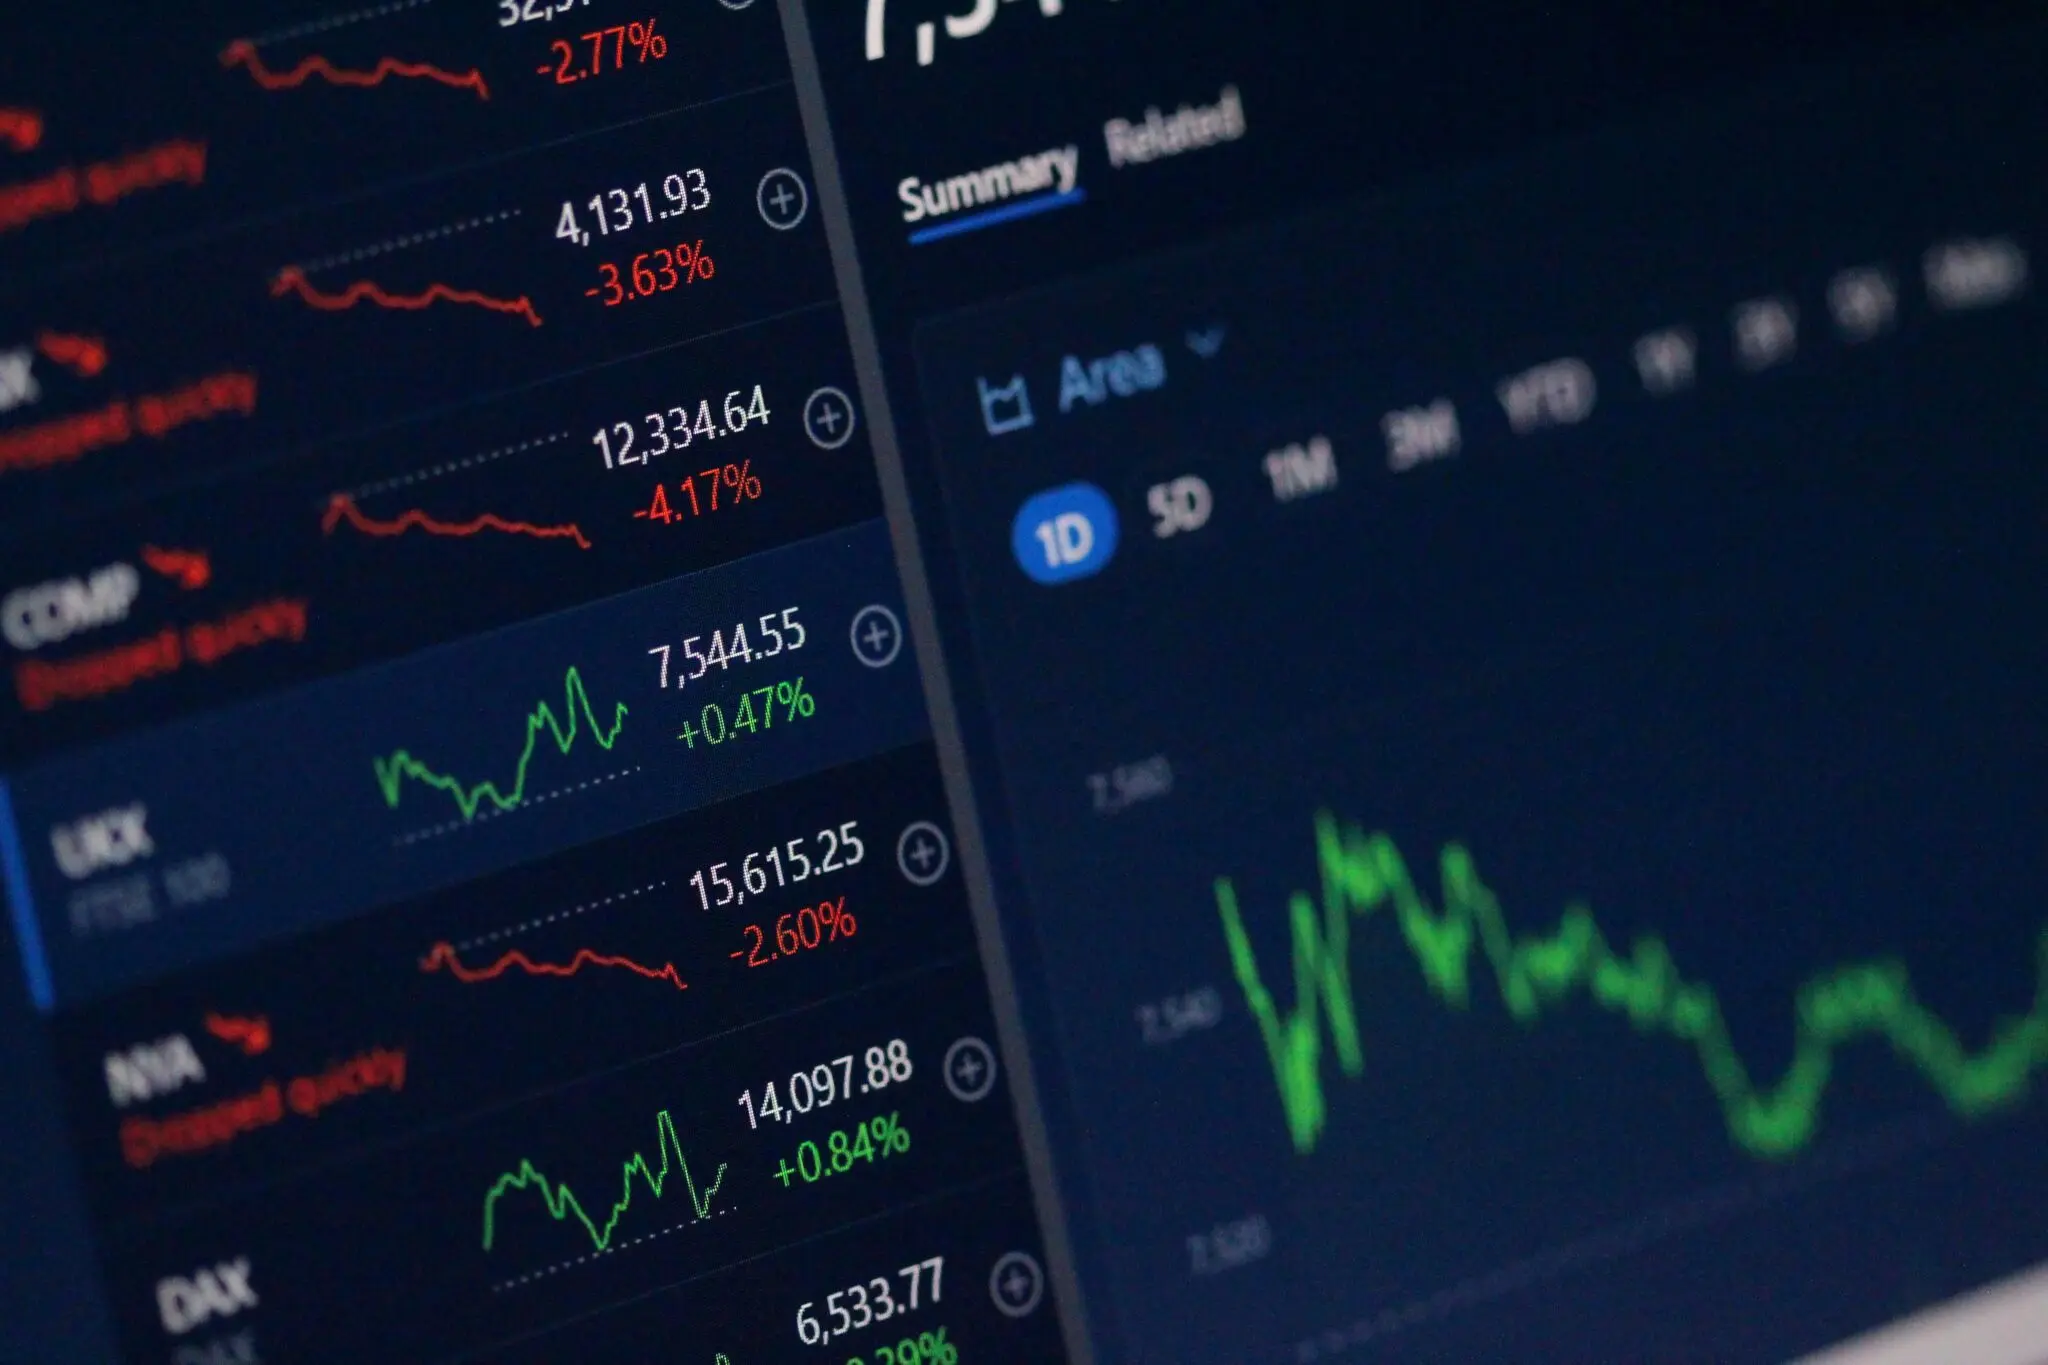
El epicentro está en la deuda de Estados Unidos, pero el temblor se siente en todo el tablero. Cuando la mayor economía del mundo paga más por financiarse, el resto de los mercados se recolocan por pura lógica de arbitraje. El dinero busca rentabilidad allí donde el riesgo parece mejor pagado, y eso deja a la periferia europea en una posición delicada.
La renta fija ha dejado de ser el refugio tranquilo de las carteras para convertirse en el epicentro del riesgo global.
Los grandes fondos, las aseguradoras y los propios bancos están reduciendo exposición a bonos soberanos ante la sospecha de que los tipos se mantengan altos más tiempo del previsto. Cada dato de inflación que sorprende al alza se convierte en una excusa más para vender. Y cada venta empuja el rendimiento un poco más arriba, en una espiral que se retroalimenta.
El Tesoro Público lo nota antes que nadie. Cada subasta que se celebra con los rendimientos al alza encarece el coste medio de la deuda viva, que se va renovando por tramos. Es un goteo que no se aprecia en una sola jornada, pero que a lo largo de un ejercicio cambia por completo la foto de las cuentas públicas.
Qué significa la tormenta de deuda para la banca española
Para la banca española, el movimiento tiene doble filo. Las entidades acumulan todavía carteras millonarias de deuda soberana, y un salto de tipos como el actual golpea por dos vías. Cada punto de rendimiento extra engorda el margen de intereses, la métrica que más ha mejorado en los últimos ejercicios. Pero cada subida deja también pérdidas latentes en los bonos que ya están en balance.
La banca vive de ese equilibrio inestable. Un banco que compró deuda al 2% ve cómo ese título vale menos en el mercado cuando el bono nuevo paga el 4%. Mientras la posición se mantenga a vencimiento, la pérdida no se materializa. El problema aparece cuando la entidad necesita liquidez o cuando el supervisor obliga a reconocer el golpe en las cuentas.
No es la primera vez que España juega esta partida. Entre 2011 y 2012, el bucle diabólico entre riesgo soberano y riesgo bancario estuvo a punto de romper la eurozona, hasta que el BCE intervino con el famoso whatever it takes de Mario Draghi. Hoy la banca está mejor capitalizada y el supervisor tiene más herramientas, pero el vínculo no ha desaparecido. Sigue ahí, latente.
Mi lectura es que estamos ante un riesgo de combustión lenta. Una subida de rendimientos no provoca un colapso de un día para otro: se filtra poco a poco en el coste de la financiación mayorista, en las provisiones y, al final, en la cuenta de resultados. El detonante inmediato puede llegar del calendario.
El Banco de España ha advertido en sus informes de que la exposición soberana merece un seguimiento estrecho. Los resultados del tercer trimestre, que las entidades publicarán en octubre, serán el primer examen serio. Ahí se verá si las pérdidas latentes empiezan a morder o si el margen de intereses aguanta el tipo.
Mientras tanto, el bono español se queda en máximos de 2014 y la tormenta de deuda no da tregua. Lo que empezó como un ajuste en los despachos de Wall Street ya es una presión que se cuela en cada subasta del Tesoro. El reloj corre para los gobiernos, y también para los bancos que les prestan dinero.