El plazo de comprobación de Hacienda puede llegar a diez años, no cuatro, si el ejercicio generó un crédito fiscal con efectos en años posteriores.
Lo ha confirmado el Tribunal Supremo en una sentencia de 23 de julio de 2026 (recurso 5852/2023), que recuerda una letra de la ley que muchos autónomos pasan por alto cuando archivan sus facturas. La regla de los cuatro años sigue en pie, pero tiene un matiz decisivo: si lo declarado en un ejercicio ya prescrito continúa produciendo efectos en otro que no lo está, la Agencia Tributaria puede volver a examinarlo.
La base está en el artículo 66 bis de la Ley General Tributaria, introducido por la Ley 34/2015. Ese artículo establece que la prescripción del derecho a liquidar no impide comprobar e investigar ese mismo ejercicio cuando sea necesario para liquidar correctamente otro ejercicio posterior todavía no prescrito, tal y como exige el artículo 115.
Todo parte de un saldo de IVA deducible generado en un ejercicio ya prescrito. La Inspección lo comprobó para negar su compensación en ejercicios posteriores. El contribuyente no discutía que Hacienda pudiera comprobar en abstracto: sostenía que esos saldos no son técnicamente ‘cuotas compensadas’ ni ‘bases imponibles negativas’, las categorías que citan literalmente los artículos 66 bis y 115.
El Supremo rechaza esa distinción y fija una doctrina más amplia: lo relevante es que exista un ‘crédito fiscal’, concepto que la exposición de motivos de la Ley 34/2015 acuñó justamente para abarcar cualquier ventaja fiscal nacida en un ejercicio y cuyos efectos se proyectan sobre los siguientes.
La prescripción deja de ser un muro: si el crédito fiscal sigue produciendo efectos, la comprobación reabre el ejercicio aunque hayan pasado años.
Qué ha cambiado con la sentencia del Supremo
A efectos prácticos, el blindaje de cuatro años no desaparece. Lo que cambia es su alcance: el plazo de comprobación se estira hasta diez años desde que se presentó la declaración que generó ese saldo o crédito, porque el ejercicio antiguo puede reabrirse mientras alimente un derecho que se sigue usando.
Y afecta a más cosas que el IVA. La misma lógica alcanza a las bases imponibles negativas del Impuesto de Sociedades, al valor de adquisición declarado en el Impuesto sobre Sucesiones y Donaciones o a la exclusión del sistema de módulos. En todos esos casos hay una ventaja declarada en un año que continúa desplegando efectos en otro ejercicio abierto a revisión.
Conviene entender bien el mecanismo, porque aquí se juega la defensa. Hacienda no revisa el ejercicio viejo para cobrarte por él, ese ya está prescrito, sino para decidir cuánto te corresponde en el año que sí está vivo. La diferencia parece técnica y no lo es: si el saldo que compensaste no se sostiene con papeles, la liquidación cae sobre el ejercicio reciente.
Qué significa para tu negocio: guarda papeles diez años
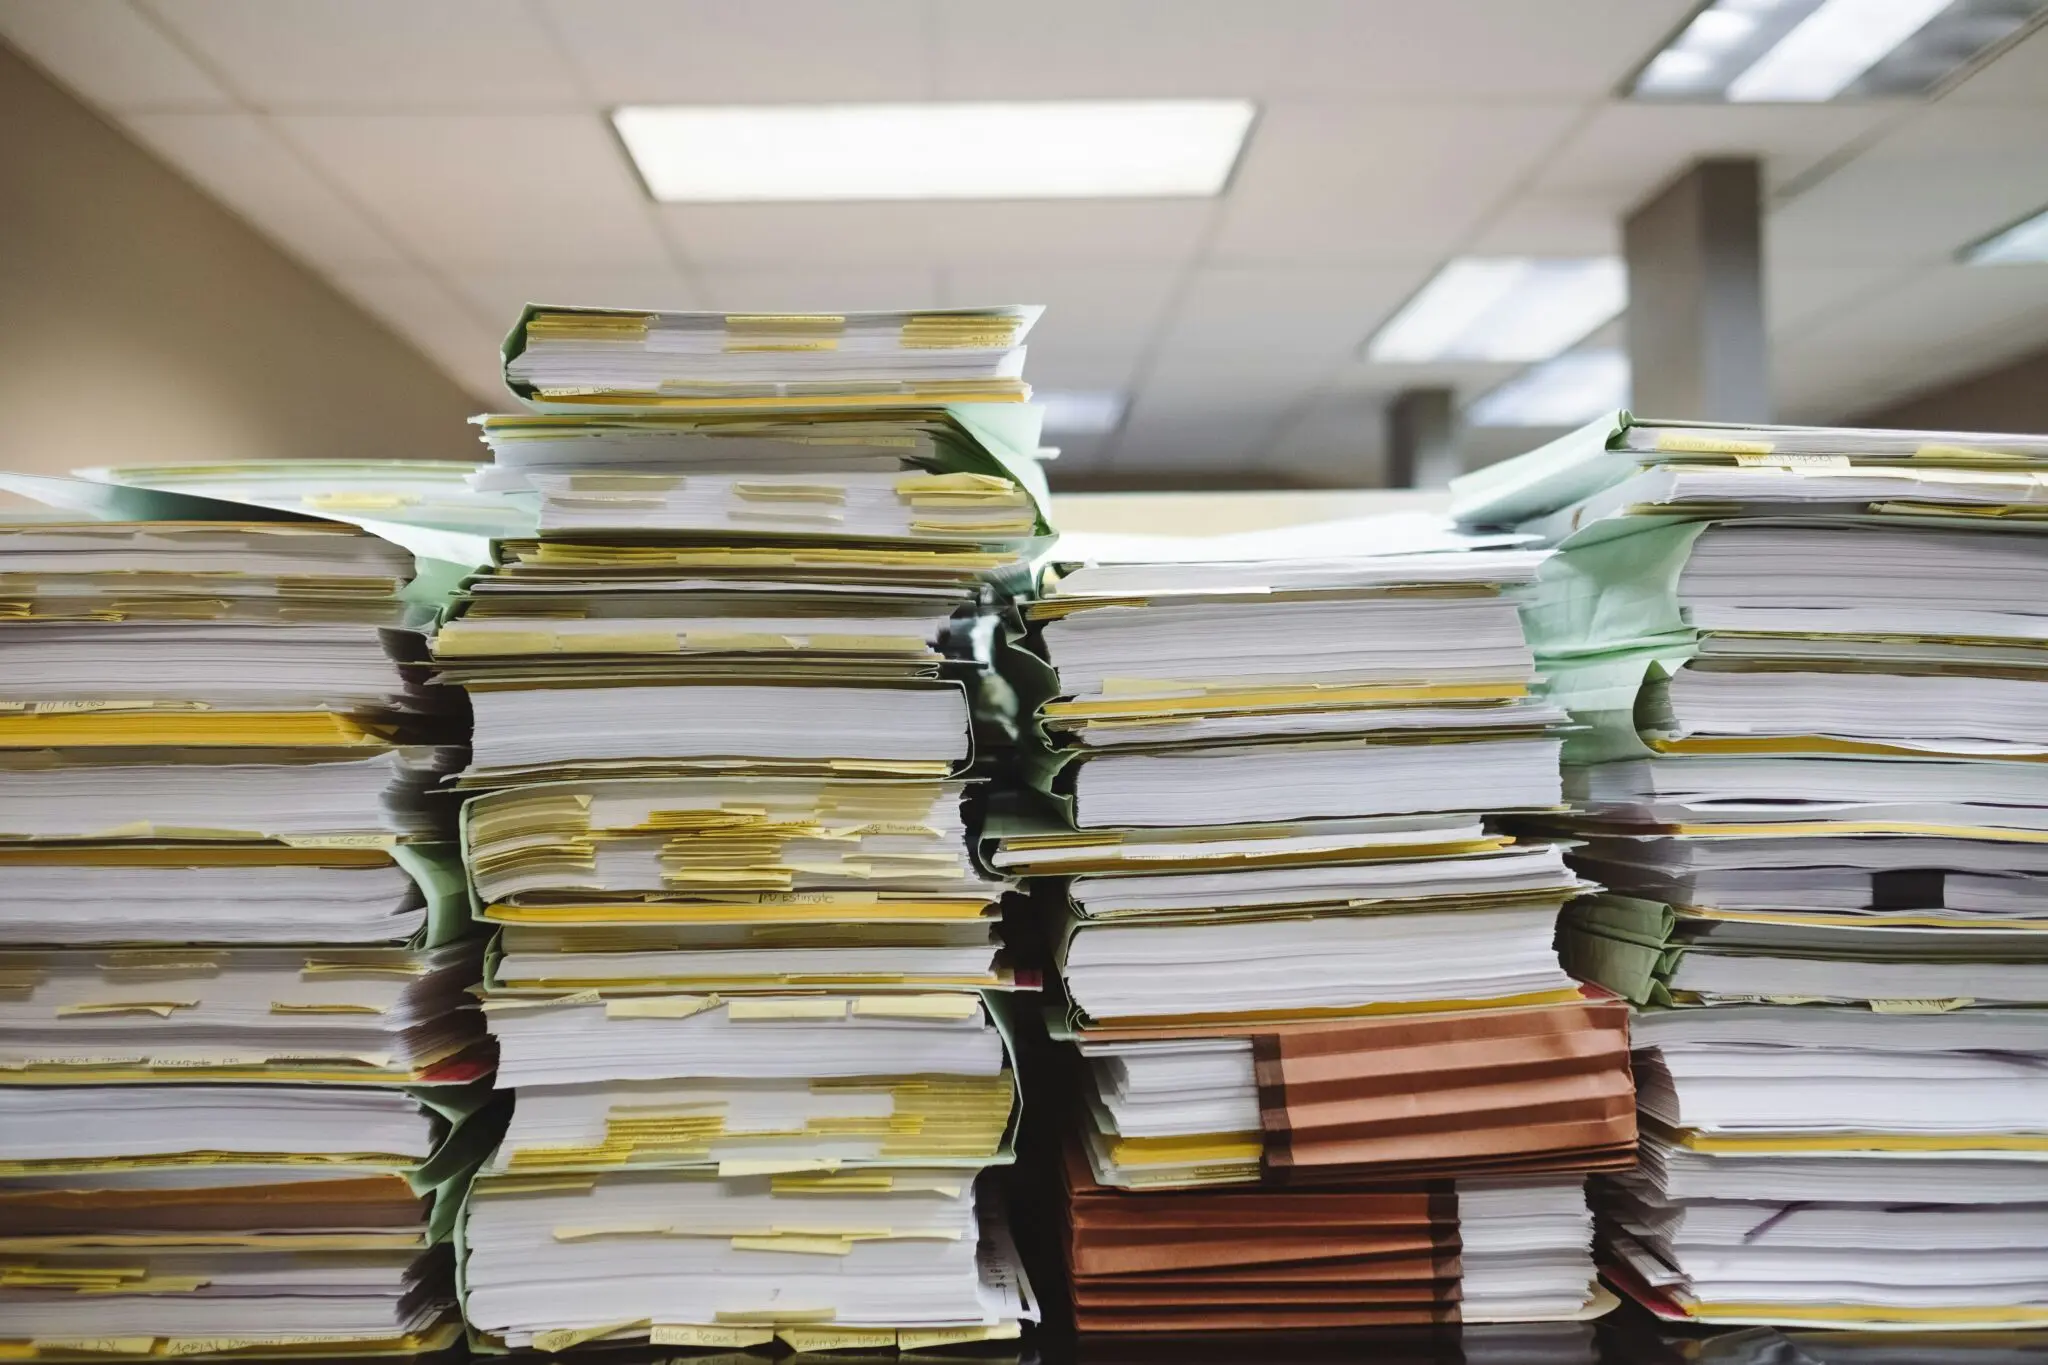
Traducción para el día a día: archiva facturas, extractos y justificantes pensando en diez años, no en cuatro. Quien no conserve la documentación que acredite la realidad y la cuantía de ese crédito fiscal tendrá una defensa mucho más débil cuando llegue la comprobación tardía, y en ese momento ya no hay forma de reconstruirla.
El perfil más expuesto es el autónomo en estimación directa que deduce IVA de compras y gastos, presenta el modelo 303 cada trimestre y arrastra saldos a compensar de un año para otro. También quien aplica módulos y ha quedado excluido del régimen en algún ejercicio, porque esa exclusión se calcula con datos de años anteriores.
Aviso para los que tiran papel cada enero. El error más común no es llevar mal la contabilidad: es deshacerse de las facturas y de los justificantes de pago a los cuatro años, convencido de que ya nadie puede reclamar nada. Cuando Hacienda abre el ejercicio antiguo para revisar el crédito que arrastraste, sin documentación no hay respuesta posible.
Y otro despiste frecuente: confiar en que el extracto bancario basta. No basta. Lo que acredita el gasto es la factura, no el extracto, y hace falta además la prueba del pago. Guarda las dos cosas y, a ser posible, en un formato que puedas buscar por ejercicio y por proveedor.
La prescripción ya no blinda nada si el crédito sigue vivo
La Ley 34/2015 no es ninguna novedad: la doctrina del crédito fiscal lleva una década en el ordenamiento. Lo que aporta la sentencia de julio es el respaldo del Supremo a una interpretación que hasta ahora se discutía caso por caso, y eso tiene consecuencias muy concretas. Donde antes un autónomo podía plantar cara alegando que el ejercicio estaba prescrito, ahora el debate se traslada al ejercicio siguiente.
El efecto práctico es una asimetría incómoda: la obligación de conservar documentación se alarga de cuatro a diez años, pero no llega con ninguna contrapartida en forma de plazos más cortos ni de un archivo único que Hacienda dé por bueno. El autónomo asume el coste administrativo de una comprobación que puede aterrizar siete u ocho años después de emitida la factura original.
Lo razonable, visto lo visto, es tratar el archivo documental como una obligación a diez años y no como una tarea de trimestre. Digitalizar con copia de seguridad, ordenar por ejercicio, y guardar los justificantes de pago junto a cada factura cuesta poco hoy y vale mucho dentro de ocho años. Toca revisar qué queda de 2017, 2018 y 2019 en el cajón y decidir si sigues tirando papel o empiezas a construir archivo.
Guía rápida del trámite
- 📅 Plazos: No hay solicitud. La prescripción general es de cuatro años, pero el Supremo la estira hasta diez si hay crédito fiscal con efectos posteriores.
- ✅ Requisitos clave: Afecta a cualquier autónomo o sociedad con saldos de IVA a compensar, bases imponibles negativas o exclusiones de módulos declaradas en años anteriores.
- 🌐 Dónde solicitarlo: No se solicita: la comprobación llega por notificación. Tus datos fiscales y notificaciones están en la sede electrónica de la Agencia Tributaria, con certificado digital o Cl@ve.
- 💰 Importe o coste: Ninguno directo. El riesgo es una liquidación sobre el ejercicio no prescrito, con cuota e intereses de demora, si no puedes acreditar el saldo.
- ⚠️ Error a evitar: Destruir facturas y justificantes de pago pasados cuatro años: sin ellos, la defensa en la comprobación tardía se queda sin pruebas.