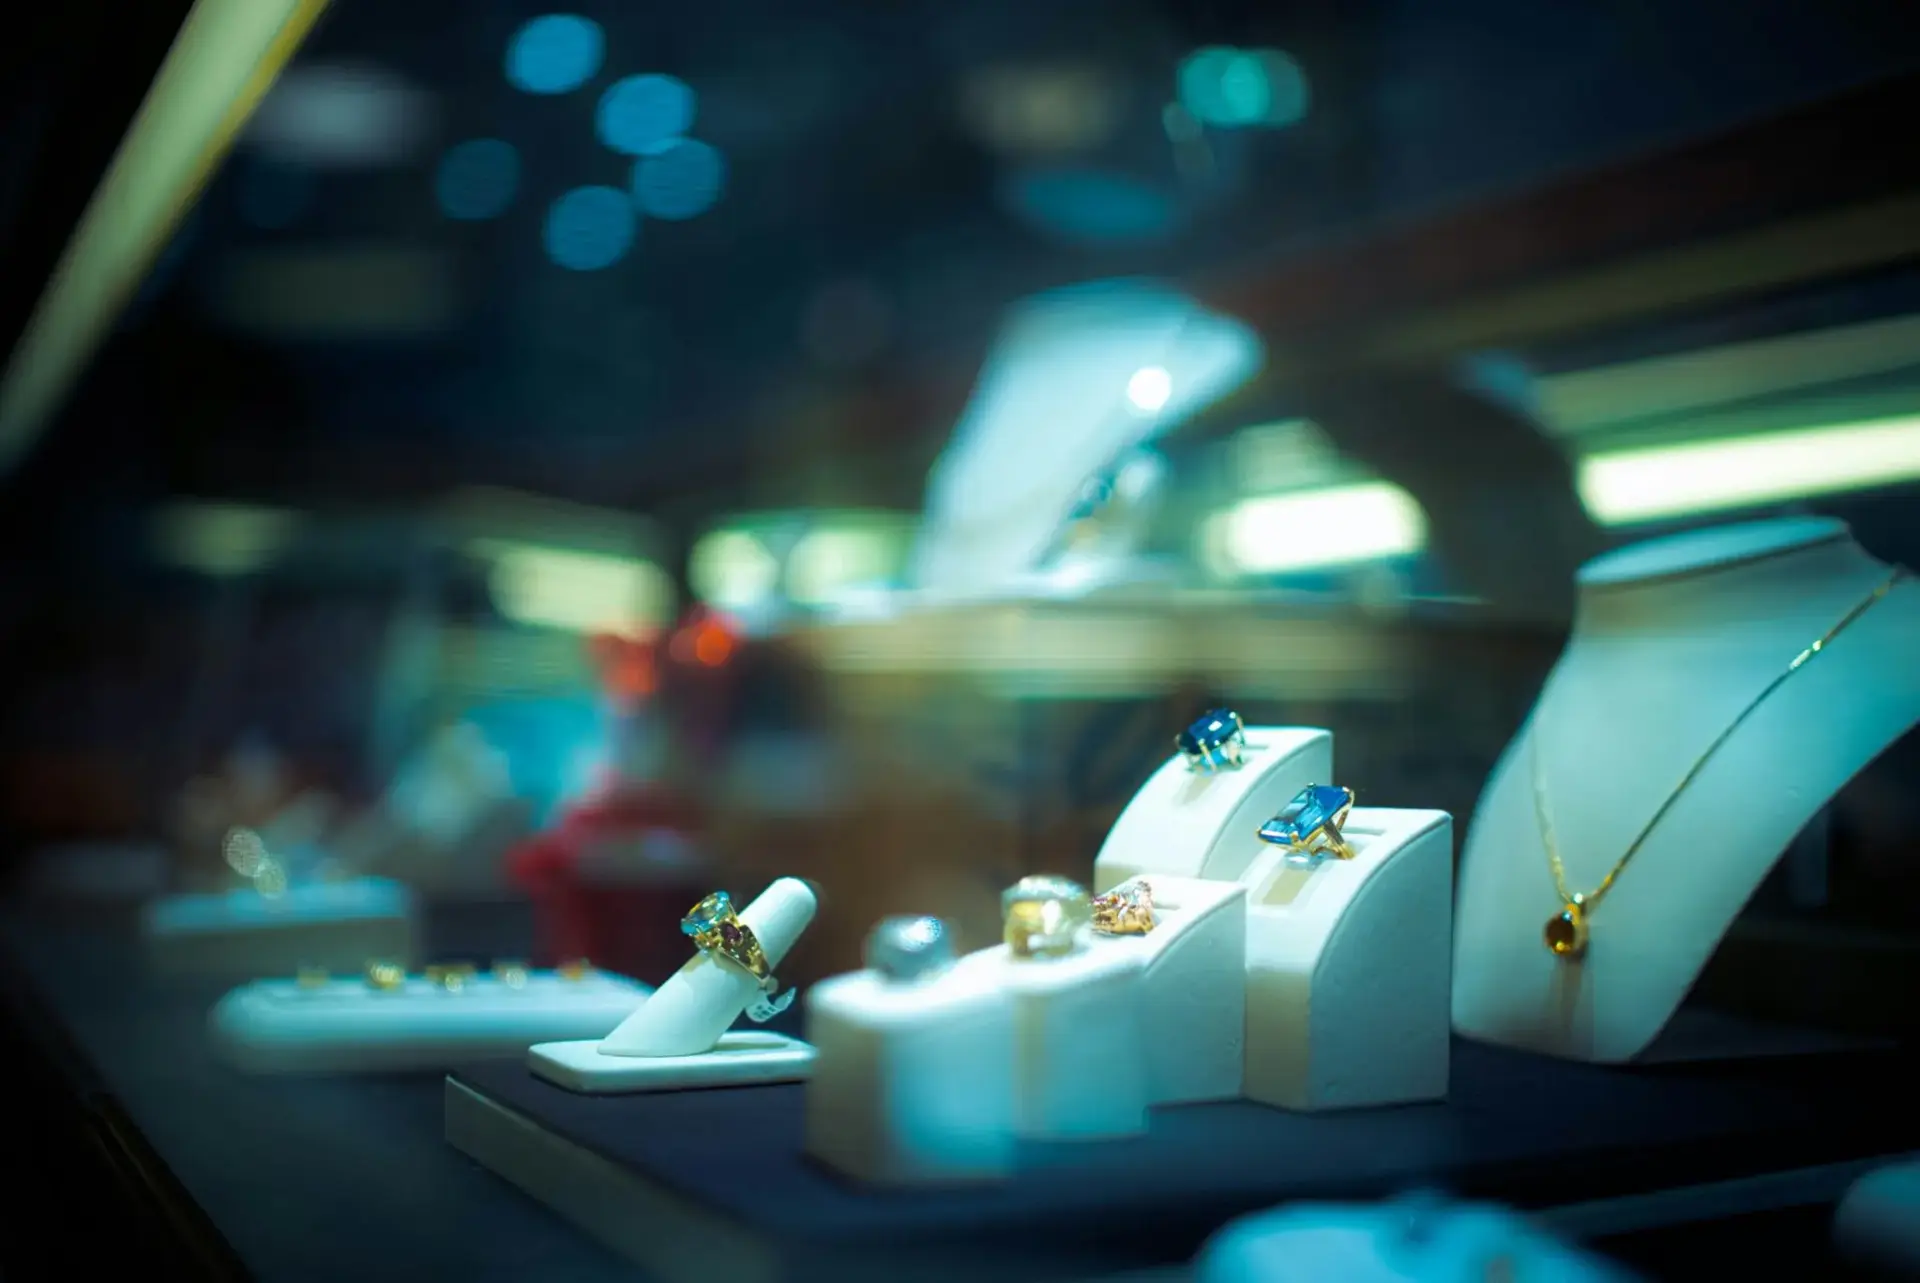
Los diamantes de laboratorio ya superan el 50% de las ventas mundiales de joyería con diamante por valor. He repasado las cifras que maneja la industria este otoño y la conclusión incomoda a los dos bandos: el producto cultivado no es una moda pasajera, es la mayoría del mercado.
El dato procede del Gemological Institute of America. Su responsable de investigación en diamantes, Ulrika D’Haenens-Johansson, confirma que las piedras cultivadas representan más de la mitad de las ventas por valor y más de la mitad de los anillos de compromiso vendidos por volumen en Estados Unidos.
El precio del diamante natural se hunde en el segmento medio
La economía de un producto fabricado no perdona. Un quilate cultivado de color E y claridad VVS se vende hoy entre 800 y 2.000 libras; el equivalente extraído de una mina, entre 4.500 y 8.500. La brecha ronda el 80%, cuando hace siete años era del 25%.
De Beers intentó frenar al competidor con Lightbox, vendiendo por debajo de coste. No funcionó. Y el 95% de las piedras cultivadas se concentra hoy en los grados D a F, de modo que la escala que el GIA diseñó en los años cuarenta para medir la rareza de una mina ya no discrimina nada.
Las minas cierran y la oferta se retira por voluntad propia
Diavik, en el noroeste de Canadá, entregó su última producción en marzo tras 23 años y más de 150 millones de quilates. Ekati, su vecina, entró en insolvencia esta primavera. Alrosa perdió 129 millones de dólares en el primer semestre y su consejero delegado describe la peor crisis sectorial de la historia del diamante.
La disciplina empieza a notarse. El índice Rapaport cerró julio plano o en positivo en las cuatro categorías principales de tamaño por primera vez desde marzo de 2025, y la referencia de un quilate puso fin a trece meses de caídas. Paul Zimnisky advierte del efecto contrario: si los recortes continúan, el inventario que hoy sostiene al minorista puede tornarse escasez entre 2027 y 2028.
El quilate medio ya no es un activo: es una commodity con dos tecnologías compitiendo y ninguna dispuesta a ceder margen.
Los extremos muestran la misma fractura. En Letšeng, la mina con mayor valor por quilate del mundo, Gem Diamonds recuperó un 12% menos de piedras en el semestre pero ingresó un tercio más: en junio apareció un blanco de 346,99 quilates. En Gahcho Kué, la última mina productiva de Canadá, el valor medio se hundió a 34 dólares por quilate.
Qué compra de verdad un inversor en joyería
La inversión en joyería solo tiene sentido cuando la pieza incorpora escasez verificable: tamaño, color excepcional, procedencia documentada o firma de una casa dominante. El quilate casi incoloro de tamaño estándar es justo donde la prima natural resulta imposible de defender.
El mercado lo interioriza rápido. Regal Jewellers, en Hatton Garden, vende ya un 70% de sus anillos de compromiso con piedra cultivada. Astrea London, con Sarah Jessica Parker como directora creativa global, duplicó facturación hasta 1,5 millones de libras en el primer semestre de 2026.
Hay un tercer beneficiario, silencioso. William May detecta que las búsquedas de joyería vintage se han multiplicado por diez interanual, y la joyería concentró el 83% de las ventas mundiales de lujo de segunda mano el año pasado. Un anillo Art Decó responde a todo: piedra natural y antigua, artesanía irremplazable y ninguna tonelada de mineral extraída.
La marca como único foso defensivo
Llevo años sosteniendo que en los activos tangibles el relato es la única barrera de entrada que no se puede replicar. Un consumidor reconoce un Rolex al otro lado de la sala; nadie distingue una piedra natural de una cultivada sin microscopio. Marty Hurwitz, de la Grown Diamond Trade Organization, lo plantea sin rodeos: la piedra extraída necesita una señal visible o un certificado no genera deseo.
De ahí el movimiento de la industria minera, con el respaldo de CIBJO, para sustituir la etiqueta lab-grown por synthetic. Y de ahí que Cartier, Van Cleef & Arpels o Tiffany ganen con el statu quo: al no tocar la piedra cultivada, su solitario se convierte en una señal inequívoca de origen natural.
La piedra extraída deja de ser una categoría de producto y pasa a ser una categoría de lujo con marca.
Mi lectura es que asistimos a la separación definitiva de dos cosas que llevaban décadas confundidas. Es lo que ocurrió con el vino de Burdeos o con la relojería suiza mecánica cuando llegó el cuarzo: el objeto perdió función y ganó identidad. El horizonte razonable no baja de siete años y exige la liquidez de los ejemplares con historial de subasta.
El próximo hito está en la letra pequeña de las minas. Si los recortes se mantienen hasta 2027, veremos el primer desabastecimiento de diamante en bruto en dos décadas y la prima natural recuperará terreno. Ahí se sabrá si la escasez controlada funciona mejor que la abundancia fabricada.
💎 Veredicto Wealth
El diamante natural solo preserva capital en su tramo grande, certificado y con procedencia documentada, con horizonte superior a siete años. El riesgo a vigilar es la liquidez del segmento medio y el descuento creciente de las piedras cultivadas en el mercado secundario.