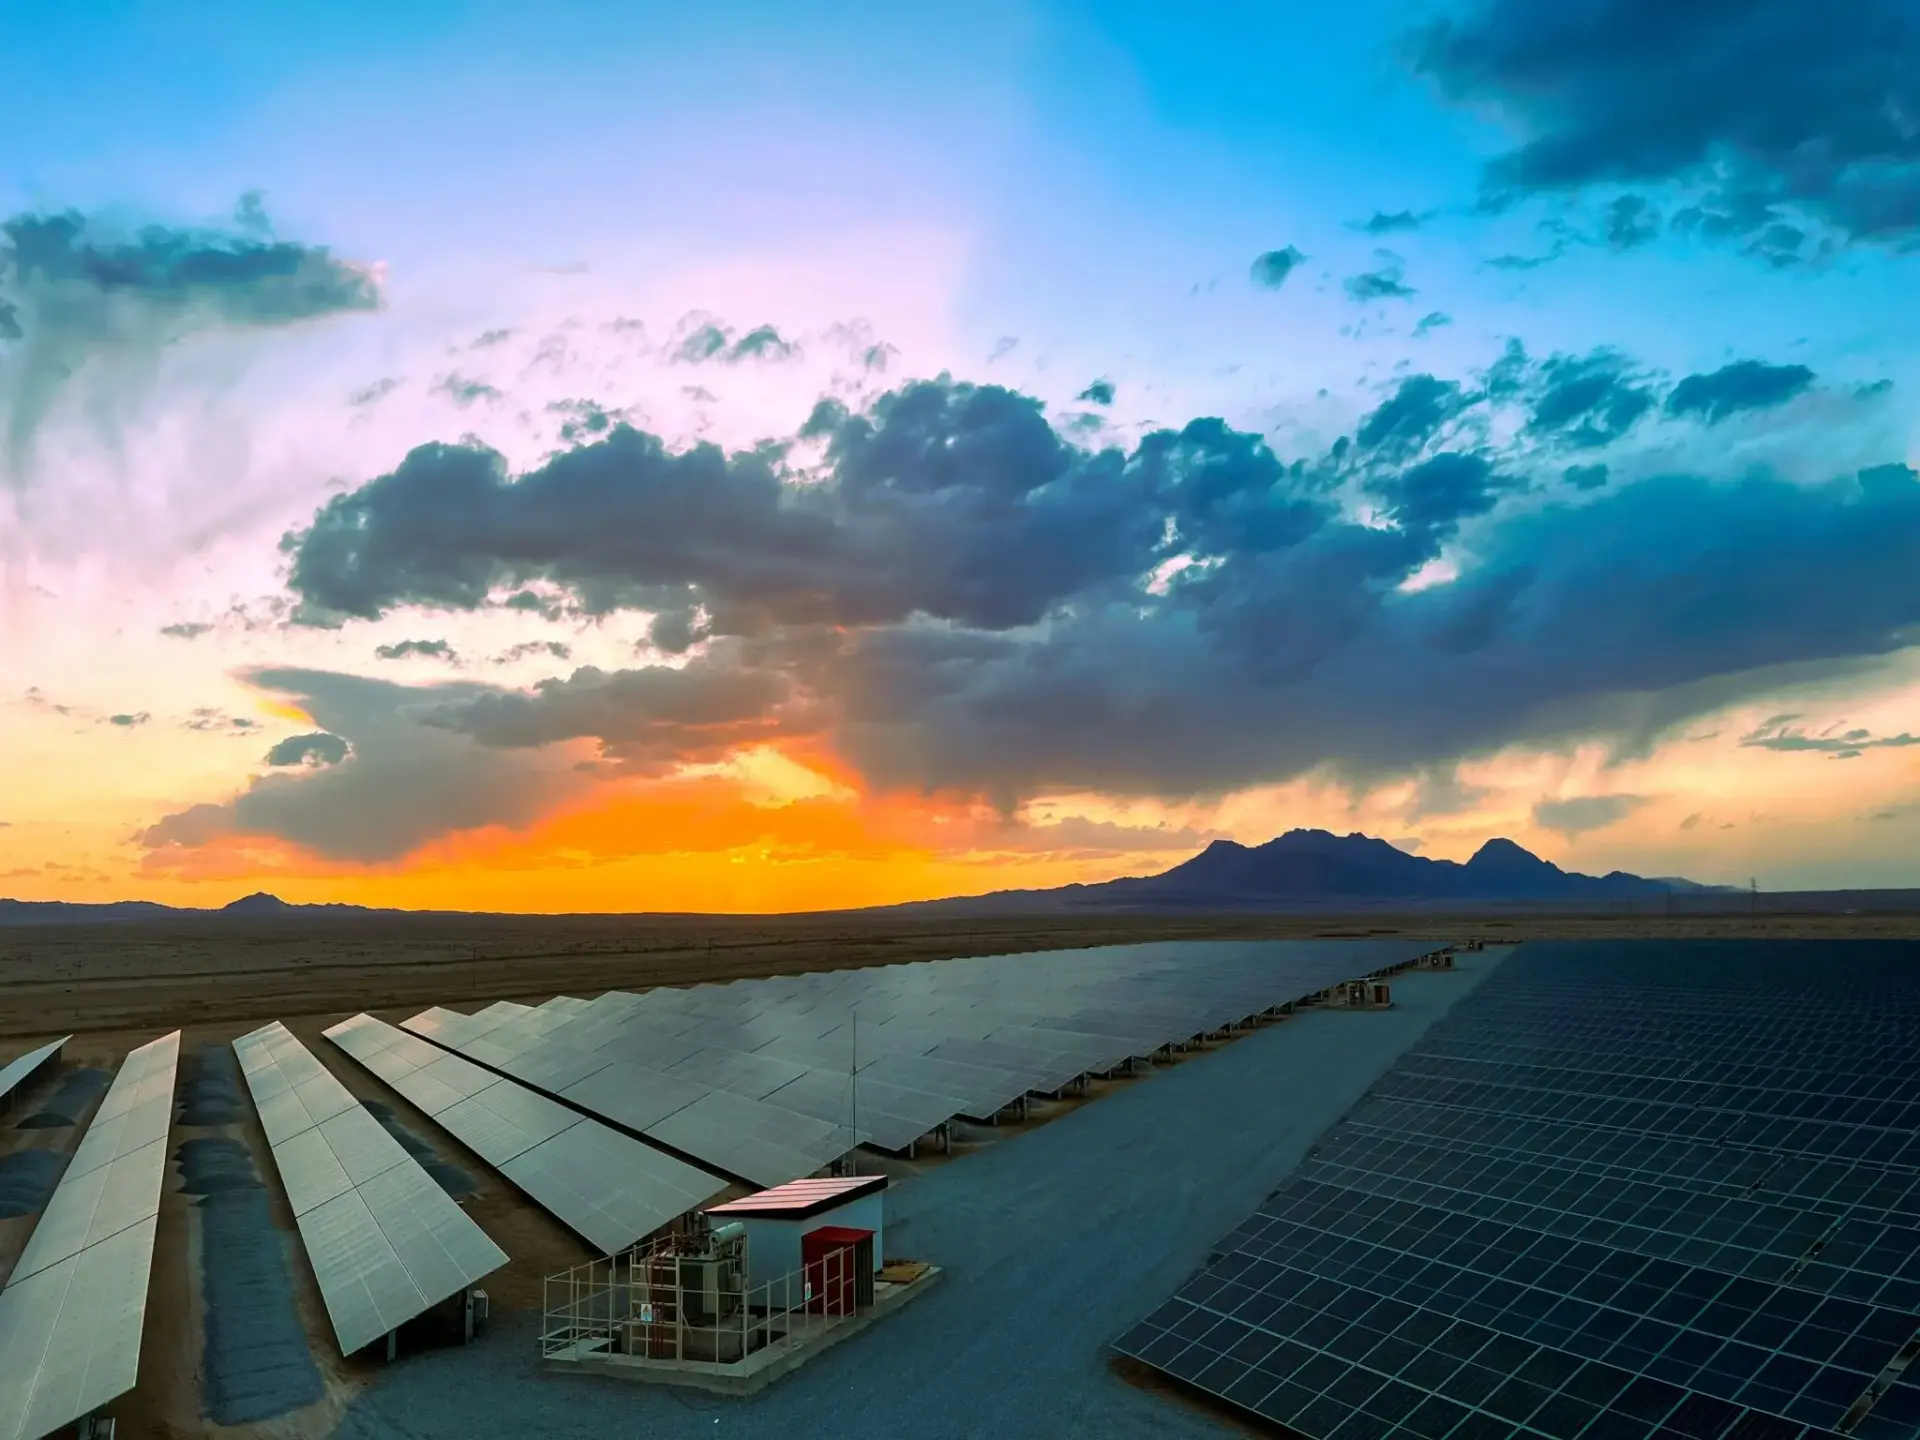
La capacidad solar de Estados Unidos alcanza ya los 299,4 GWdc operativos tras instalar 11,4 GW en el segundo trimestre de 2026, un 45% más interanual, y abastece a más de 50 millones de hogares.
El hito lo recoge el U.S. Solar Market Insight que publican la Solar Energy Industries Association (SEIA) y Wood Mackenzie: 299,4 GWdc repartidos en más de 6,2 millones de sistemas fotovoltaicos. Traducido a consumo, la generación solar cubre ya las necesidades eléctricas equivalentes de más de un tercio de los hogares del país. No es una proyección a diez años. Es capacidad conectada, facturando y desplazando generación fósil.
El segundo trimestre que acercó al país a los 300 GW
Los 11,4 GWdc instalados entre abril y junio equivalen a un 45% más que en el mismo periodo de 2025 y a un 43% por encima del primer trimestre. El segmento de utility-scale tiró del carro con 9,6 GWdc de nueva capacidad de red, un 61% más interanual, según el informe.
El peso relativo es lo que mide de verdad el cambio de modelo. Solar y almacenamiento sumaron el 70% de toda la nueva capacidad eléctrica incorporada al sistema en el primer semestre. La fotovoltaica cubre cerca del 9% de la generación eléctrica nacional, casi siete veces su cuota de hace una década.
El empleo acompaña al dato físico: más de 280.000 trabajadores en más de 10.000 empresas del sector y una inversión privada de 69.100 millones de dólares solo en 2025. La escala ya no admite el calificativo de nicho.
Con 299,4 GWdc y el 9% de la generación nacional, la fotovoltaica ha dejado de ser una apuesta de futuro en Estados Unidos para convertirse en infraestructura crítica.
Hay un detalle que desmonta el manual político al uso. Los estados ganados por Trump en 2024 concentran el 57% de la capacidad acumulada y el 71% de toda la nueva capacidad puesta en marcha en el primer semestre de 2026. Ocho de los diez primeros mercados por adiciones anuales son estados republicanos, y la mayoría mantiene un ritmo de ejecución ligado a los grandes mercados del sunbelt.
Que ocho de los diez estados que más capacidad solar añaden sean republicanos desmonta el relato de que la transición energética es un asunto de un solo color político.
La letra pequeña del récord: cuánto es tirón fiscal y cuánto crecimiento estructural
Vamos a los datos. Parte del empujón del segundo trimestre responde a un factor con fecha de caducidad: los desarrolladores adelantaron calendarios para conectar proyectos antes del plazo de safe harbor de julio de 2026, que daba acceso a los créditos fiscales federales. El trimestre sale inflado. Capacidad real, sí, pero traída del futuro.
En el otro extremo, la expiración de los créditos fiscales residenciales enfrió temporalmente el negocio de tejados, el más sensible al bolsillo del consumidor. El mercado crece con fuerza por la vía industrial mientras el particular pierde parte del incentivo.
📊 Impacto ecológico en cifras
- CO2 evitado: el informe no desglosa toneladas evitadas; publica la equivalencia en hogares abastecidos, más de 50 millones, un tercio del parque residencial.
- Capacidad acumulada: 299,4 GWdc operativos distribuidos en más de 6,2 millones de sistemas instalados.
- Nueva capacidad: 11,4 GWdc en el segundo trimestre de 2026, un 45% más interanual y un 43% sobre el trimestre anterior.
- Inversión: 69.100 millones de dólares de capital privado en 2025 y más de 18.000 millones en construcción de fábricas solares.
La fábrica que sostiene el despliegue: 75,3 GW de módulos en 43 estados
El despliegue no se explica sin la industria que lo abastece. Más de 18.000 millones de dólares se han invertido en levantar fábricas solares en Estados Unidos, con instalaciones activas en 43 estados. La capacidad operativa de fabricación de módulos alcanza los 75,3 GW, con otros 14,4 GW en construcción. En células, la infraestructura arranca con 10,6 GW operativos y 19,1 GW en obras.
El mapa de la capacidad acumulada lo lideran California, con 56.457 MW, y Texas, con 55.125 MW. Les siguen Florida (22.550 MW), Arizona (13.197 MW) y Carolina del Norte (10.127 MW). Cierran el top 10 Illinois (9.337 MW), Nueva York (8.410 MW), Nevada (8.253 MW), Virginia (7.868 MW) y Georgia (7.786 MW).
El efecto dominó ya se nota en la cadena de suministro: fabricantes de módulos y células con producción doméstica, instaladores que reconvierten plantillas enteras y grandes consumidores industriales que firman contratos de compra de energía a largo plazo para asegurarse precio y origen renovable. La decisión de una utility se traslada en meses al proveedor de estructuras y al tejado del particular.
Lo que anticipan Wood Mackenzie y la EIA: el doble de mercado en cinco años
Las proyecciones sostienen el relato mejor que cualquier eslogan. Wood Mackenzie estima que el mercado solar estadounidense casi se duplicará en cinco años, con una media de 44 GWdc anuales hasta 2031, y sitúa el despliegue acumulado en 769 GW para 2036.
La Administración de Información Energética de Estados Unidos (EIA) calcula que solar y almacenamiento aportarán el 67% de las adiciones de capacidad planificadas hasta 2030, con la fotovoltaica en el 44% de las nuevas construcciones de red. Para 2060, cerca de la mitad de la nueva generación anual añadida al sistema vendrá del sol.
Aquí está el precedente que da perspectiva. Hace una década, la solar apenas arañaba una fracción mínima de la generación eléctrica estadounidense; hoy es el 9% y suma 6,2 millones de sistemas. El despliegue no ha dependido de un único incentivo federal: ha sobrevivido a cambios de Administración, a aranceles sobre paneles importados y a la volatilidad del precio de la energía. Lo que cambia con el safe harbor es el calendario, no la dirección. El tirón fiscal adelanta proyectos y deja por delante trimestres con menos inercia, y distinguir ese efecto de calendario del crecimiento estructural es la diferencia entre leer un dato y entenderlo. La transición ya es rentable cuando la tecnología más barata de instalar es también la que menos emite, y ahí ha llegado la fotovoltaica estadounidense. La letra pequeña no invalida el récord: lo sitúa en su sitio.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 299,4 GWdc operativos que cubren el consumo eléctrico equivalente de más de 50 millones de hogares y desplazan generación de origen fósil.
- Modelo que cambia: la solar deja de ser un complemento subvencionado y pasa a ser el 70% de la nueva capacidad del sistema junto al almacenamiento.
- Para las próximas generaciones: con 769 GW proyectados para 2036 y la mitad de la nueva generación en 2060, el mix que hereden será estructuralmente más limpio y más barato.