
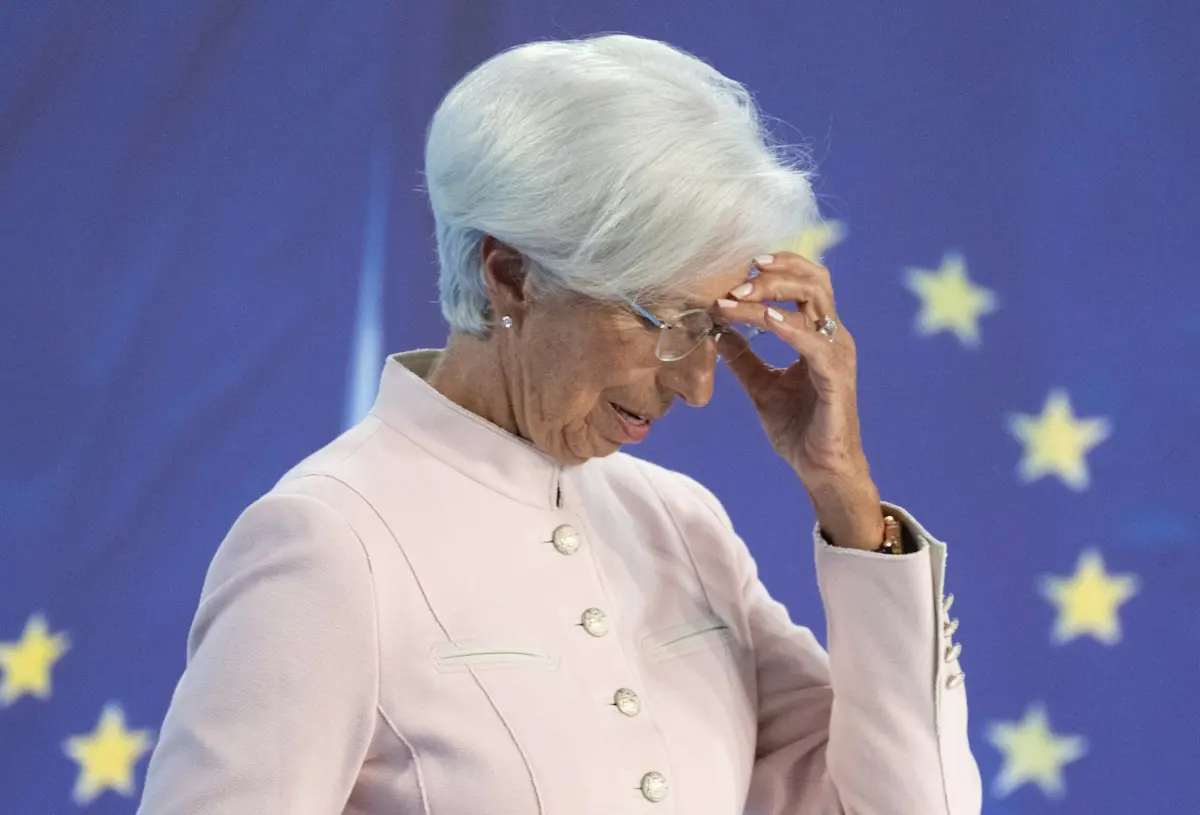
He seguido esta semana el debate sobre el euro digital y el BCE ha querido zanjar una duda incómoda. La salida anticipada de Christine Lagarde no alterará el calendario del proyecto. Lo ha defendido en el Web Summit de Lisboa el asesor que mejor conoce el programa.
Alessandro Giovannini, asesor del gestor del programa del euro digital, fue explícito. Lagarde anunció el mes pasado que dejará el cargo el 7 de febrero de 2027, casi nueve meses antes de lo previsto. En enero se va Isabel Schnabel; en mayo expira el mandato de Philip Lane. El calendario, sostiene el BCE, no se mueve.
“No temo que ningún cambio vaya a afectar al proyecto, porque es un proyecto estratégico, un proyecto europeo.” — Alessandro Giovannini, asesor del gestor del programa del euro digital, Web Summit de Lisboa, noviembre de 2026
La sucesión, eso sí, está abierta. Pablo Hernández de Cos y Klaas Knot figuran como los dos candidatos principales para relevar a Lagarde.
El calendario: piloto en 2027 y ley europea antes de fin de año
Los hitos que maneja el BCE son verificables. Los he contrastado uno a uno:
- Ley europea: los colegisladores se comprometieron en marzo a cerrar la norma antes de que acabe 2026. Los trilogos arrancaron en julio y la última ronda se celebró el 5 de noviembre. Irlanda, que preside las negociaciones, apunta a un acuerdo el 18 de noviembre.
- Piloto: 36 bancos y firmas de pago —Deutsche Bank, UniCredit, Stripe— inician en la segunda mitad de 2027 un programa de doce meses. Las primeras transacciones llegarán en menos de un año.
- Infraestructura: en octubre el BCE eligió a los proveedores de red, entre ellos Nexi y Telefónica. Los bancos no pagarán por ella: la financia el BCE y la ofrece gratis.
- Coste: unos 1.300 millones de euros de desarrollo antes de la primera emisión, prevista para 2029, y 320 millones anuales de operación que asumirán los bancos centrales de la eurozona.
Queda un fleco que no es menor: cómo se calculan las comisiones que abonarán los comercios. La regulación del euro digital depende de ese punto y, sin él, el acuerdo del 18 de noviembre no se cierra.
Sin intereses y con límites: así se ha diseñado la privacidad

El diseño rompe dos mitades del debate. Primera: el euro digital no pagará intereses. “Como no hay rendimiento en un billete, tampoco lo habrá en el euro digital”, resumió Giovannini. Segunda: los pagos offline funcionarán como el efectivo, con un límite en negociación para frenar el blanqueo. En los pagos online el banco sabrá quién paga a quién, pero el BCE solo verá datos seudonimizados. El contraste con las tarjetas es deliberado: en 13 países de la eurozona, según el consejero Piero Cipollone, los pagos con tarjeta en tienda pasan íntegramente por firmas no europeas.
“El mejor momento para plantar un árbol fue ayer. Europa tiene su propio ritmo y hay que aceptar el paso legislativo que eso conlleva.” — Alessandro Giovannini, Web Summit de Lisboa, noviembre de 2026
Comparado con otros bloques, el retraso tiene explicación. China prueba su yuan digital desde 2019; Estados Unidos tomó el camino inverso con la GENIUS Act de 2025, que dejó el terreno a las stablecoins privadas. Europa llega tarde y con reglas. También con más de 4.000 proveedores de pago y millones de comercios por coordinar, que es la razón real del horizonte de 2029.
Mi lectura: el riesgo no es Lagarde, es el calendario legislativo
Lo que veo aquí es un proyecto que ha aprendido a separar la política de la ingeniería. El BCE construye en paralelo a Bruselas: los equipos técnicos avanzan aunque la ley no esté cerrada, y eso explica que nadie en Fráncfort se haya inmutado con la salida de Lagarde. Pero la contradicción de fondo sigue intacta. El modelo de negocio no está resuelto y la brecha entre el piloto de 2027 y la emisión de 2029 mide la magnitud del trabajo pendiente. Añado un riesgo que los datos no despejan: la renovación simultánea de tres asientos del comité ejecutivo —Lagarde, Schnabel y Lane— deja la ejecución en manos de un equipo nuevo.
La cita que hay que seguir es el trilogo del 18 de noviembre. Si hay acuerdo, el piloto de 2027 no se mueve. Si se rompe, el BCE podrá seguir probando tecnología, pero la primera emisión de 2029 se convertirá en una fecha en el aire.
🌍 El impacto en España y Europa
Para el lector español, el impacto es indirecto, pero real y medible en cuatro frentes:
- Euríbor e hipotecas: el euro digital no paga intereses y no altera la política monetaria, así que no mueve el Euríbor a 12 meses. El efecto llegará por otra vía: si reduce la dependencia de Visa y Mastercard, abaratará las comisiones de aceptación que soportan los comercios españoles.
- Poder adquisitivo: sin efecto inmediato en la inflación. El ahorro en tasas de intercambio, si se traslada a precios, beneficiaría al pequeño comercio.
- Tejido empresarial: la elección de Telefónica como proveedor de red sitúa a una compañía española en la infraestructura del sistema. La banca del IBEX tendrá que adaptar sus pasarelas de pago antes de 2029.
- BCE: la renovación del comité ejecutivo es el verdadero test de gobernanza. La fecha a vigilar es el 18 de noviembre.








