Los promotores de centros de datos de IA proyectan 181 GW de capacidad de gas en sus propios emplazamientos. He revisado la información disponible y la cifra no describe un consumo eléctrico: describe potencia de generación que se instalaría al margen de la red. El dato procede de un informe sobre proyectos en Estados Unidos, Reino Unido y Europa continental, publicado este miércoles, y la causa que lo explica es tan prosaica como determinante: los retrasos para conectarse a las redes nacionales.
Para calibrar la escala, el propio trabajo compara esa capacidad con el pico de demanda eléctrica de Gran Bretaña, casi cuatro veces superior. Con un sistema británico que ronda los 45 GW en su hora más exigente, la aritmética sitúa el parque propuesto en el orden de magnitud de varios sistemas eléctricos europeos sumados. Y conviene subrayarlo: no es respaldo para emergencias, sino generación pensada para operar en continuo.
181 GW: casi cuatro veces el pico eléctrico de Gran Bretaña
El hallazgo central es una suma de proyectos anunciados, no una previsión consolidada. Conviene leerlo con esa cautela:
- 181 GW de capacidad de gas propuesta in situ en centros de datos de Estados Unidos, Reino Unido y Europa continental.
- Casi cuatro veces la demanda eléctrica punta de Gran Bretaña, según la comparación que recoge el informe.
- Tres geografías afectadas: la estadounidense, la británica y la europea continental.
- Una causa común en todos los casos: los retrasos en la conexión a las redes nacionales de transporte.
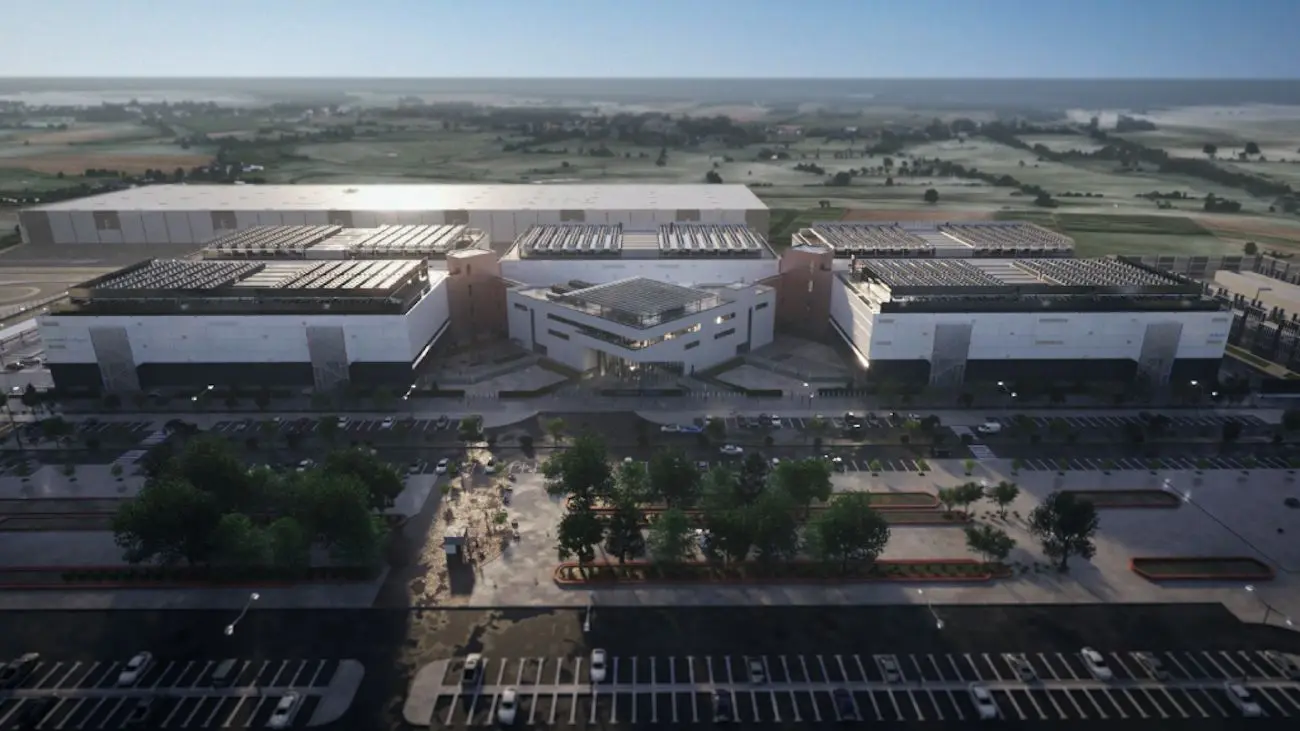
El modelo técnico se conoce como generación behind the meter. La planta se construye dentro del recinto del centro de datos y la electricidad no circula por la red de transporte. Eso ahorra años de cola de acceso y de tramitación urbanística, pero traslada al promotor el riesgo del precio del gas y retira del sistema una demanda que, de otro modo, habría justificado inversión en redes y en nueva capacidad renovable. Se resuelve el problema de un cliente y se difiere el de todos.
Hay dos cautelas antes de dar por hecho el escenario. La primera: son propuestas, no plantas en operación, y muchas no verán la luz. La segunda incomoda más. Una central de gas construida hoy no se desconecta cuando la red mejora; queda dos o tres décadas emitiendo y compitiendo por el mismo gas que calienta hogares en invierno.
«Los promotores de centros de datos de IA planean construir centrales de gas en sus propios emplazamientos a gran escala para cubrir su demanda energética.» — Resumen del informe sobre generación in situ, difundido este miércoles, 11 de noviembre de 2026
El gas deja de ser un puente y se convierte en destino

Lo que veo aquí no es un problema tecnológico, sino de plazos. Las colas de conexión a las redes europeas se cuentan por años, y un centro de datos que necesita energía en 2028 no puede esperar a una subestación que llega en 2033. La red no llega y el gas sí. Con ese incentivo, la decisión racional para un promotor es autogenerar, aunque el coste por megavatio hora sea superior al del mercado mayorista y aunque la huella de carbono se dispare.
La contradicción salta a la vista: las mismas plataformas que han comprometido suministro cien por cien renovable en horario continuo aparecen ahora vinculadas a plantas de gas. Habrá quien lo lea como pragmatismo y quien lo lea como un fallo de diseño regulatorio. Mi lectura es la segunda. Durante una década, la política energética europea ha optimizado el permiso del generador renovable y ha descuidado el del cable; el resultado es que el cuello de botella se ha desplazado y ahora lo monetiza el gas.
Hay un tercer efecto, menos discutido y más caro. La generación generación distribuida evita peajes de acceso y cargos de red que el resto de consumidores sí paga, de modo que introduce una distorsión competitiva entre quien puede autogenerarse y quien no. Es probable que ese debate llegue antes a Bruselas que a Washington. La cita para medirlo no es una cumbre: son las actualizaciones periódicas de las colas de acceso de los operadores de red y las subastas de capacidad, que cada trimestre dirán si el gas in situ sigue creciendo.
🌍 El impacto en España y Europa
Para el lector español, la conexión no es inmediata, pero sí medible en tres frentes: la factura eléctrica, la hipoteca y el coste de financiación de las empresas.
- Euríbor e hipotecas: si el mayor consumo de gas en Europa continental presiona al alza el TTF, la desinflación se frena y el Banco Central Europeo retrasa el último recorte. El Euríbor a 12 meses se forma con esas expectativas, así que las hipotecas variables notarían el frenazo antes que la inflación general.
- Inflación y poder adquisitivo: la electricidad industrial y el gas pesan en los servicios y en los alimentos elaborados; un encarecimiento sostenido se traslada a precios con un retardo de dos o tres trimestres.
- Empresas y financiación: los proyectos de centros de datos que se acumulan en Aragón, Cataluña y la Comunidad de Madrid compiten por el mismo acceso a la red que la industria electrointensiva y que las nuevas plantas de baterías. Menos capacidad disponible significa más coste de conexión y más presión sobre el mercado mayorista.
- BCE y política fiscal: el debate sobre quién paga las redes, y quién puede esquivarlas, es ya una cuestión de ingresos regulatorios para los sistemas eléctricos europeos.