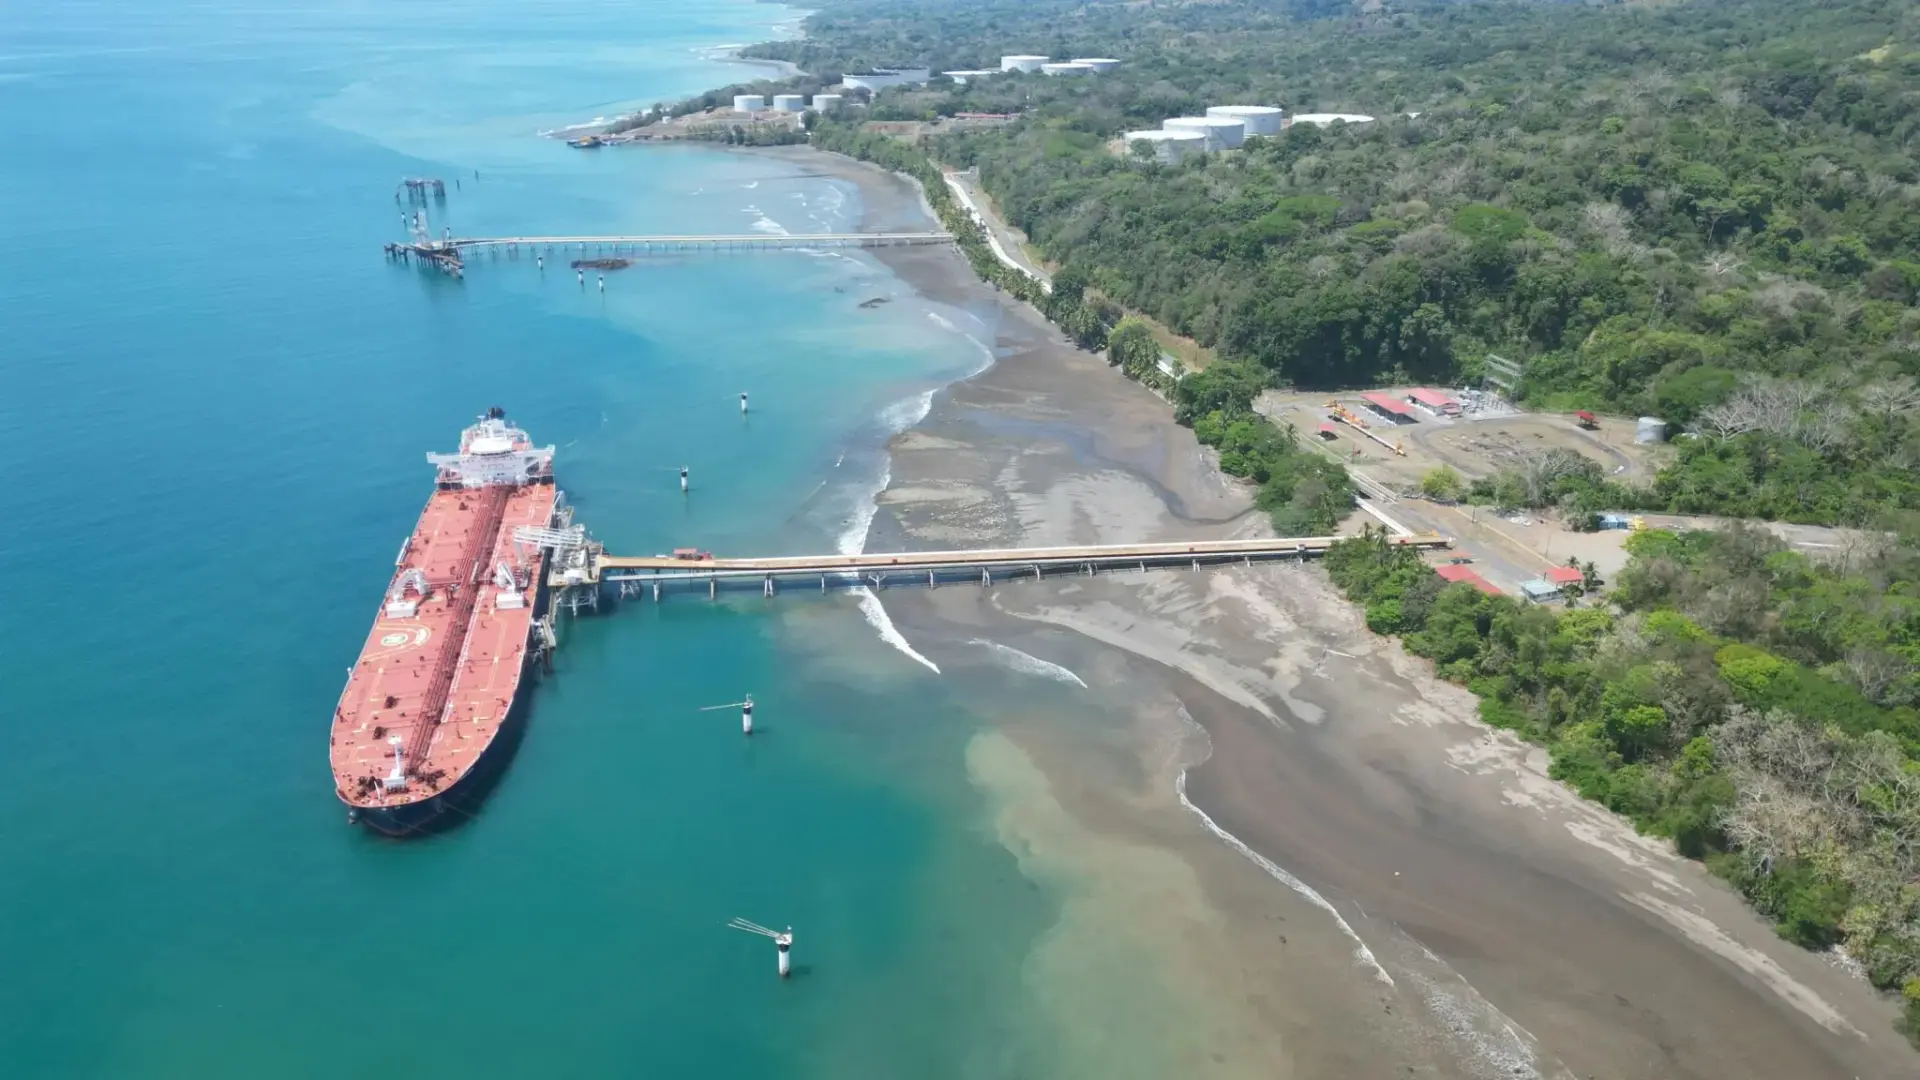
Washington administró 12.260 millones de dólares en ingresos petroleros de Venezuela entre el 3 de enero y el 30 de septiembre, según el informe confidencial de KPMG que he analizado. El documento, revisado por The New York Times y no publicado hasta ahora, detalla por primera vez el funcionamiento de la ‘Cuenta de Custodia de Venezuela’, creada por el Departamento del Tesoro tras la intervención militar estadounidense que derrocó a Nicolás Maduro.
La cifra no es menor. Hablamos de la práctica totalidad de los ingresos que el país sudamericano obtuvo por la venta de crudo, minerales y fertilizantes en ese periodo. Y, sin embargo, el saldo de la cuenta al cierre del informe era de apenas 170 millones de dólares. La distancia entre lo que entró y lo que quedó cuenta casi toda la historia.
El mecanismo: depósitos millonarios y devoluciones casi inmediatas
Me detengo en el circuito. La cuenta recibió depósitos por 12.260 millones entre el 3 de enero y finales de septiembre, y la mayoría de los fondos se devolvió a Venezuela poco después de su recepción. El proceso era mecánico: el banco central venezolano solicitaba fondos y los funcionarios estadounidenses los liberaban tras verificar criterios de integridad financiera. Cada transacción requería la aprobación del Departamento de Estado y del Tesoro.
- 11.700 millones de dólares se destinaron a apuntalar el bolívar mediante subastas de divisas de los bancos comerciales venezolanos. Coincide con los 12.300 millones que Síntesis Financiera estima gastados en subastas en los primeros nueve meses de 2026.
- 130 millones se enviaron para pagar deuda externa del gobierno venezolano, principalmente con otros Estados y organismos internacionales.
- 100 millones los depositó la trading Trafigura por la compra de oro venezolano.
- 61% del dinero depositado a finales de septiembre procedía de Trafigura y Vitol, los dos gigantes de las materias primas que obtuvieron derechos exclusivos de venta tras el ataque estadounidense.
La cuenta generó además unos 12 millones de dólares en intereses. El informe no identifica a los beneficiarios finales de las subastas de divisas, y ahí está el nudo del asunto: la rapidez de los desembolsos respalda la tesis oficial de que Washington actúa como mero custodio, pero también confirma que la última palabra sobre cuándo sale el dinero y quién lo recibe es estadounidense.
«Antes de que Estados Unidos derrocara a Maduro, la mayor parte de los ingresos petroleros de Venezuela se perdían a causa de la corrupción y los intermediarios extranjeros.» — Marco Rubio, secretario de Estado de EE.UU., en declaraciones recogidas por The New York Times
El informe no es una auditoría formal, y KPMG no se presenta como auditora. Su papel, según el propio documento, es asistir al Departamento de Estado en la administración de la cuenta y rastrear transacciones. Tampoco ofrece una visión completa de las exportaciones: Chevron y la local NABEP venden al menos parte del crudo por otras vías, y buena parte del oro sigue saliendo hacia Oriente Medio por canales informales. El grueso de los depósitos procedía del crudo, el negocio histórico de PDVSA.
Custodia, control y la pregunta por los beneficiarios finales
Lo que veo aquí trasciende el caso venezolano. Washington ha construido una arquitectura de escrow soberano —una cuenta de custodia— que recuerda al programa ‘petróleo por alimentos’ de Irak en los noventa o a la congelación de las reservas del banco central afgano en la Fed desde 2021. La diferencia es que, en este caso, el dinero no está bloqueado: fluye de vuelta a Venezuela, pero siempre con la firma estadounidense.
Esa es la contradicción que los datos no resuelven. La administración Trump sostiene que actúa como custodio neutral; el informe demuestra que ejerce discrecionalidad total sobre el calendario y el destino de los fondos.
Que las subastas de divisas concentren la mayor parte del retorno no aclara si los dólares llegan a la economía real o se quedan en un grupo reducido de agroempresas y corporaciones de consumo, como apuntaron reportajes previos del Times. La inflación prevista cercana al 300% este año y la perspectiva de que el IPC anual no baje a dos dígitos hasta al menos 2028 sugieren que el dinero no se traduce en bienestar.
Con los demócratas ya controlando el Congreso tras las elecciones de mitad de mandato, la presión se traslada al Capitolio. Varios asesores legislativos han adelantado que seguirán exigiendo a la administración explicar qué hizo para prevenir la corrupción una vez que tomó las riendas de las finanzas venezolanas. Esa es, hoy, la principal incógnita abierta.
🌍 El impacto en España y Europa
El efecto directo en España es limitado, pero no nulo. El crudo pesado venezolano no marca el Brent, aunque sí pesa en el diferencial de las refinerías europeas preparadas para procesarlo.
- Euríbor e hipotecas: sin canal directo. La cuenta de custodia no altera la política del BCE ni el calendario de tipos; el Euríbor seguirá dependiendo de Fráncfort y del Bund.
- Inflación y poder adquisitivo: impacto marginal. El desvío de barriles pesados hacia EE.UU. reduce la oferta disponible para refinerías del sur de Europa y puede ensanchar el spread del crudo pesado, pero no mueve el IPC español de forma apreciable.
- Tejido empresarial: Repsol y Cepsa han procesado históricamente crudo pesado venezolano. La concentración del comercio en Trafigura y Vitol —ambas con fuerte presencia europea— limita la capacidad de negociación de los compradores finales.
- BCE y política fiscal: ninguna implicación directa. La eurozona observa, no interviene.