
La automatización logística ha dejado de ser un requisito técnico y ya funciona como el primer filtro de localización. Lo constata JLL y lo confirman los operadores: antes se preguntaba por la autovía; ahora se pregunta por los megavatios.
El cuadro eléctrico pesa más que la autovía
El informe sectorial que JLL maneja sobre usos logísticos sitúa la automatización por delante de la ubicación tradicional en la elección de emplazamientos industriales. La conclusión no es cosmética. Altera el orden de las preguntas que un operador hace antes de firmar un alquiler de 15.000 metros cuadrados: primero la potencia disponible en el punto, después el radio de reparto.
Los requisitos técnicos se han vuelto excluyentes. Altura libre de 12 metros o más, soleras con planitud certificada, rociadores ESFR, fibra redundante y, sobre todo, capacidad eléctrica contratada. Ninguna de esas variables aparece en el folleto comercial de suelo industrial al uso, y cualquiera de ellas puede tumbar una operación que sobre el papel parecía perfecta.
Hay un segundo motor. La incertidumbre geopolítica ha empujado a las cadenas a acumular más stock y a repartir proveedores entre países. Eso exige más metros por unidad vendida, y esos metros solo salen rentables si el almacén opera con robótica. La automatización logística no llega después de la nave: la condiciona desde el anteproyecto.
Primas de suelo, potencia y técnicos: el coste real de decidir
El resultado es una geografía distinta. Los corredores del Henares y la A-2 en Madrid, el Baix Llobregat y el Vallès en Barcelona, Sagunto en Valencia y la plataforma de Zaragoza concentran la demanda, pero el suelo realmente habilitado escasea. En los ejes prime, las rentas se mueven en la horquilla de 6 a 7 euros por metro cuadrado al mes, según las series que manejan las consultoras, y el inquilino paga esa prima solo si el edificio admite automatización desde el primer día.
Aquí aparece el cuello de botella real: los megavatios. Un almacén robotizado de gran tamaño exige potencias que en algunos nudos de la red no están disponibles y obligan a esperar calendario de conexión. De ahí que el suelo con potencia contratada se haya convertido en un activo distinto del suelo a secas. Dos parcelas idénticas sobre el plano pueden valer cosas muy distintas según lo que marque el transformador.
El suelo ya no escasea. Escasea el suelo con potencia contratada, y ese es un problema de red, no de urbanismo.
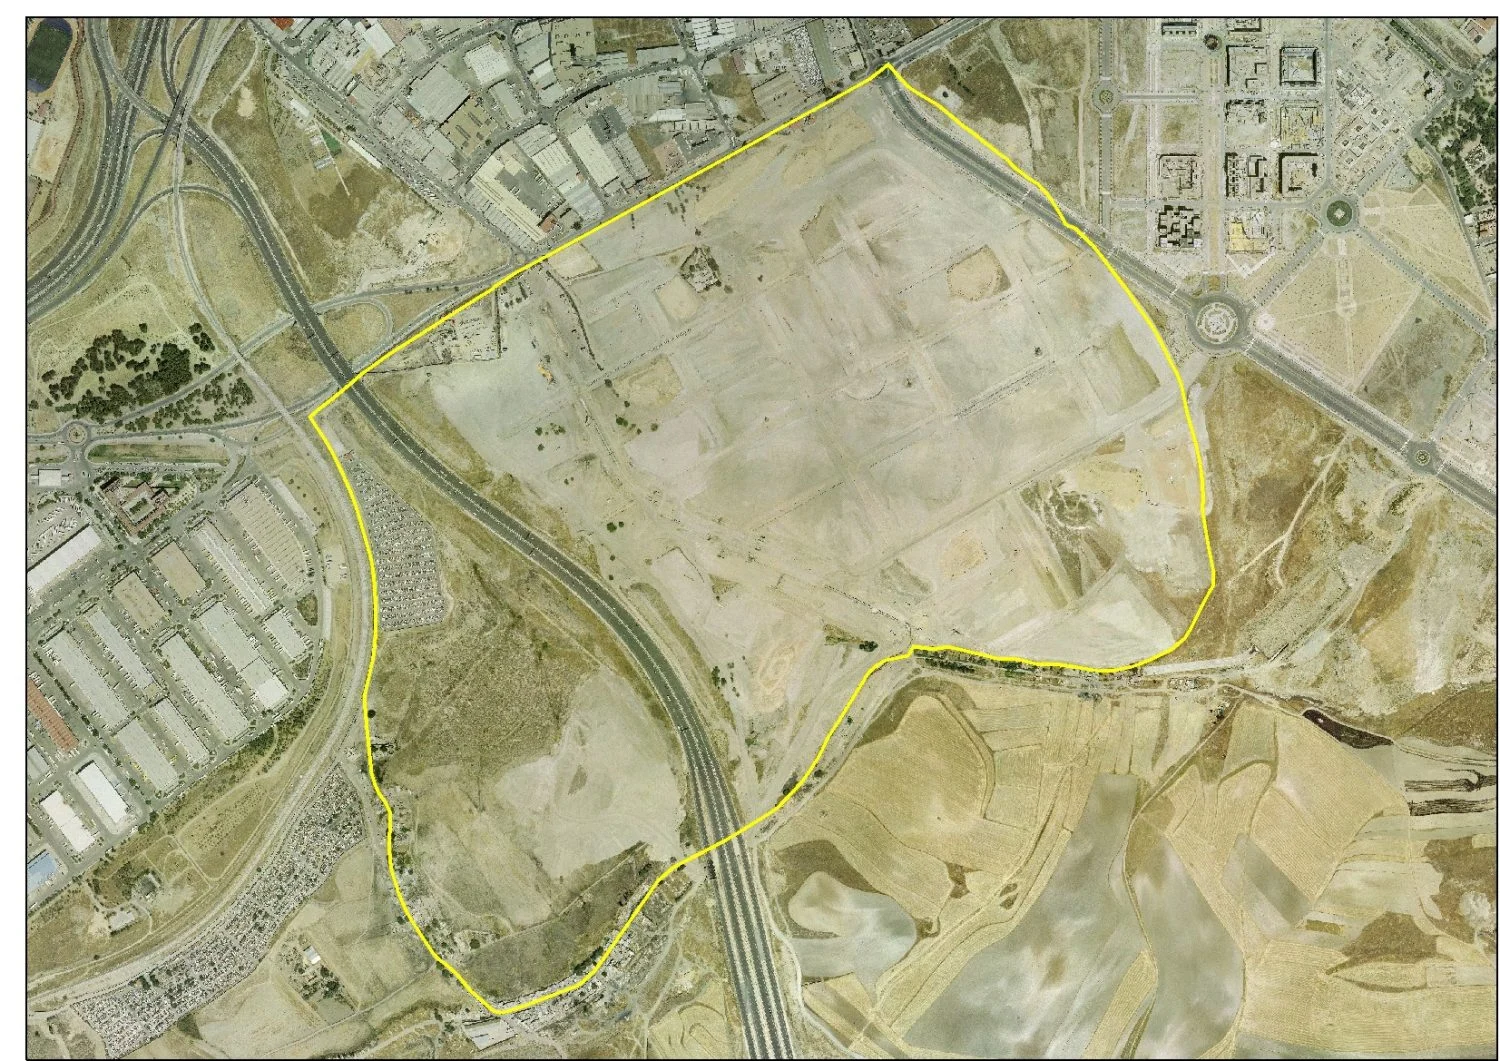
El riesgo de construir naves para robots que aún no existen
A la energía se suma el talento. Un almacén automatizado necesita electromecánicos, técnicos de robótica y personal de mantenimiento predictivo que no abundan en el mercado español. Las empresas que ya han instalado lanzaderas y robots móviles lo saben bien: la plantilla se ha convertido en criterio de localización, y eso favorece los polígonos cercanos a ciudades medias con formación profesional industrial.
Conviene mirar el ciclo anterior antes de celebrar este. España absorbió durante años cifras récord de contratación logística y aprendió una lección incómoda: una parte del parque construido en la burbuja anterior no admite reconversión. Son las naves marrones, con nueve metros de altura, soleras irregulares y potencia ridícula. Sobre el papel son metros cuadrados; en la práctica, capital inmovilizado que nadie quiere alquilar. El riesgo ahora es repetir el error con otro envoltorio: levantar naves ‘preparadas’ para una automatización que el inquilino todavía no ha decidido. Un almacén vacío preparado para robots no vale más que un almacén vacío. Y hay una contradicción de fondo que nadie discute en público: cuanto más automatiza un operador, más capital fijo compromete y más flexibilidad contractual reclama; mientras tanto, el promotor necesita contratos largos para financiar la inversión. Las dos partes quieren cosas opuestas y el pulso se resuelve en la mesa de negociación, no en el plano.
Mi lectura es que el mercado español tiene un problema de red y de formación, no de suelo. Sobran hectáreas en el mapa y faltan megavatios y técnicos en el punto concreto. Quien compre barato mirando el precio por metro cuadrado y no la capacidad de conexión está comprando una foto antigua del negocio.
El próximo dato relevante llegará con las cifras de contratación y disponibilidad del primer semestre de 2027, y con el calendario de acceso a red que publique el operador del sistema. Ahí se verá si la automatización logística está seleccionando ubicaciones nuevas o simplemente encareciendo las de siempre. De momento, la pregunta que más se repite en las mesas no es cuánto cuesta el metro. Es cuántos megavatios hay. Quien tenga la respuesta tiene la nave.








