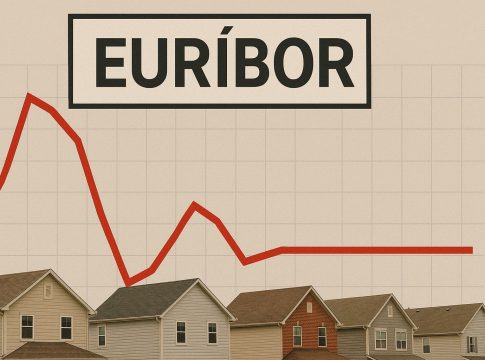
Euríbor hoy marca el 3,239% tras tres descensos consecutivos y eso se traduce en unos 75 euros menos al mes en la hipoteca variable media. Si tienes la revisión cerca, toca echar cuentas.
He seguido la serie que publica el Banco de España y el dato de octubre, ya confirmado por el supervisor, deja la referencia a un año en el 3,239%. Es el tercer mes seguido de caídas y devuelve algo de aire a quienes firmaron a tipo variable. Vamos por partes.
Tres descensos seguidos: qué ha cambiado de verdad
El origen está en Fráncfort. El BCE lleva varios trimestres moderando los tipos rectores a medida que la inflación se acerca al objetivo del 2%. Cuando el precio del dinero baja, el tipo al que los bancos se prestan entre ellos también se relaja, y ese coste es exactamente el que luego te repercuten en la revisión anual.
La curva de tipos matiza la euforia. El Euríbor a tres meses se ha colocado en el 2,812%, con un leve repunte que indica que el mercado ya no descuenta recortes tan agresivos como hace un año, sino una estabilización ordenada. Traducido a tu hipoteca: no esperes un desplome de golpe en los próximos meses.
Ojo con la lectura fácil. Tres descensos no significan que hayas recuperado lo perdido. En el pico de 2023 el índice rondó el 4,1% y muchas cuotas subieron más de 200 euros de un tirón; ahora se deshace solo una parte de ese camino.
La bajada del Euríbor devuelve aire, pero no borra los tres años en los que la cuota se comió parte del sueldo.
Cuánto baja tu cuota: los números en euros
Hagamos cuentas con un caso tipo y con la misma hipoteca en dos momentos distintos. La referencia es un préstamo de 150.000 euros a 25 años con un diferencial del 1% sobre el Euríbor, el esquema más habitual entre los hipotecados variables españoles.
La media del país sirve para orientarte; tu ahorro real lo decide la fecha en la que tu banco revisa el préstamo.
Con el índice en el 3,239%, el tipo nominal queda en el 4,239% y la cuota mensual se va a unos 812 euros. En la revisión de hace un año, esa misma hipoteca se calculó con un Euríbor cercano al 4,1%, un nominal del 5,1% y una cuota de 886 euros.
| Escenario (150.000 euros a 25 años, diferencial del 1%) | Euríbor | TIN resultante | Cuota mensual |
|---|---|---|---|
| Revisión de hace un año | 4,100% | 5,100% | 886 euros |
| Dato actual (octubre de 2026) | 3,239% | 4,239% | 812 euros |
| Simulación si el índice baja al 2,80% | 2,800% | 3,800% | 775 euros |
La diferencia son 74 euros al mes y más de 900 euros al año. Ese es el ahorro real que deja la bajada del Euríbor en el escenario descrito, y no cambia porque el banco sea grande o pequeño: cambia si tu diferencial es otro o si tu revisión cae en otro mes.
Aquí viene lo importante. Si tu hipoteca se revisa en enero, todavía puedes capturar el dato de diciembre; si te revisó en septiembre, ya te comiste el Euríbor anterior y este descenso no lo vas a ver hasta el año que viene.
La mecánica es sencilla y casi nadie la tiene interiorizada. Tu entidad no aplica el Euríbor del día en que firma la revisión, sino la media del mes anterior al del vencimiento de la cuota revisada. Por eso el 3,239% que confirma el Banco de España no llega igual a todos: a unos les tocará en el recibo de diciembre y a otros, en el de marzo.
¿Y si estás pensando en pasar de variable a fija? Con el índice en el 3,239%, las ofertas a tipo fijo se han vuelto más razonables que en 2023, pero sigue habiendo un precio por la tranquilidad. La pregunta correcta es cuánto estás dispuesto a pagar cada mes por no volver a mirar el Euríbor.
La letra pequeña: dónde se te come el ahorro
Con la cuota bajando vuelve la tentación de renegociar. Tiene sentido, pero solo con números delante. Antes de firmar nada, revisa tres cosas:
- El diferencial: por debajo del 0,9% hay poco margen; si arrastras un 1,5% o más, tienes recorrido real para negociar.
- Las vinculaciones: un seguro de hogar y otro de vida pueden costar 400 euros al año y comerse la bonificación de 0,10 puntos, que en esa hipoteca tipo vale unos 150 euros anuales.
- El plazo que te queda: con ocho años por delante la novación ahorra poco; con 25, cada décima de diferencial pesa en la cuota.
La subrogación a otra entidad es la otra vía. La normativa limita desde 2019 la comisión que tu banco puede cobrarte por el cambio, así que la pregunta correcta no es cuánto cuesta irse, sino cuánto te ahorras quedándote.
Las hipotecas mixtas se han colocado como la opción de moda: tipo fijo competitivo los primeros años y variable después. Suena bien hasta que miras el diferencial de la segunda fase, que suele ser más alto que el de una variable pura. Si el tramo fijo es corto, el blindaje es un espejismo. La mayoría de los titulares de una hipoteca variable prefiere no mirar esa cláusula.
Por qué este descenso no es la panacea (y qué haría yo)
Merece la pena mirar atrás. Entre 2022 y 2023 el Euríbor pasó de terreno negativo a rondar el 4,1%, y una hipoteca tipo de 150.000 euros vio crecer su cuota en más de 250 euros al mes en solo dos revisiones. Lo que ocurre ahora devuelve una parte de aquello, no todo.
Con ese precedente, mi criterio es claro. Si tu diferencial es competitivo y te quedan pocos años, no hagas nada: la revisión a la baja te llega sola y cualquier novación te costará comisiones o vinculaciones nuevas. Si arrastras un diferencial alto firmado antes de 2019, la pelota está en tu tejado y cada mes sin renegociar son euros que se quedan en el banco.
Y una advertencia sobre las expectativas. El mercado descuenta una estabilización, no una caída libre. Si alguien te vende que el Euríbor volverá al 1% para justificar una operación, pídele que te lo firme por escrito. Toda esta información es divulgativa y no constituye una recomendación personalizada: la decisión sobre tu hipoteca depende de tu contrato y de tu situación, no de la media del índice. Puedes consultar la definición técnica en la entrada del Euríbor en Wikipedia.
💶 El Impacto en tu Bolsillo
- Qué hacer hoy: localiza la fecha de tu próxima revisión y calcula la cuota con el 3,239% más tu diferencial para saber cuánto vas a notar la bajada.
- Qué vigilar: el dato mensual del Euríbor que publica el Banco de España y la próxima reunión del BCE, porque marcan la revisión siguiente.
- El error a evitar: firmar una novación con vinculaciones caras que se coman los 75 euros al mes de ahorro.