
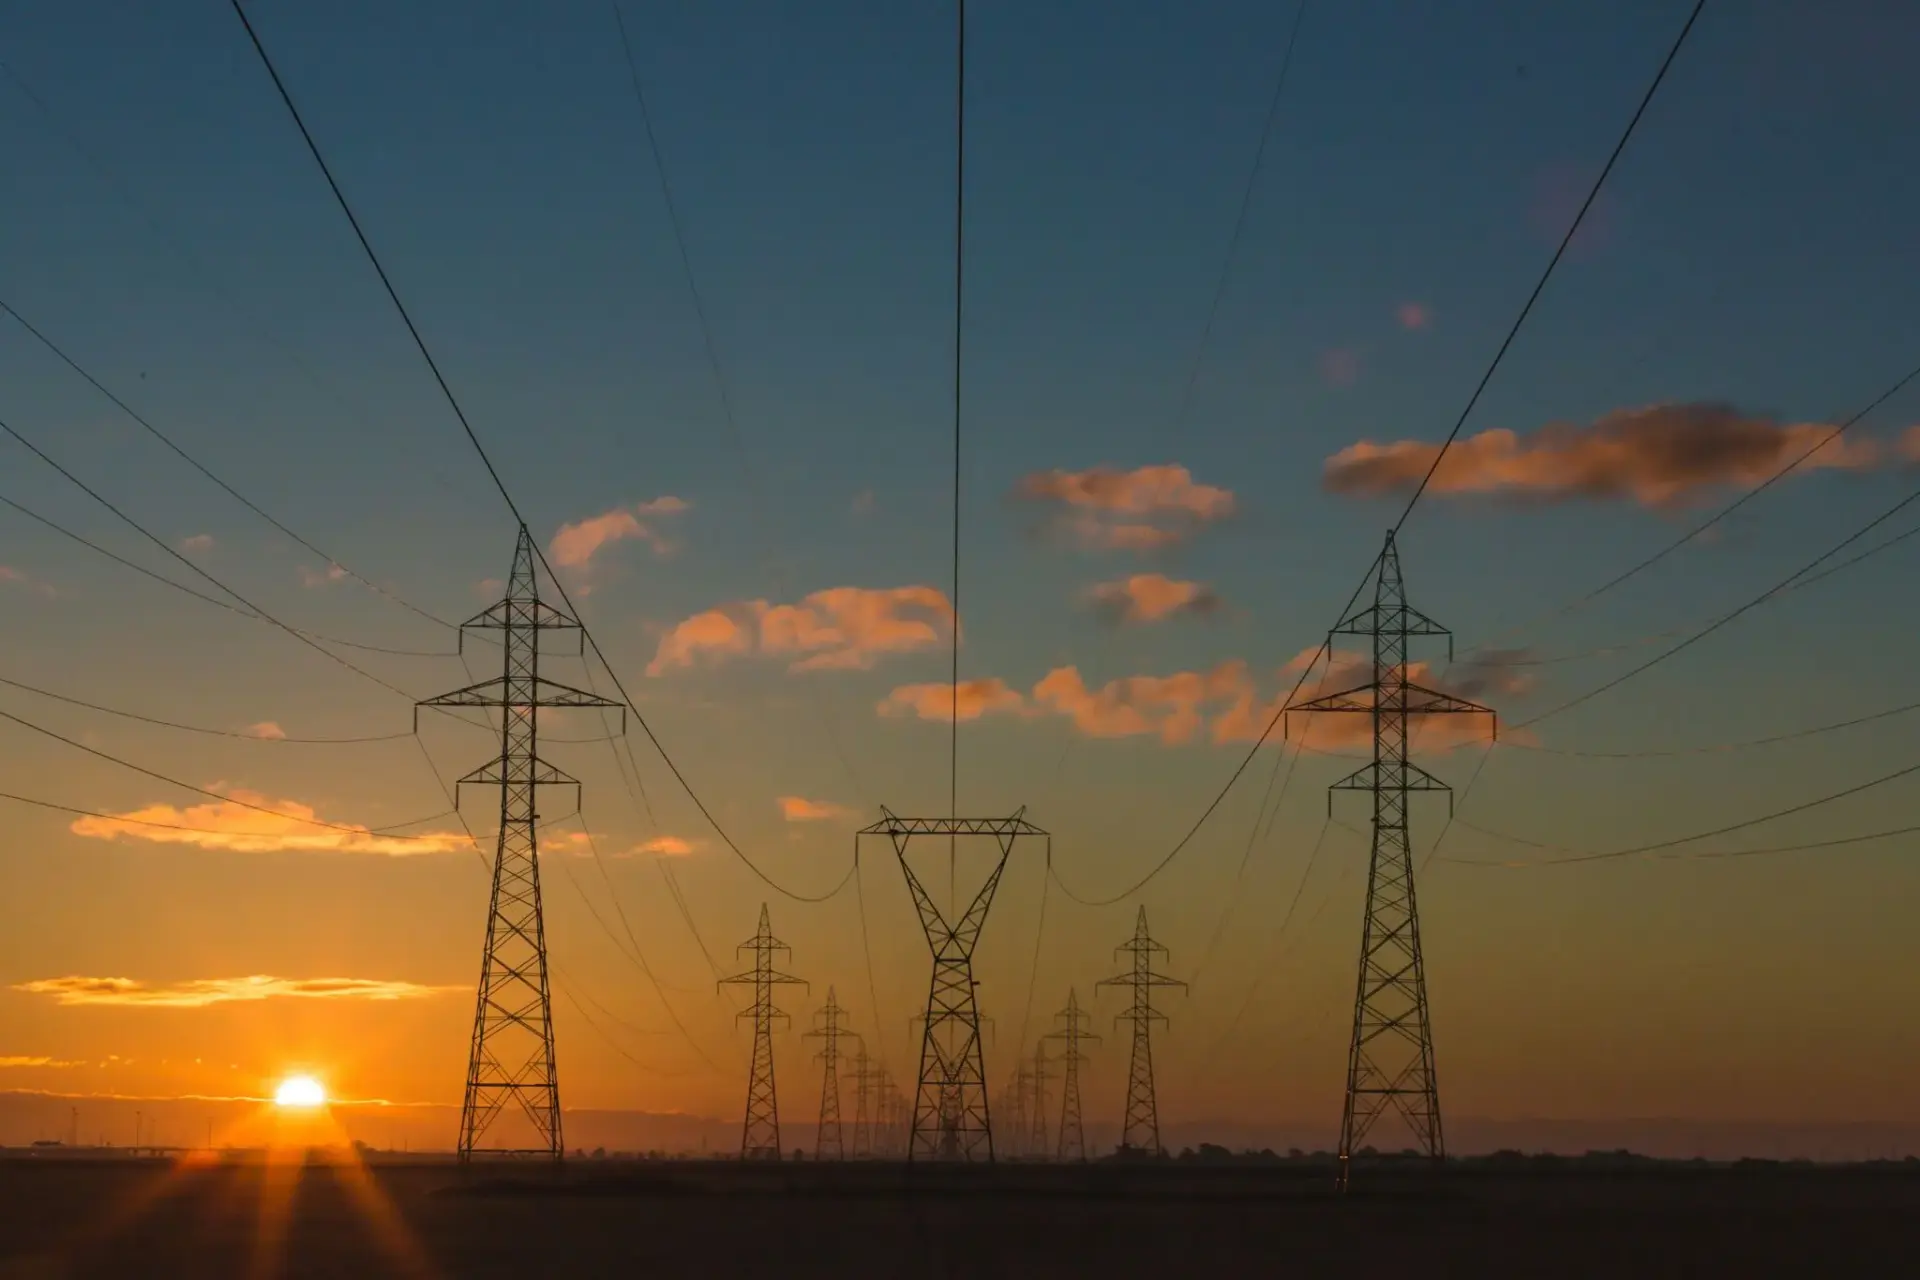
El plan de Iberdrola en Nueva York pasa por renovar 1.300 kilómetros de líneas de transporte eléctrico. Lo hará a través de Avangrid, su filial estadounidense, que ha identificado más de 230 tramos de alta tensión para sustituir o reconstruir hasta 2031. No hay un solo megavatio nuevo de generación en el anuncio. Hay algo menos vistoso y, para la cuenta de resultados, bastante más determinante: la red.
La longitud total, 1.300 kilómetros, equivale a la distancia por carretera que separa Madrid de París. Trasladada al territorio neoyorquino, con inviernos de hielo severo y un parque de infraestructura instalado hace décadas, la comparación se queda corta.
Avangrid moviliza 230 líneas de alta tensión en el estado de Nueva York
Los trabajos los ejecutará la filial Avangrid, que opera siete distribuidoras y suministra electricidad a 3,4 millones de clientes en Nueva York y Nueva Inglaterra. En total, la filial gestiona más de 173.000 kilómetros de líneas eléctricas y desarrolla actividad en 25 estados.
El argumento oficial del plan es la resiliencia. Las actuaciones buscan mejorar la fiabilidad de la red ante fenómenos meteorológicos extremos y adaptarla al crecimiento de la demanda eléctrica, un vector que en Estados Unidos empuja la electrificación de la calefacción, el transporte y los grandes centros de datos. De paso, la compañía subraya el efecto sobre el suministro a hogares y empresas y sobre la actividad económica de las comunidades donde opera.
Los 1.300 kilómetros no se reparten de forma homogénea. La cifra agrupa más de 230 líneas de transporte, lo que dibuja una intervención fragmentada: muchos tramos cortos, cada uno con su tramitación, sus ventanas de descargo, y su coordinación con el operador del sistema. Es la clase de obra que no produce titulares épicos, pero decide si la luz aguanta una tormenta de hielo.
Renovar 1.300 kilómetros no añade un solo megavatio de generación, pero sostiene la parte más predecible de la caja del grupo.
El calendario se extiende hasta 2031. Cinco ejercicios en los que la inversión se irá reconociendo a medida que los tramos entren en servicio, un ritmo que en el negocio regulado depende más del calendario del regulador que del de la constructora.
En redes reguladas, la fecha del regulador manda más que la del constructor: ahí se decide cuándo la inversión empieza a remunerar.
Estados Unidos, un tercio del esfuerzo inversor del grupo
El paquete neoyorquino es la punta de un esfuerzo mayor. Iberdrola prevé invertir 16.000 millones de euros en Estados Unidos hasta 2028, cerca de un tercio de su inversión total. De ese importe, 12.000 millones irán a redes y 4.000 millones a generación y clientes. La proporción dice mucho: tres de cada cuatro euros del plan estadounidense se destinan a un negocio con remuneración regulada.
A las obras de transporte se suman más de 8.500 millones de euros para redes de distribución en el país hasta 2028. La compañía presidida por Ignacio Sánchez Galán refuerza así el segmento que menos titulares genera y más peso tiene en su beneficio recurrente.
La foto actual del negocio lo confirma. Iberdrola cuenta en Estados Unidos con una base de activos regulados de cerca de 16.000 millones de euros, repartidos entre Nueva York, Maine, Connecticut y Massachusetts. De esa cifra, más de 4.000 millones corresponden a redes de transporte. La coincidencia con los 16.000 millones de inversión hasta 2028 es casual, pero ayuda a dimensionar el negocio: una cifra mide lo que se construirá y la otra, lo que ya remunera.
El objetivo declarado para 2031 es elevar esa base de activos regulados en transporte y distribución hasta alrededor de 30.000 millones de euros. Es decir, prácticamente duplicar el perímetro actual en cinco años. Ahí encajan las obras neoyorquinas, los proyectos de transporte en Maine y la interconexión NECEC con Canadá, que conecta la red de Nueva Inglaterra con la hidroelectricidad canadiense.
La huella operativa de la filial excede el perímetro regulado. Avangrid suma 11.000 MW de capacidad instalada y 8.300 empleados, además de cerca de un centenar de instalaciones de generación. Su actividad comercial llega a 25 estados, aunque la base de activos regulados se concentra en cuatro.
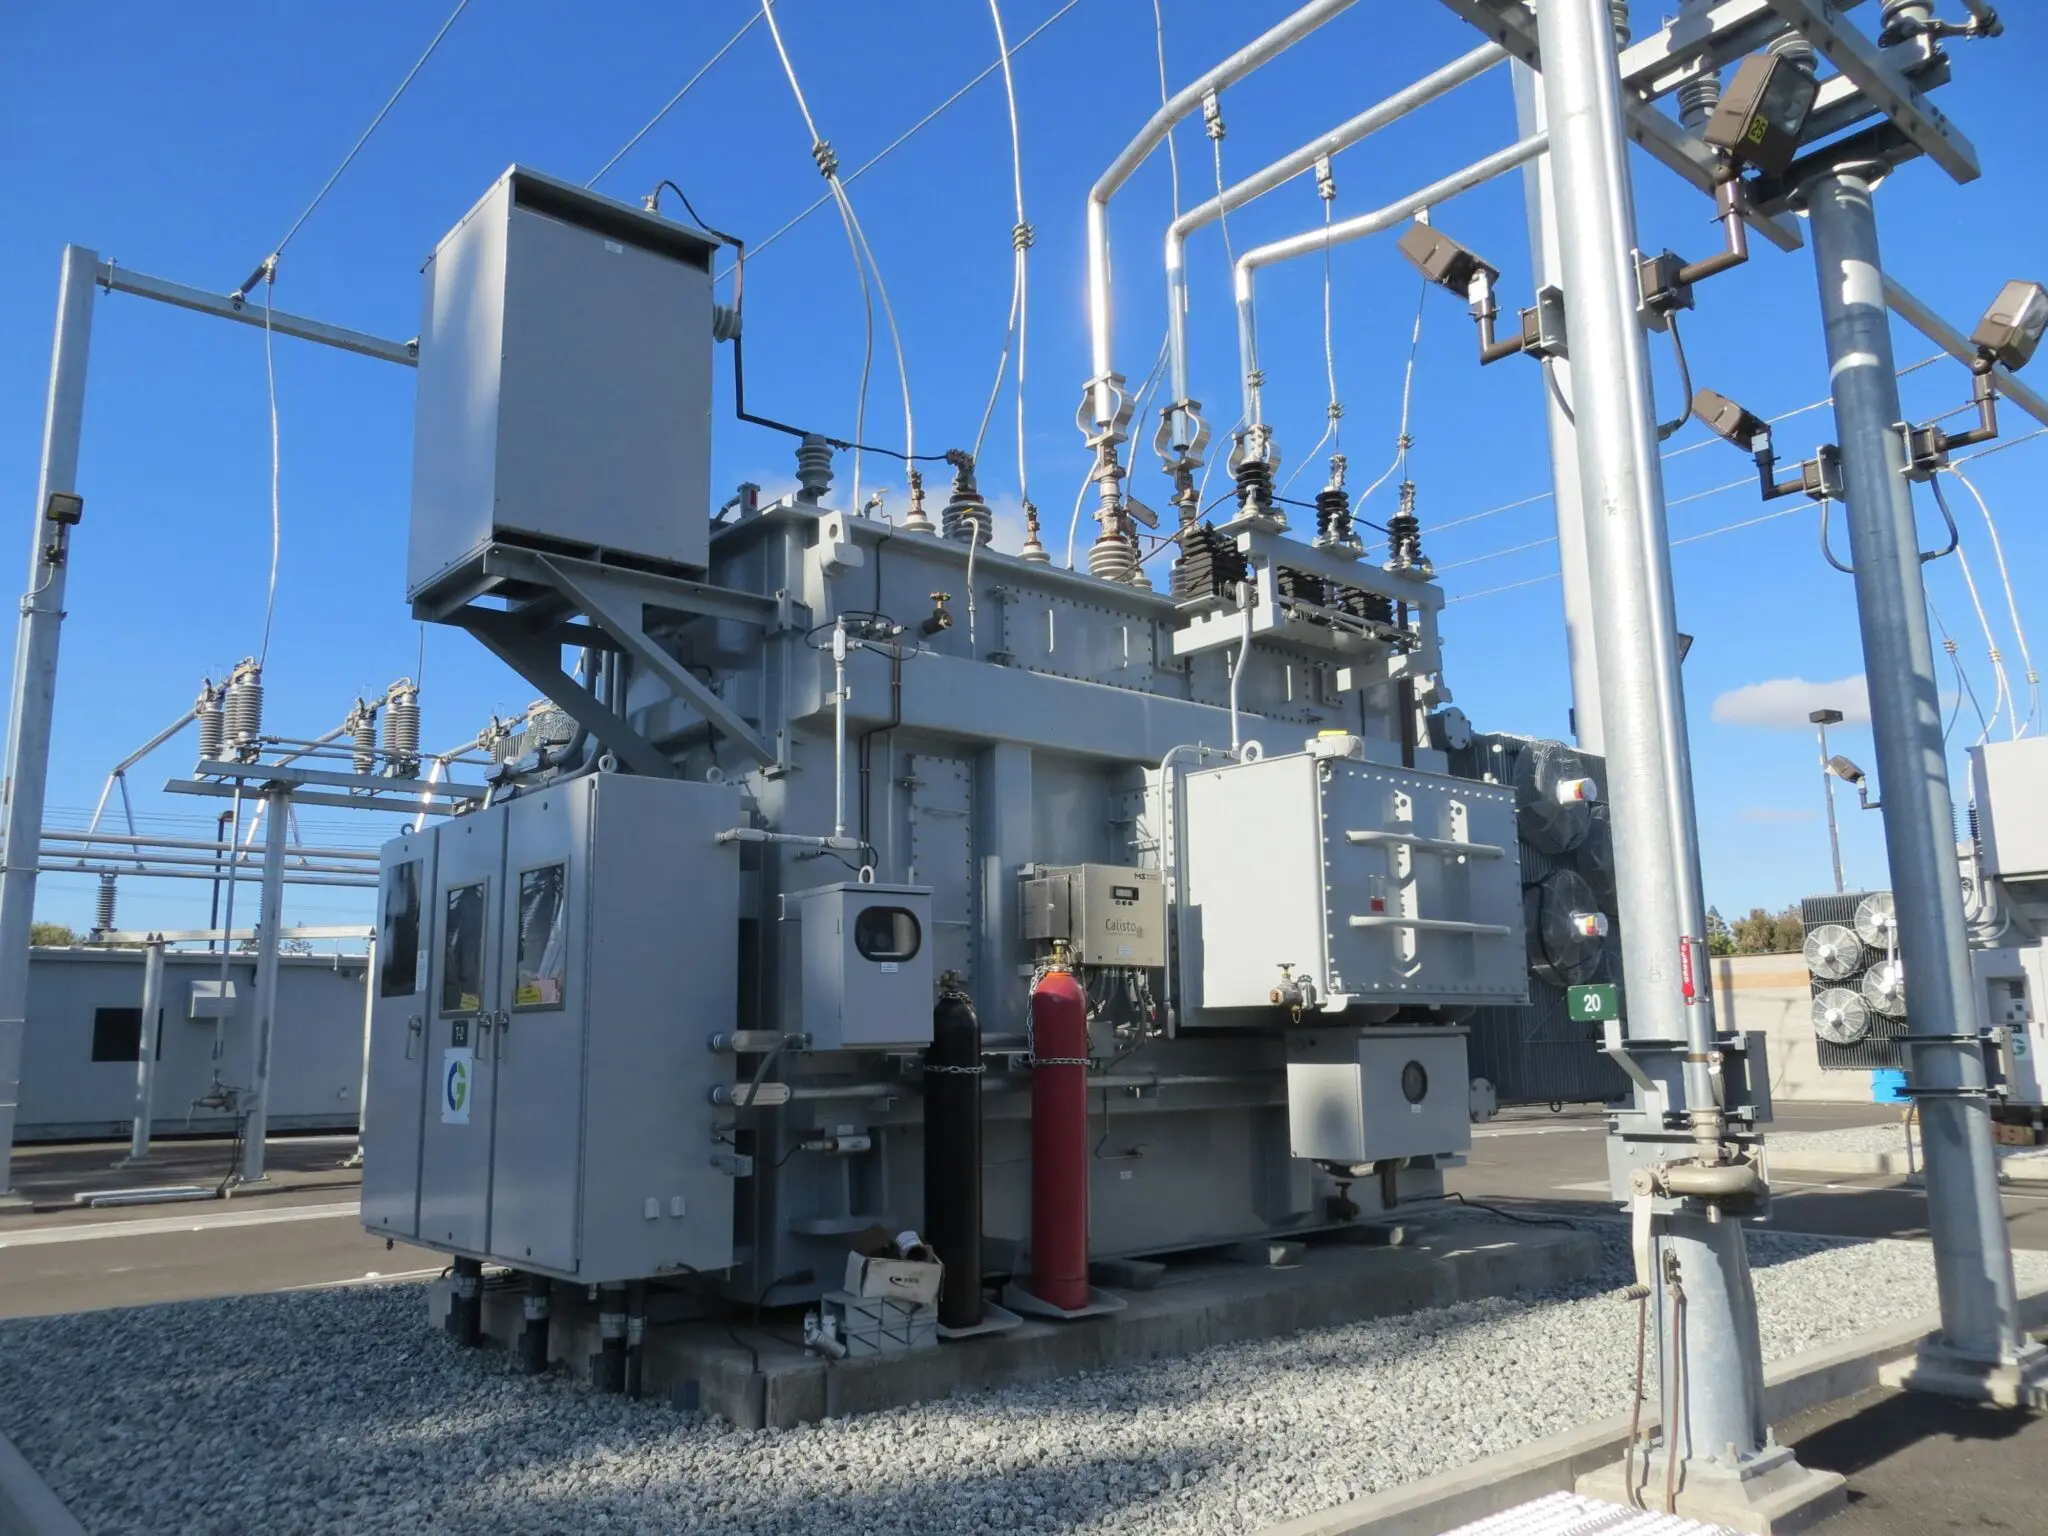
La red como refugio: el negocio que el mercado paga con prima
La decisión de concentrar capital en redes no es una rareza. Es la estrategia que las grandes utilities europeas han abrazado desde que el precio de la electricidad dejó de ser un activo predecible. Un activo regulado ofrece algo que la generación renovable no puede firmar: una rentabilidad pactada sobre una base de inversión auditada, con revisión periódica y sin exposición directa al mercado mayorista.
El atractivo tiene contrapartidas. La primera es el regulador: cada estado fija sus condiciones de retribución y su calendario, y el retorno final depende de negociaciones que no siempre salen como se presupuestaron. Las tarifas de Avangrid en Nueva York pasan por el Departamento de Servicio Público del estado, un filtro que condiciona cualquier ampliación del perímetro. La segunda es el coste del dinero. En un negocio de infraestructura, el tipo de interés pesa tanto como el volumen de obra, porque el valor presente de una rentabilidad a veinte años se mueve con cada punto básico. Y la tercera es política: el escrutinio tarifario se endurece cuando el recibo sube.
Conviene recordar el precedente. La ola de inversión en redes que siguió al apagón del noreste de 2003 transformó la forma en que los reguladores remuneran la fiabilidad. Lo que antes se contabilizaba como coste de mantenimiento pasó a tratarse como un servicio con valor propio, y ese cambio de marco es el que hoy permite presentar un programa de 1.300 kilómetros como inversión y no como factura. El plan neoyorquino bebe de esa lógica: no vende energía nueva, vende continuidad.
El mercado tendrá ocasión de contrastarlo con hechos. El primero será el ritmo de entrada en servicio de los tramos neoyorquinos; el segundo, la evolución de la base de activos regulados en las próximas cuentas anuales, que debe empezar a caminar hacia los 30.000 millones comprometidos para 2031. Si la inversión se ejecuta y la base no crece al mismo ritmo, la pregunta será inevitable: dónde se queda el diferencial. En un negocio así, la respuesta casi siempre está en una sala de reuniones regulatoria y no en un parque eólico.








