El primer Soho House Tokio ha abierto sus puertas en Aoyama tras seis años de gestación. Y lo ha hecho con una lógica que trasciende el ladrillo: la del membership como activo de ingresos recurrentes. Llevo tiempo defendiendo que el lujo experiencial es la categoría con mayor poder de fijación de precios del sector, y este club es el mejor caso de estudio que he revisado en 2026.
La ubicación no es casual. El club ocupa un edificio discreto en Minami-Aoyama, a un paso del cruce de Omotesando, en Aoyama, el distrito que concentra las flagship de moda y las tiendas de segunda mano más codiciadas de Tokio. Detrás de unas puertas dobles de madera, el recibidor combina paneles de papel washi hecho a mano con un mostrador de laca de Kioto.
El diseño firma de Domhnall Nolan arrancó en 2019 y exigió años de viajes para estudiar la arquitectura vernácula del país. Su tesis fue la yuxtaposición: detalle mínimo, ejecución maximalista. De ahí los textiles de sakiori tejidos con kimonos reciclados, las lámparas de Murano junto a farolillos artesanales y unos uniformes de denim japonés creados con Onitsuka Tiger.
Las habitaciones aportan el dato que más me interesa como analista: todas tienen balcón, una rareza en el mercado hotelero tokiota. Ese detalle, invisible en la cuenta de resultados, sostiene la prima de precio frente a un cinco estrellas convencional. En las categorías inferiores aparecen marcos de laca del taller familiar Makino Urushi y parqué dispuesto en la retícula de una estera de tatami.
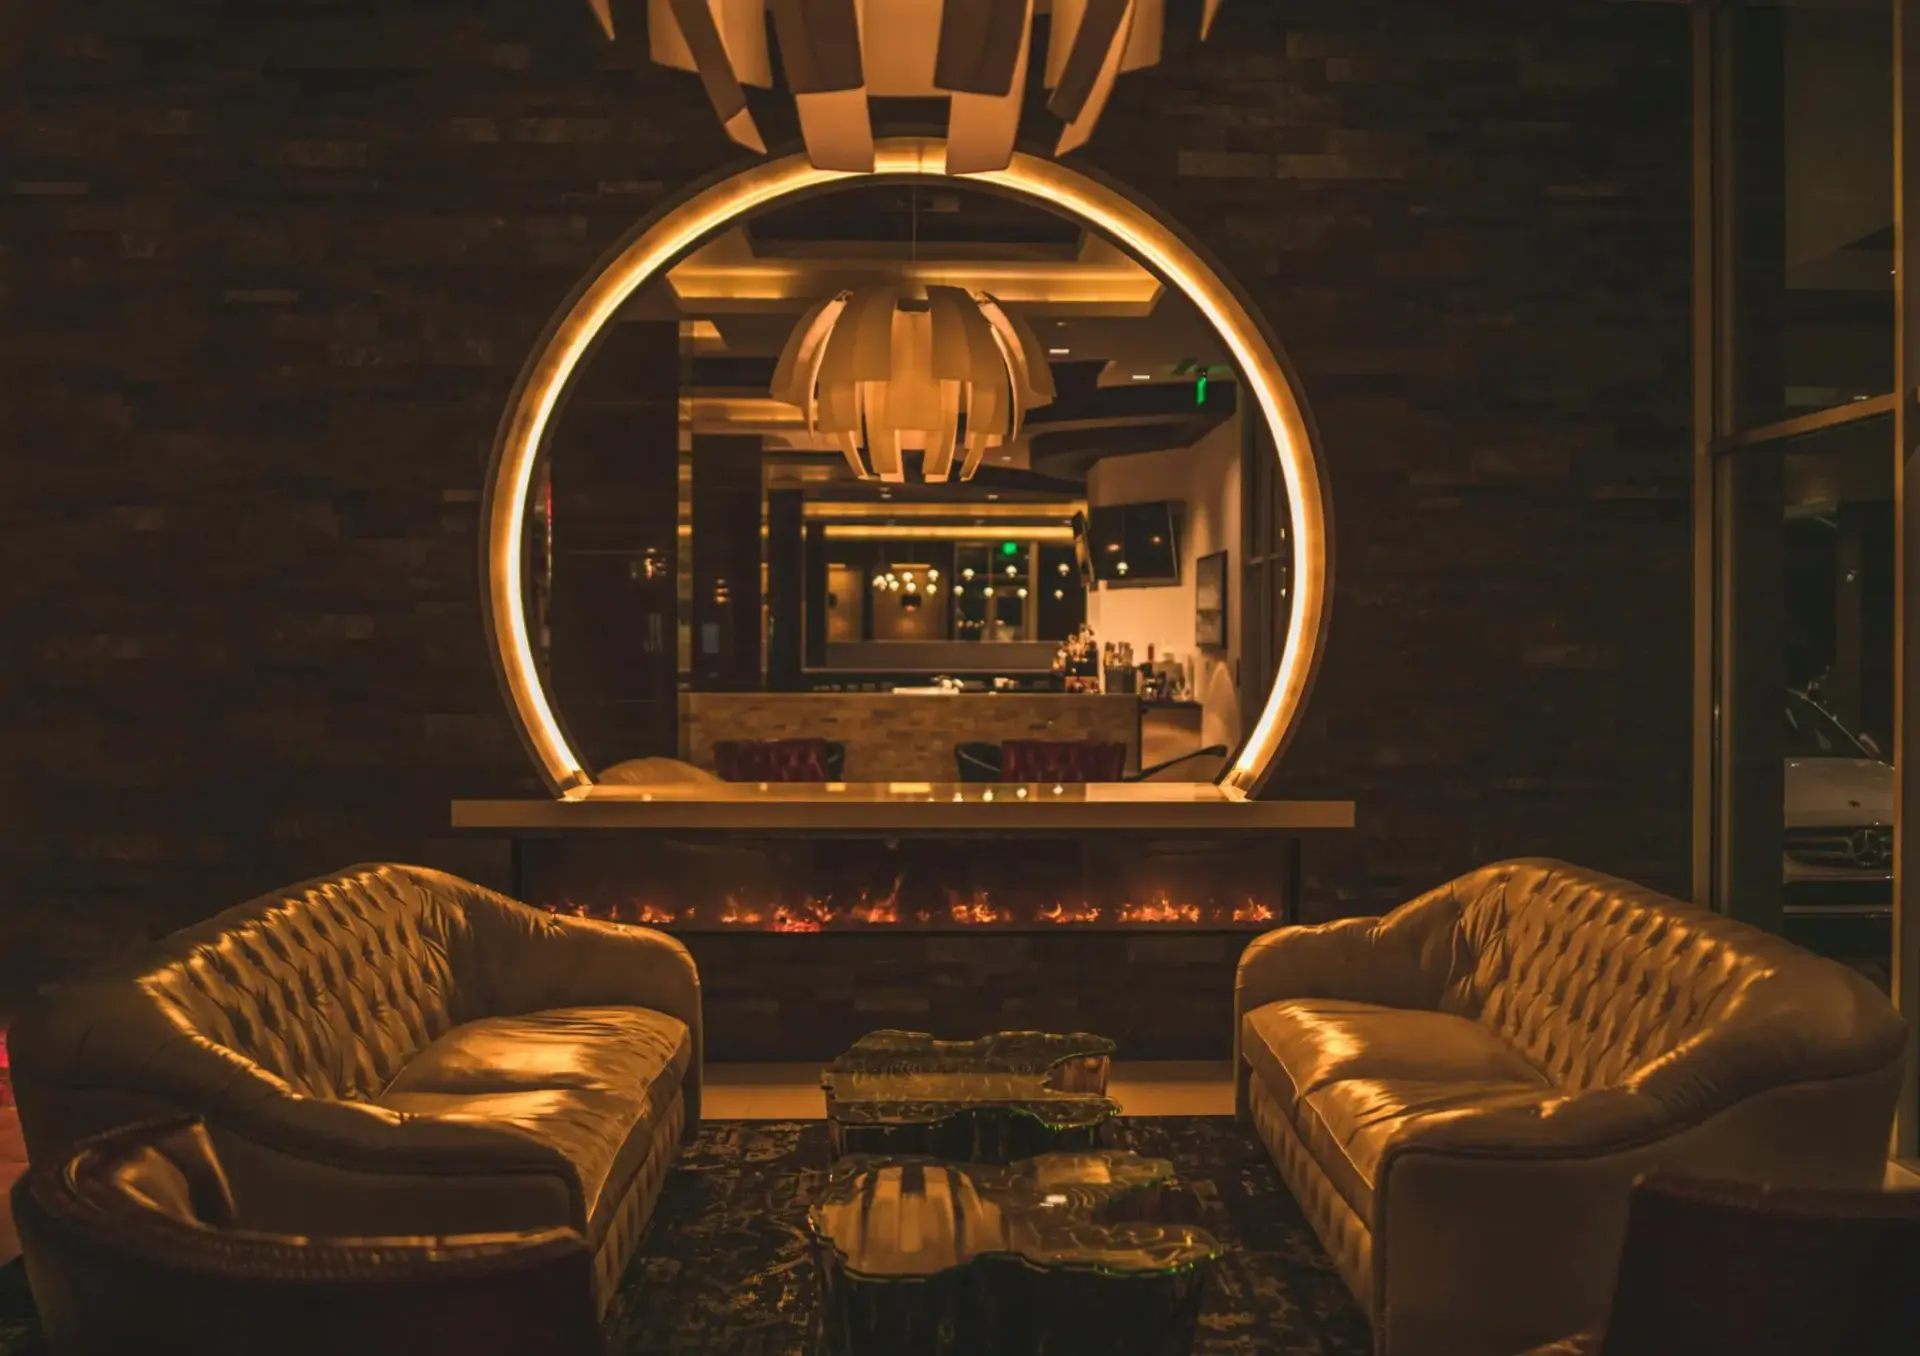
Las plantas 13 y 14 concentran el club, unidas por una escalera de caracol de madera. El Club Lounge se forra de paneles burdeos inspirados en la laca tradicional; la barra se reviste con tejas cerámicas colocadas en vertical. Son guiños irónicos, pero también la prueba de algo más prosaico: el socio paga por un espacio que no puede replicar en su casa.
La escasez no se compra con metros cuadrados. Se compra con una puerta que casi nadie sabe que existe.
La oferta gastronómica cierra el círculo. La brasserie reinterpreta clásicos británicos con producto nipón de temporada y el club accede a la subasta de atún de Toyosu, cuyo género llega al mostrador de sushi del chef Shinohara el mismo día. Arriba, la azotea de 4.000 pies cuadrados alberga una piscina de borde infinito con vistas a la Torre de Tokio.
El membership como activo: aforo limitado y caja recurrente
Aquí está el argumento de inversión. El modelo de Soho House no vende noches de hotel: vende pertenencia, y la cobra por adelantado. La cuota de alta, la cuota anual y el consumo mínimo generan una caja previsible que ningún activo hotelero tradicional iguala, porque no depende de la estacionalidad turística.
El segundo vector es el aforo. Cuando la demanda supera la capacidad, el operador no construye más metros: sube la cuota y selecciona al socio. Eso es poder de fijación de precios puro, y explica por qué el membership exclusivo ha pasado de ser un negocio de estilo de vida a una clase de activo con tesis propia en las carteras de los family offices europeos.

Hay un tercer vector, menos evidente: el inmueble. En Aoyama el suelo es el activo escaso y el club es solo su mejor uso operativo. Quien controle el edificio captura la revalorización del distrito además del margen del negocio. Ese doble retorno es lo que persiguen los vehículos de inversión en hospitalidad premium cuando compiten con el residencial de lujo por las mismas parcelas.
Un club que llena sus habitaciones sin publicidad y cobra por pertenecer ha resuelto el problema que persigue todo el sector: la dependencia del canal comercial.
Dónde está el riesgo antes de asignar capital
Conviene no confundir marca con rentabilidad. El modelo exige inversión inicial alta, varios años de maduración y una ejecución impecable en cada apertura. Tokio añade dos dificultades propias: el club privado sigue siendo un concepto poco arraigado en la ciudad y la masa social depende de una comunidad creativa y expatriada muy sensible al ciclo del viaje corporativo.
En mi lectura, Soho House Tokio no es una apuesta de revalorización rápida. Es un activo de diversificación con horizonte de siete a diez años, donde el retorno llega por suma de tres fuentes: cuotas, ocupación de habitaciones y apreciación del inmueble. El riesgo de liquidez es alto, porque no existe mercado secundario para una participación en un club.
Lo que sí puede medirse es la retención de socios y el ritmo de aperturas del grupo en Asia-Pacífico durante 2027. Ahí se sabrá si Aoyama fue una excepción de diseño o el primer eslabón de una red regional. Hasta entonces, cualquier valoración que ignore ese indicador es especulación.
💎 Veredicto Wealth
El membership de Soho House Tokio es un activo de diversificación para carteras de family office con horizonte de siete a diez años, no una vía de revalorización rápida. El riesgo principal es la retención de socios en un mercado donde el club privado todavía no está arraigado.