La burbuja de la IA en bolsa se desinfla por el flanco que casi nadie vigilaba: el ladrillo de los centros de datos. No es un mal resultado trimestral ni una guía de beneficios por debajo de lo esperado.
El movimiento se ha visto antes en las pantallas que en los titulares. El Nasdaq acumula una corrección que ha borrado más de un billón de dólares de capitalización agregada entre las grandes tecnológicas, según los cálculos que manejan las mesas de renta variable y que ninguna agencia ha cerrado con cifra oficial. El orden de magnitud no está en discusión: equivale a varias veces el PIB anual de España.
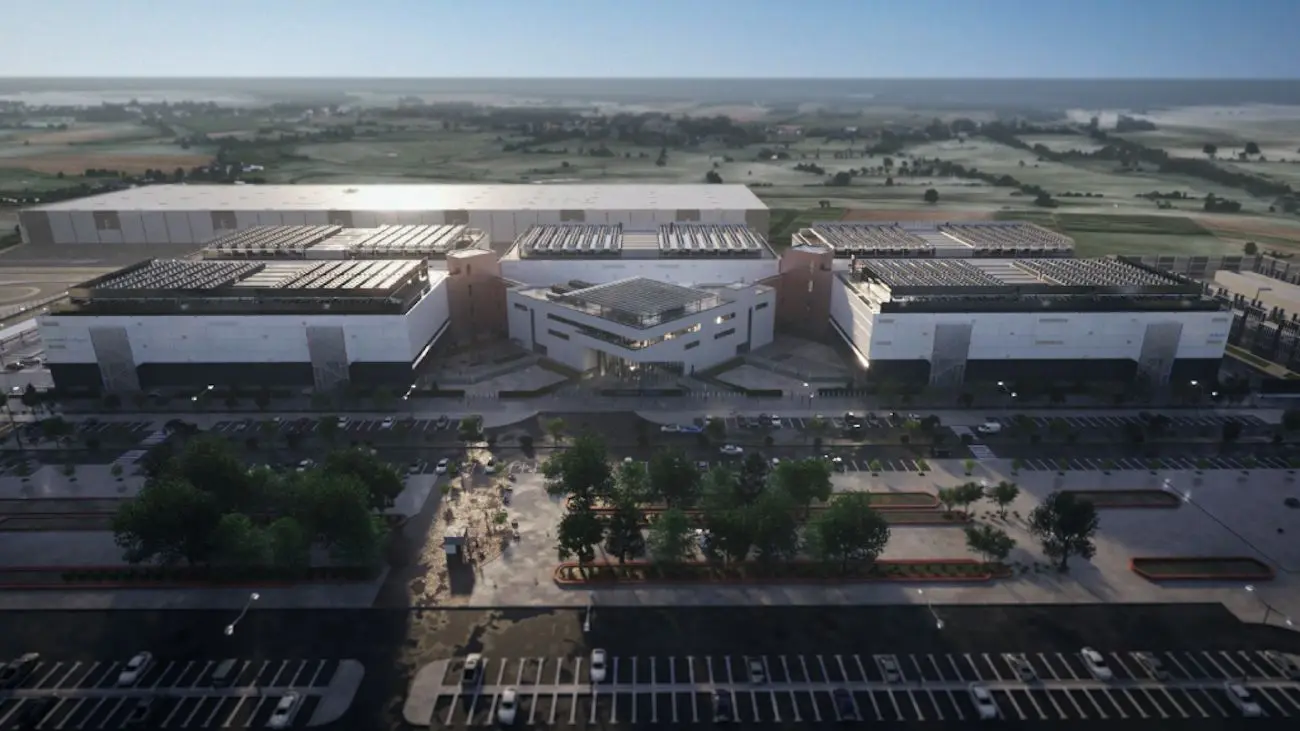
Detrás hay un detonante con nombre técnico y consecuencias muy poco técnicas: capex. El temor es que los grandes propietarios de centros de datos moderen las inversiones comprometidas para 2027 y 2028. Sus desgloses de inversión de capital están en los informes remitidos a la SEC a través de EDGAR, y ahí se mide la dimensión del compromiso: nunca el sector había prometido tanto dinero en tan poco tiempo.
Del capex prometido al capex aplazado: la cadena que se rompe
La cadena de valor de la IA tiene un orden. Primero el suelo, luego la conexión eléctrica, después el transformador, el cable, el chip y, al final, el contrato de alquiler de capacidad. Si el primer eslabón se retrasa, los demás esperan. Nadie lo discute.
Los fabricantes de semiconductores son los primeros en notarlo, porque su cartera de pedidos mira nueve meses hacia delante. También las eléctricas, que han comprometido inversión en redes y subestaciones para alimentar naves que consumen como ciudades medianas. Y las promotoras que han convertido el suelo industrial con potencia disponible en el nuevo oro.
Una burbuja no estalla cuando la tecnología falla, sino cuando el calendario de pagos deja de cuadrar con el de los ingresos.
En España el contagio tiene nombres propios. Los proyectos anunciados en Aragón, Cataluña y Madrid dependen de dos cosas que no se compran en el mercado: suelo con potencia eléctrica y una red de transporte que llegue a tiempo. Cualquier aplazamiento del capex global tensa esas dos variables y, con ellas, el relato de crecimiento de las compañías que se subieron al negocio del dato.
El Ibex no es el Nasdaq, y eso a veces protege. La exposición directa a los semiconductores es mínima; la indirecta, vía utilities, concesiones y ladrillo logístico, es considerable. Cuando el mercado ajusta expectativas de inversión, lo hace primero en las compañías que venden la energía y el suelo, no en las que diseñan el algoritmo. Ahí está el riesgo real.
Qué descuenta ya el Nasdaq y qué sigue en el aire
La pregunta que se hacen los gestores no es si la IA es rentable. Es cuándo. Los ingresos existen y crecen, pero lo hacen a un ritmo que no acompasa con la inversión. Ese desfase es el hueco por el que entra el pánico, y no hay hoja de cálculo que lo tape.
Los departamentos de análisis de los grandes bancos de inversión han empezado a separar el capital comprometido del capital desembolsado. Es una distinción contable con un efecto psicológico potente: una parte del dinero anunciado no está todavía en en el suelo. Si se aplaza, el mercado lo descuenta entero y de golpe, como descuenta cualquier promesa.
Un dato ayuda a dimensionar el fenómeno. La composición del Nasdaq actual no se parece a la de 2000: entonces el índice lo movían fabricantes de equipos y operadoras de telecomunicaciones; hoy lo mueven siete compañías con caja neta positiva y márgenes de dos dígitos. Cosas que pasan en 2026.
Tres lecciones de 2000 que esta vez se aplican a medias
Entre marzo de 2000 y octubre de 2002 el Nasdaq perdió cerca del 78% de su valor. La resaca se llevó por delante a fabricantes de equipos, a operadoras y a un tendido de fibra óptica que tardó quince años en llenarse. Muchos de aquellos negocios eran reales. El problema era el precio que se había pagado por ellos.
Mi impresión es que el mercado no está matando la IA. Está matando una forma concreta de financiarla. La inversión se ha hecho con una mezcla de caja propia, deuda y vehículos que reparten el riesgo entre socios, y cuando el mercado empieza a preguntar por la letra pequeña de esos vehículos la corrección deja de ser técnica y se vuelve estructural.
El calendario manda. La próxima ronda de resultados de los hiperescaladores, a finales de enero de 2027, es la primera cita en la que el capex se puede confirmar o revisar a la baja en público. Hasta entonces, cada permiso de conexión, cada subasta de suelo industrial y cada anuncio de aplazamiento se leerá como señal, con el mercado en modo hipersensible.
Si el capex aguanta el tipo, esta corrección quedará como el susto que separó los proyectos con clientes de los proyectos con presentación en powerpoint. Si no aguanta, el ajuste no se medirá en semanas. Dejémoslo en un ‘ya veremos’, que es lo que están haciendo las mesas institucionales mientras llega enero.