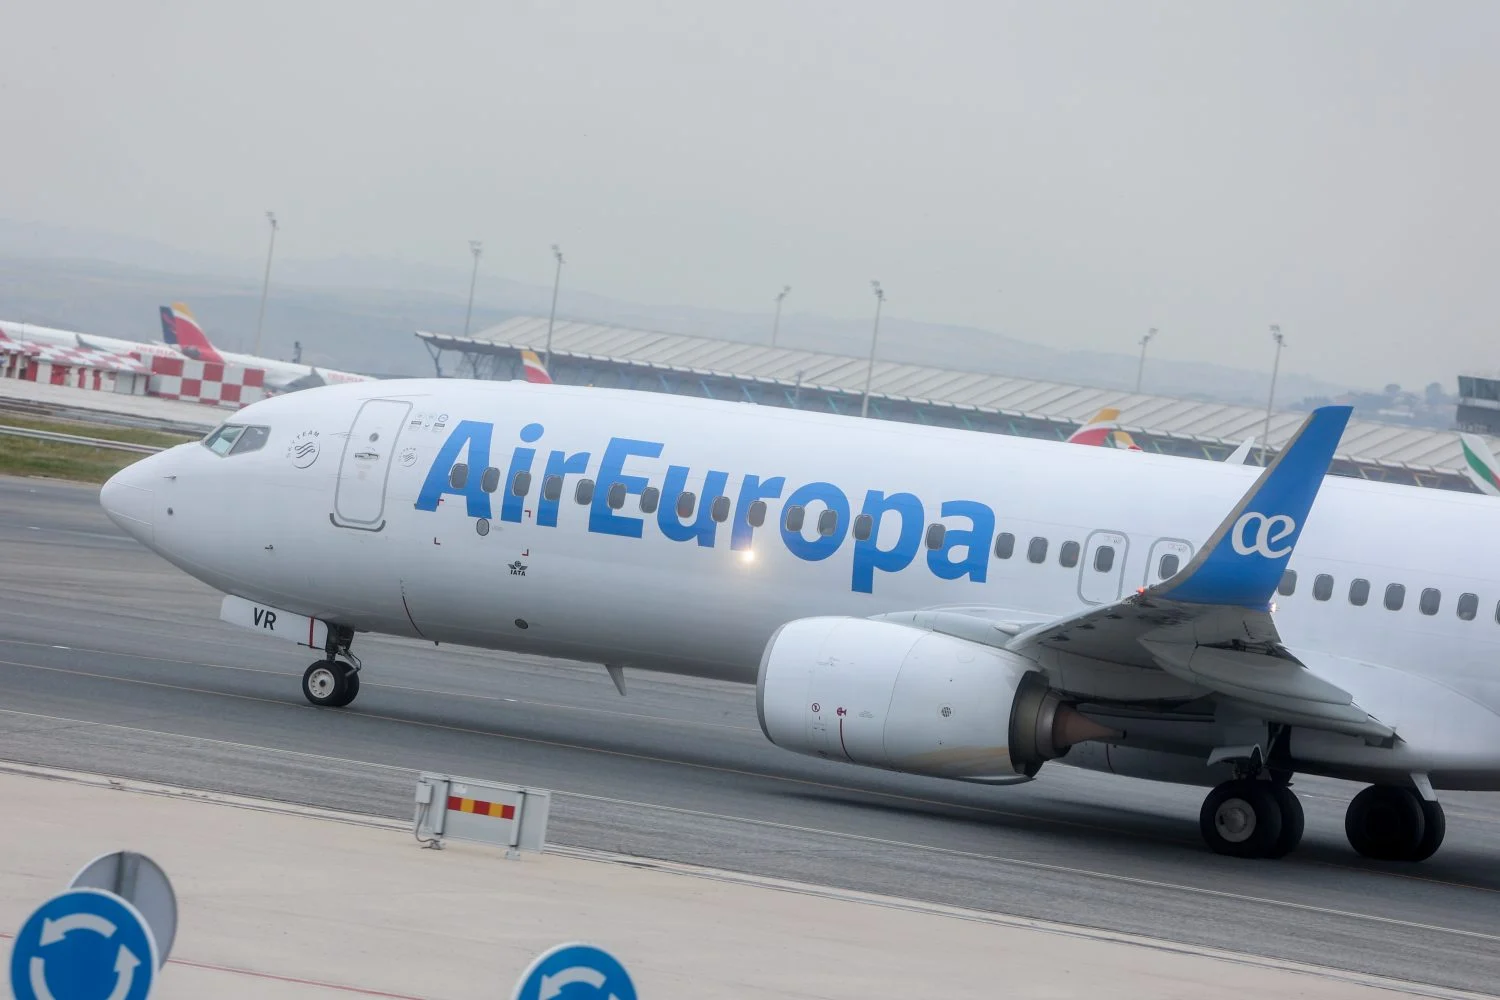

La aerolínea Air Europa dispone de una caja superior a los 500 millones de euros, según ha reivindicado su presidente y máximo accionista, Juan José Hidalgo, una cifra que refuerza su posición ante cualquier negociación sobre su futuro accionarial. El dato llega con IAG —matriz de Iberia— controlando ya el 20% del capital.
Hidalgo aprovechó la recepción del Premio Empresario del Año 2026, que entrega la Confederación de Asociaciones Empresariales de Baleares (CAEB), para exhibir el músculo financiero tanto de la aerolínea como de Globalia, su matriz. ‘Tenemos en caja un montón de dinero que no se nos acaba; ingresamos más que gastamos y ahora tenemos más de 500 millones’, subrayó, según recoge la prensa mallorquina. La declaración no es inocente: llega tras una década convulsa para la compañía.
El octogenario empresario recordó que la pandemia obligó a desprenderse de activos: ‘perdimos cosas como las agencias de viajes, el turoperador, tuvimos que vender hoteles’. Hoy, sostiene, Globalia es ‘una empresa modélica’. El relato sirve para fijar una idea: la aerolínea dejó atrás la etapa de auxilio público y opera desde la solvencia.
Qué hay detrás de una caja de más de 500 millones
La cifra tiene dos lecturas. La primera es operativa. Air Europa vuela con una flota de 65 aviones, todos nuevos de fábrica y con menos de diez años de antigüedad, un argumento que Hidalgo exhibe frente a la competencia: ‘no hay en el mundo entero una empresa con 65 aviones nuevos. La segunda es financiera. Un colchón de ese tamaño reduce la dependencia de financiación externa y otorga margen para negociar en mejores condiciones.
Conviene matizar el origen de esa liquidez. Durante la pandemia, la compañía recibió un préstamo público que evitó su caída. Hidalgo insiste en la naturaleza del instrumento: ‘no nos han hecho ningún rescate; nos han hecho un préstamo’, y añade que el Gobierno les dio ‘mucho menos proporcionalmente que a otras compañías españolas. En términos comparables, la ayuda actuó como red de seguridad, no como inyección de capital.
Una caja de más de 500 millones cambia el tablero: Air Europa negocia su futuro accionarial desde la solvencia y ya no desde la urgencia de un comprador.
Por qué la caja condiciona el futuro accionarial
El verdadero telón de fondo es el 20% de Air Europa que controla Iberia, filial de IAG. El holding angloespañol intentó en tres ocasiones hacerse con el control total de la aerolínea, y en las tres el acuerdo se deshizo antes de cerrarse. La caja récord altera el equilibrio de esa partida: cuanto más sólida es la posición financiera del vendedor, menor es la prima que necesita aceptar y más alto el precio que puede exigir.

El mercado descuenta esa tensión. Los analistas llevan años valorando a Air Europa por encima de lo que refleja su balance en solitario, precisamente por el valor estratégico de su conectividad con Latinoamérica y el hub de Madrid. Una compañía con caja propia puede permitirse esperar.
La lectura: caja soberana frente al comprador pendiente
Más allá de la cifra, lo relevante es qué revela sobre la estrategia. Air Europa ha construido un colchón de liquidez que le permite rechazar ofertas consideradas insuficientes y afrontar inversiones sin recurrir a deuda. Es la antítesis de la posición que ocupó en 2020, cuando la caída del tráfico y el préstamo público la dejaron contra las cuerdas.
La comparación sectorial invita a la prudencia. En la última década, la consolidación del transporte aéreo en Europa ha concentrado el poder en grandes grupos —IAG, Lufthansa o Air France-KLM— que compiten por las rutas más rentables. Para todos ellos, la red de Air Europa hacia América Latina sigue siendo una pieza codiciada, y el refuerzo de su balance la convierte en un objetivo más caro.
Hay un matiz que el mercado no pasa por alto. La caja declarada no equivale a beneficio ni a generación de caja libre recurrente; es un saldo que puede destinarse a amortizar el préstamo público, a renovar flota o a blindar la independencia accionarial. El uso que Hidalgo dé a ese dinero definirá si el colchón es defensivo u ofensivo.
El punto débil del relato está en la ausencia de un comprador confirmado. IAG no ha comunicado a la CNMV ninguna operación sujeta a una oferta pública sobre Air Europa, y el 20% que ya posee funciona más como opción estratégica que como control. Sin un hecho relevante que confirme un nuevo movimiento, la caja es un argumento de negociación, no una operación cerrada.
Lo que sí ha cambiado es la relación de fuerzas. Una aerolínea con más de 500 millones en caja, flota renovada y sin la urgencia de un rescate negocia desde una posición distinta a la de hace cinco años. El comprador sigue pendiente; el precio, más alto.
📊 Las Claves para el Inversor
- Qué vigilar: Cualquier hecho relevante que IAG comunique a la CNMV sobre su 20% en Air Europa; hasta entonces, la caja es solo una declaración.
- Reacción del valor: Air Europa no cotiza, pero el mensaje refuerza el valor estratégico de su red y encarece cualquier aproximación futura del holding.
- Precedente sectorial: Las tres intentonas fallidas de IAG marcan el historial; una cuarta operación partiría ahora de un vendedor con más músculo financiero.