La casa de lujo suiza Richemont se encuentra en un momento en que los inversores tienen dificultades para identificar una narrativa de crecimiento compuesto discernible en el sector del lujo. No obstante, es una realidad que los resultados provisionales de Richemont deberían confirmar que la joyería, frente a otras categorías del lujo como el cuero, mantiene una posición privilegiada.
En este sentido, y a la espera de la presentación de resultados, Bloomberg ha indicado que Richemont, junto con la joyería estadounidense Signet Jewelers, se encuentra en negociaciones avanzadas para unirse a ‘Global Diamond Consortium’ (GDC), el postor preferido de Anglo American para adquirir ‘De Beers‘. Una operación que podría verse como una señal estratégica para fomentar el atractivo de los diamantes naturales.
«Prevemos que el crecimiento de la organización del grupo se ralentizará hasta el 13% en el segundo trimestre y hasta el 9% en el segundo semestre. Además, se espera que el apalancamiento de los márgenes se acelere progresivamente a medida que disminuyan los obstáculos relacionados con los insumos y el tipo de cambio. Mantenemos una ligera ventaja respecto a las estimaciones de los concesionarios», afirman los expertos de Jefferies, encabezados por James Grzinic.

Fuente: Cartier
Richemont desafía a la crisis del lujo
En un contexto en el que el sector del lujo muestra dificultades para sostener una narrativa de crecimiento claro, los próximos resultados de Richemont, previstos para el 13 de noviembre, prometen reafirmar la posición de liderazgo del segmento de joyería. Los analistas de Jefferies anticipan un sólido segundo trimestre impulsado por un crecimiento orgánico del grupo del 13,1% sin efectos de tipo de cambio, destacando la división de joyería con un avance del 17% y un aumento del EBIT en el primer semestre del 20% interanual hasta los 2.839 millones de euros.
Asimismo, Citi ha revisado al alza las estimaciones financieras y el precio objetivo para el conglomerado del lujo suizo, Richemont, situándolo en los 227 francos suizos frente a los 224 francos anteriores. Los analistas liderados por Thomas Chauvet han reiterado su recomendación de Comprar para el valor, anticipando un retorno total esperado del 24,4% respaldado por la solidez de sus marcas principales y una esperada aceleración de las ventas previas a los resultados de la primera mitad del ejercicio fiscal 2027, que se publicarán el próximo 13 de noviembre.
«Richemont es una compañía estructuralmente más fuerte que en el pasado»
Citi
Si bien, desde Richemont cuentan con tres consideraciones clave de cara a la presentación de resultados. En primer lugar, la compañía presume que la mayor resistencia de la demanda de joyería occidental en China, en comparación con la de cuero, se debe a la falta de buenos sustitutos para la primera. Esto llega especialmente en un momento en que la eficiencia de las propuestas nacionales de oro como reserva de valor se ha visto afectada por la combinación de precios muy agresivos en ofertas de precio fijo y cierta desconfianza sobre las perspectivas del precio del oro.
La segunda clave para el trimestre de la compañía de lujo suiza es el apalancamiento superior para la creación de riqueza en mercados como Estados Unidos, Japón y Corea. Sin ir más lejos, la preocupación en este punto es que el apalancamiento funciona en ambas direcciones; sin embargo, toda la retroalimentación de la industria sugiere que en los mercados ‘calientes’, la demanda general de joyería continúa expandiéndose a pesar de un mecanismo de creación de riqueza en declive.
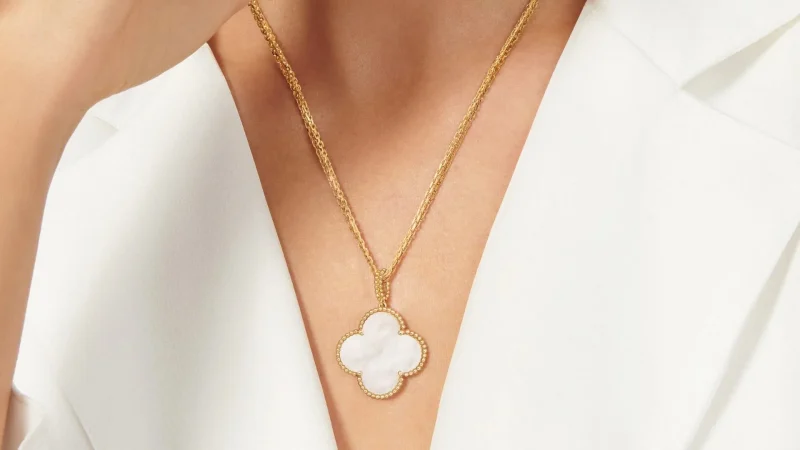
Fuente: Van Cleef & Arpels, Richemont
Por último, la resiliencia de Van Cleef, la aceleración de Cartier y la expansión de Buccellati están contribuyendo a que Richemont gane cuota de mercado en la categoría de joyería. Tal y como señalan desde Jefferies, «Cartier ha sido el principal impulsor, y seguimos viendo cómo la marca renueva su oferta mediante una innovación eficaz, lo que supone una dinámica tranquilizadora en un momento en que la presión sobre los precios se está convirtiendo en un factor favorable a la baja«.
Las futuras operaciones estratégicas de Richemont
Los analistas de RBC Capital Markets consideran que la posible participación de Richemont para unirse a ‘Global Diamond Consortium‘ tiene un significado estratégico, pero se centrará más en la imagen pública y el posicionamiento a largo plazo en la categoría de diamantes naturales que en un acontecimiento financiero.
«La participación de Richemont probablemente sería relativamente pequeña, dado el número de propietarios actuales y potenciales, y dada su sólida posición de caja neta de 8.500 millones de euros; eso sí, excluyendo arrendamientos, pero no prevemos un impacto financiero significativo. Cabe destacar también que el valor contable de ‘De Beers’ en el balance asciende a 2.300 millones de dólares», explica Piral Dadhania, de RBC Capital Markets.
No obstante, hay que tener en cuenta que la joyería representa aproximadamente el 55% de los ingresos del grupo Richemont, por lo que cualquier medida para apoyar al ecosistema del diamante natural constituye una protección racional contra la competencia de los diamantes cultivados en laboratorio, que ha presionado a la baja los precios de los diamantes pulidos en los últimos años. Es probable que Richemont sea uno de los mayores clientes de ‘De Beers’, lo que le otorga una voz importante en el futuro de la industria del diamante natural.
El respaldo de los clientes finales (de Richemont y Signet) podría ayudar a estabilizar y, en última instancia, mejorar la percepción general de los consumidores sobre las piedras naturales, lo que podría requerir una inversión en la categoría y la imagen si Richemont se une al consorcio GDC. El principal riesgo de esta posible medida es que la inversión se convierta en un pozo sin fondo. Sin ir más lejos, De Beers perdió 511 millones de dólares en el ejercicio fiscal de 2025, con costes potenciales adicionales relacionados con la ampliación de la vida útil de la mina Jwaneng y la inversión necesaria en la categoría de diamantes naturales.