Comprar una vivienda nueva o decantarse por una de segunda mano es una de las principales decisiones a las que se enfrentan quienes buscan adquirir un inmueble en España. Aunque el precio suele ser el primer elemento que se compara, la inversión real va mucho más allá de la cantidad que aparece en el anuncio. Los gastos de reforma, el mantenimiento, la eficiencia energética y la fiscalidad pueden convertir una vivienda aparentemente más económica en una operación más costosa de lo previsto.
La vivienda usada continúa dominando el mercado residencial. Según los datos de Gloval, Part of RINA Prime, aproximadamente el 83% de las viviendas tasadas con finalidad hipotecaria en lo que va de 2026 corresponde a inmuebles de segunda mano, mientras que el 17% restante pertenece a obra nueva de promotor. Si se incluyen las viviendas de autopromoción, el peso de la obra nueva se acerca al 20%.
Esta distribución refleja el protagonismo del parque residencial existente en las operaciones inmobiliarias. Sin embargo, elegir entre una casa nueva y otra usada no consiste únicamente en comparar sus precios por metro cuadrado. La decisión exige analizar las características del inmueble y calcular cuánto dinero será necesario invertir para disfrutar de una vivienda en buenas condiciones.
El precio de compra no siempre refleja el coste real de la vivienda
A igualdad de ubicación y características, la vivienda de segunda mano suele presentar un precio de entrada inferior al de una promoción de obra nueva. Además, puede ofrecer un mayor margen de negociación, especialmente cuando lleva tiempo en el mercado o necesita determinadas actuaciones de mejora.
No obstante, esa diferencia inicial puede reducirse considerablemente cuando el comprador tiene que afrontar una reforma. Renovar la cocina, los baños, las ventanas, las instalaciones eléctricas o la fontanería puede elevar el presupuesto final. También pueden ser necesarias intervenciones para adaptar determinados elementos del inmueble a las exigencias actuales.
En el caso de la obra nueva, el precio de adquisición incorpora instalaciones y acabados a estrenar, además del cumplimiento de las exigencias del Código Técnico de la Edificación (CTE). También cuenta con las garantías previstas en la Ley de Ordenación de la Edificación: un año para los defectos de acabado, tres para los daños que afecten a la habitabilidad y diez para los problemas estructurales.
Por tanto, una vivienda usada más barata no siempre termina siendo la opción más económica. La comparación debe realizarse teniendo en cuenta el desembolso inicial y las inversiones posteriores.
La ubicación puede inclinar la balanza entre obra nueva y segunda mano
La localización continúa siendo uno de los factores que más influyen en el valor de una vivienda. En este aspecto, ambos segmentos presentan características diferentes.
La vivienda de segunda mano suele encontrarse en barrios consolidados, donde ya existen comercios, centros educativos, transporte público y otros servicios. Esto permite conocer desde el principio las condiciones del entorno y valorar aspectos como los desplazamientos, la actividad comercial o la disponibilidad de equipamientos.
La obra nueva, por su parte, se concentra con frecuencia en nuevos desarrollos urbanísticos. Estos ámbitos suelen ofrecer espacios más abiertos y viviendas adaptadas a las necesidades actuales, aunque en ocasiones necesitan tiempo para completar sus servicios e infraestructuras.
Por eso, antes de comprar en una promoción de nueva construcción conviene comprobar el grado real de urbanización, si las obras han sido recibidas por el ayuntamiento y cuándo estarán disponibles los servicios y conexiones de transporte previstos. El desarrollo futuro del entorno puede influir tanto en la calidad de vida como en la evolución del valor del inmueble.
La eficiencia energética puede encarecer o revalorizar una vivienda
Otro de los elementos que gana importancia en el mercado residencial es el comportamiento energético del inmueble. Las viviendas de nueva construcción deben cumplir las exigencias actuales del CTE, que incluyen requisitos de aislamiento, carpinterías eficientes y sistemas de climatización de alto rendimiento.
En cambio, las prestaciones de una vivienda usada dependen en gran medida de su antigüedad, de los materiales empleados y del mantenimiento que haya recibido. Los edificios construidos antes de la normativa térmica de 1979, por ejemplo, pueden presentar carencias de aislamiento, pérdidas de calor, condensaciones y deficiencias acústicas.
Esta diferencia también puede reflejarse en el precio. Según los datos de Gloval, las viviendas con calificación energética A o B alcanzan de media un precio hasta un 10% superior al de aquellas calificadas con F o G.
La eficiencia energética, por tanto, no solo afecta al consumo de calefacción y climatización, sino que también puede influir en la valoración del inmueble. La evolución de las exigencias europeas para mejorar el comportamiento energético de los edificios refuerza la importancia de este factor, especialmente en el parque residencial más antiguo.
Qué revisar antes de comprar una vivienda usada
Adquirir una vivienda de segunda mano permite conocer de antemano su distribución, orientación, vistas y entorno. Sin embargo, antes de cerrar la operación resulta fundamental comprobar su estado de conservación.
Gloval recomienda analizar diferentes elementos que pueden condicionar el coste de una futura reforma. Entre ellos se encuentran:
- Estructura y fachadas: comprobar la presencia de grietas, fisuras o deformaciones.
- Humedades: identificar posibles filtraciones, problemas de capilaridad o condensaciones.
- Instalaciones: revisar el estado de la electricidad, fontanería, saneamiento y calefacción.
- Ventanas y cubierta: comprobar las carpinterías exteriores y el estado de los elementos de protección del edificio.
- Accesibilidad: valorar las condiciones de los accesos y de las zonas comunes.
- Comunidad de propietarios: consultar las actas, las obras aprobadas y las posibles derramas pendientes.
También conviene solicitar el Informe de Evaluación del Edificio o la Inspección Técnica del Edificio cuando corresponda. Estos documentos pueden aportar información relevante sobre el estado de conservación y las actuaciones que necesita el inmueble.
Los impuestos también marcan la diferencia
La fiscalidad es otro aspecto que debe incluirse en el presupuesto. La compra de una vivienda nueva, cuando se trata de una primera entrega, tributa generalmente por un IVA del 10%, además del Impuesto de Actos Jurídicos Documentados (AJD), cuyo tipo depende de la comunidad autónoma.
En la vivienda usada, la operación está sujeta al Impuesto de Transmisiones Patrimoniales (ITP). Su tipo impositivo y las posibles bonificaciones varían según el territorio y las circunstancias del comprador.
A estos importes hay que añadir otros gastos, como los de comunidad, el seguro del hogar, el mantenimiento y las reparaciones. En los edificios con zonas comunes, instalaciones compartidas o servicios adicionales, las cuotas comunitarias también pueden representar una partida relevante.
Por ello, comparar dos viviendas exige calcular el coste global de cada alternativa y no limitarse al precio de compraventa.
Reformar un piso o construir una casa desde cero, otras alternativas
La decisión no siempre se reduce a comprar una vivienda nueva o una usada en su estado actual. También existen dos alternativas para quienes buscan adaptar un inmueble a sus preferencias: adquirir una vivienda de segunda mano y realizar una reforma integral, o comprar una parcela y construir una casa mediante autopromoción.
Ambas opciones permiten decidir aspectos como la distribución, las instalaciones, los materiales y el nivel de eficiencia energética. Sin embargo, también trasladan al comprador responsabilidades que, en una promoción convencional, corresponden al promotor.
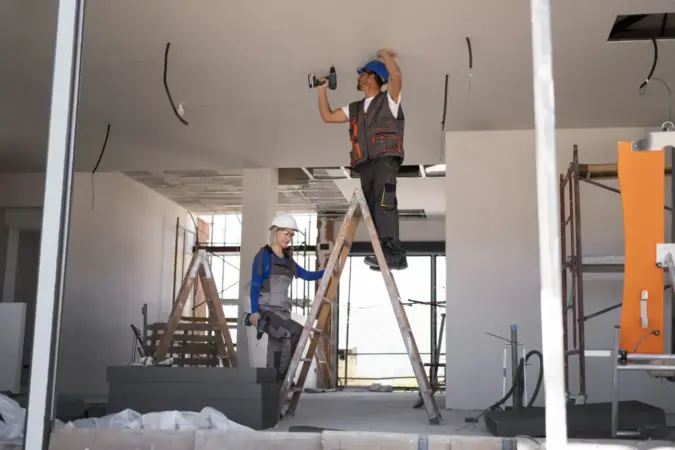
En una reforma integral es necesario contar con un proyecto, tramitar las licencias que correspondan, contratar a los profesionales y controlar los plazos y costes. Además, pueden aparecer problemas ocultos una vez iniciadas las obras, especialmente en instalaciones antiguas o elementos constructivos que no se pueden revisar completamente antes de la compra.
En la autopromoción, el comprador debe comprobar previamente la clasificación urbanística del terreno, la edificabilidad permitida, los retranqueos, las alturas y la disponibilidad de suministros. También debe tener en cuenta las características geotécnicas de la parcela y los costes del proyecto y de la ejecución.
La financiación presenta igualmente diferencias. Mientras que la compra de una vivienda suele realizarse mediante una hipoteca convencional, en la autopromoción el préstamo se libera progresivamente a medida que avanza la construcción y se comprueba el estado de cada fase.
La tasación, una herramienta para evitar pagar de más
Antes de comprometerse con cualquiera de estas alternativas, los expertos recomiendan analizar el valor del inmueble y compararlo con la inversión total prevista. Una tasación realizada por una sociedad homologada permite contrastar el precio solicitado con las características de la vivienda y las condiciones del mercado.
En el caso de una reforma integral o una autopromoción, también puede utilizarse una tasación en hipótesis de edificio terminado, que permite valorar el inmueble una vez ejecutadas las actuaciones previstas. Esta estimación, acompañada de un presupuesto realista y de un margen para posibles desviaciones, ayuda a comprobar si la operación tiene sentido desde el punto de vista económico.
Manuel Alzórriz, director general de Valoración de Gloval, Part of RINA Prime, advierte de que la elección entre vivienda nueva y usada no debe reducirse a comparar precios por metro cuadrado. El experto recuerda que las viviendas antiguas pueden arrastrar una depreciación física y funcional relacionada con sus instalaciones, aislamiento, accesibilidad y eficiencia energética.
Por eso, considera que tanto en una reforma como en una autopromoción resulta fundamental calcular el coste completo de la operación, incluyendo adquisición, proyecto, licencias y ejecución. La clave es comparar todo ese desembolso con el valor que tendrá la vivienda una vez terminada, sin olvidar que la tasación hipotecaria aplica criterios de prudencia y que la financiación bancaria se basa en el valor que el inmueble puede sostener en el tiempo.