Deutsche Bank ha revisado a la baja sus valoraciones de Merlin Properties y Colonial ante el impacto que tendrá el encarecimiento de la financiación y la presión de los tipos de interés sobre el sector inmobiliario.
Pese a este ajuste, la entidad mantiene su recomendación de compra sobre Merlin, a la que otorga un potencial alcista del 35%, mientras que adopta una postura más prudente con Colonial, para la que fija un precio objetivo de 5 euros.
El encarecimiento de la financiación y el impacto que tendrá sobre las valoraciones inmobiliarias han llevado a Thomas Rothaeusler, analista de Deutsche Bank, a revisar a la baja sus precios objetivos para Merlin Properties y Colonial. La entidad alemana, sin embargo, no abandona su apuesta por el sector ni considera que todo el recorrido alcista se haya agotado. Su recomendación sigue siendo positiva para Merlin, mientras que mantiene una postura más cautelosa con Colonial.
La revisión refleja un escenario más exigente para las inmobiliarias cotizadas europeas. El banco ha reducido sus precios objetivos una media del 12%, al tiempo que ha ajustado sus previsiones de beneficios y el valor neto de los activos por acción. El principal factor detrás de estos cambios es el aumento del coste de la deuda, que presiona tanto la financiación de las compañías como las valoraciones de sus carteras de inmuebles.
Colonial cotiza con un descuento del 20% en sus oficinas y un potencial del 73% en Bolsa
Merlin conserva el atractivo gracias a los centros de datos
La inmobiliaria que sale mejor parada del análisis es Merlin Properties. Deutsche Bank mantiene su recomendación de compra, aunque reduce el precio objetivo desde los 18 hasta los 15 euros por acción, un recorte del 17%. Tomando como referencia el cierre del 3 de noviembre, en 11,56 euros, la valoración del banco implica un potencial de revalorización cercano al 30%.
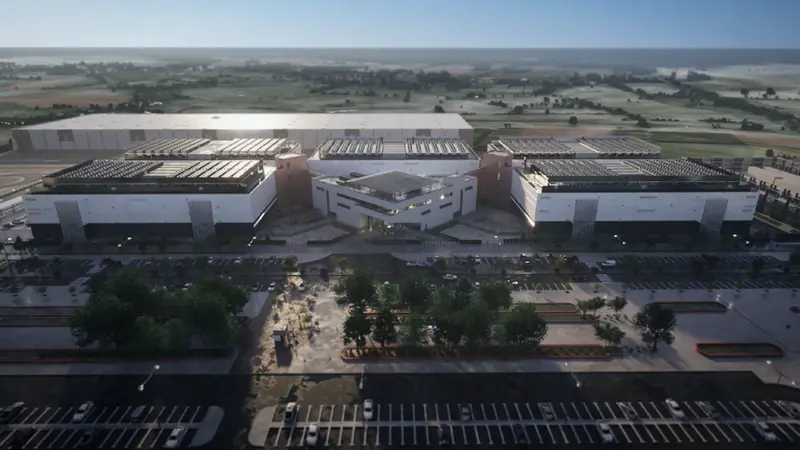
El principal argumento para mantener la confianza en Merlin está en su apuesta por los centros de datos. Deutsche Bank considera que este negocio ofrece unas perspectivas de crecimiento superiores a las de otros segmentos inmobiliarios y justifica que la compañía cotice con una prima frente a sus comparables. El banco destaca especialmente una cartera de proyectos de centros de datos de 310 megavatios de capacidad, que considera totalmente financiada, así como las oportunidades que ofrece un mercado europeo con menor penetración de estas infraestructuras que el estadounidense.
Otro factor favorable es la posición financiera de la socimi. Deutsche Bank estima que su ratio de endeudamiento sobre el valor de los activos (LTV) se situará en el 29% en 2026 y en el 27% en 2027, entre los niveles más bajos de las compañías analizadas. Esta menor exposición al apalancamiento le permite afrontar mejor el encarecimiento de la financiación que otras inmobiliarias del sector.
No obstante, la entidad también identifica riesgos: una posible desaceleración del negocio de la inteligencia artificial y la tecnología, dificultades para ejecutar los proyectos o problemas relacionados con los permisos, los equipos y el suministro eléctrico.
Colonial se queda en mantener, con un precio objetivo de 5 euros
La visión de Rothaeusler sobre Colonial es más prudente. La entidad mantiene su recomendación de mantener, pero rebaja el precio objetivo desde los 6 hasta los 5 euros por acción, también un ajuste del 17%. Con una cotización de 5,11 euros al cierre del 3 de noviembre, el nuevo objetivo no ofrece apenas recorrido alcista a corto plazo.
El banco reconoce, sin embargo, que la compañía cuenta con una cartera de oficinas de primera calidad y capacidad para lograr un crecimiento de los beneficios superior al de otras inmobiliarias. Esa fortaleza explica que Deutsche Bank le aplique una valoración relativamente favorable en términos de rentabilidad sobre beneficios. Pero el potencial de crecimiento del valor neto de sus activos es más limitado y la rentabilidad inicial de su cartera es reducida, dos factores que justifican una valoración más conservadora.
La deuda también marca diferencias respecto a Merlin. Deutsche Bank calcula que el LTV de Colonial alcanzará el 45% en 2026, frente al 29% previsto para su competidora. Además, advierte de que un deterioro adicional del mercado de oficinas podría terminar afectando incluso a los inmuebles de mayor calidad, con consecuencias para el crecimiento de las rentas y la ocupación.
Entre los posibles catalizadores positivos, el banco contempla una eventual operación corporativa sobre Colonial, la continuidad de la demanda por activos de primera categoría y la venta de inmuebles en condiciones favorables.
El inmobiliario europeo, bajo la presión de los tipos
La revisión de Merlin y Colonial forma parte de un ajuste más amplio de Deutsche Bank sobre el sector inmobiliario europeo. La entidad ha recortado un 12% de media sus precios objetivos y ha reducido sus previsiones de beneficio por acción para 2027 un 3%, además de rebajar sus estimaciones de valor neto de los activos por acción un 3,7%. El aumento del coste de la deuda y la debilidad de las valoraciones inmobiliarias explican buena parte de estos cambios.
Pese a este escenario, Deutsche Bank no considera que la financiación se haya convertido en un problema crítico para las compañías con grado de inversión. Aunque los diferenciales de crédito han aumentado desde septiembre, siguen en niveles históricamente bajos y las empresas mantienen un acceso razonable a los mercados. El banco tampoco espera que las inmobiliarias tengan que modificar sus políticas de dividendos, aunque sí contempla ajustes moderados en sus inversiones para adaptarse al mayor coste del capital.
En conclusión, Deutsche Bank mantiene una apuesta selectiva dentro del inmobiliario español. Merlin es su opción preferida, gracias al potencial de crecimiento de los centros de datos y a un balance menos apalancado, mientras que Colonial recibe una recomendación de mantener, con un precio objetivo que apenas supera su cotización de referencia. El mensaje del banco es claro: el entorno de tipos más altos obliga a rebajar valoraciones, pero no todas las inmobiliarias afrontan el nuevo escenario con las mismas fortalezas.