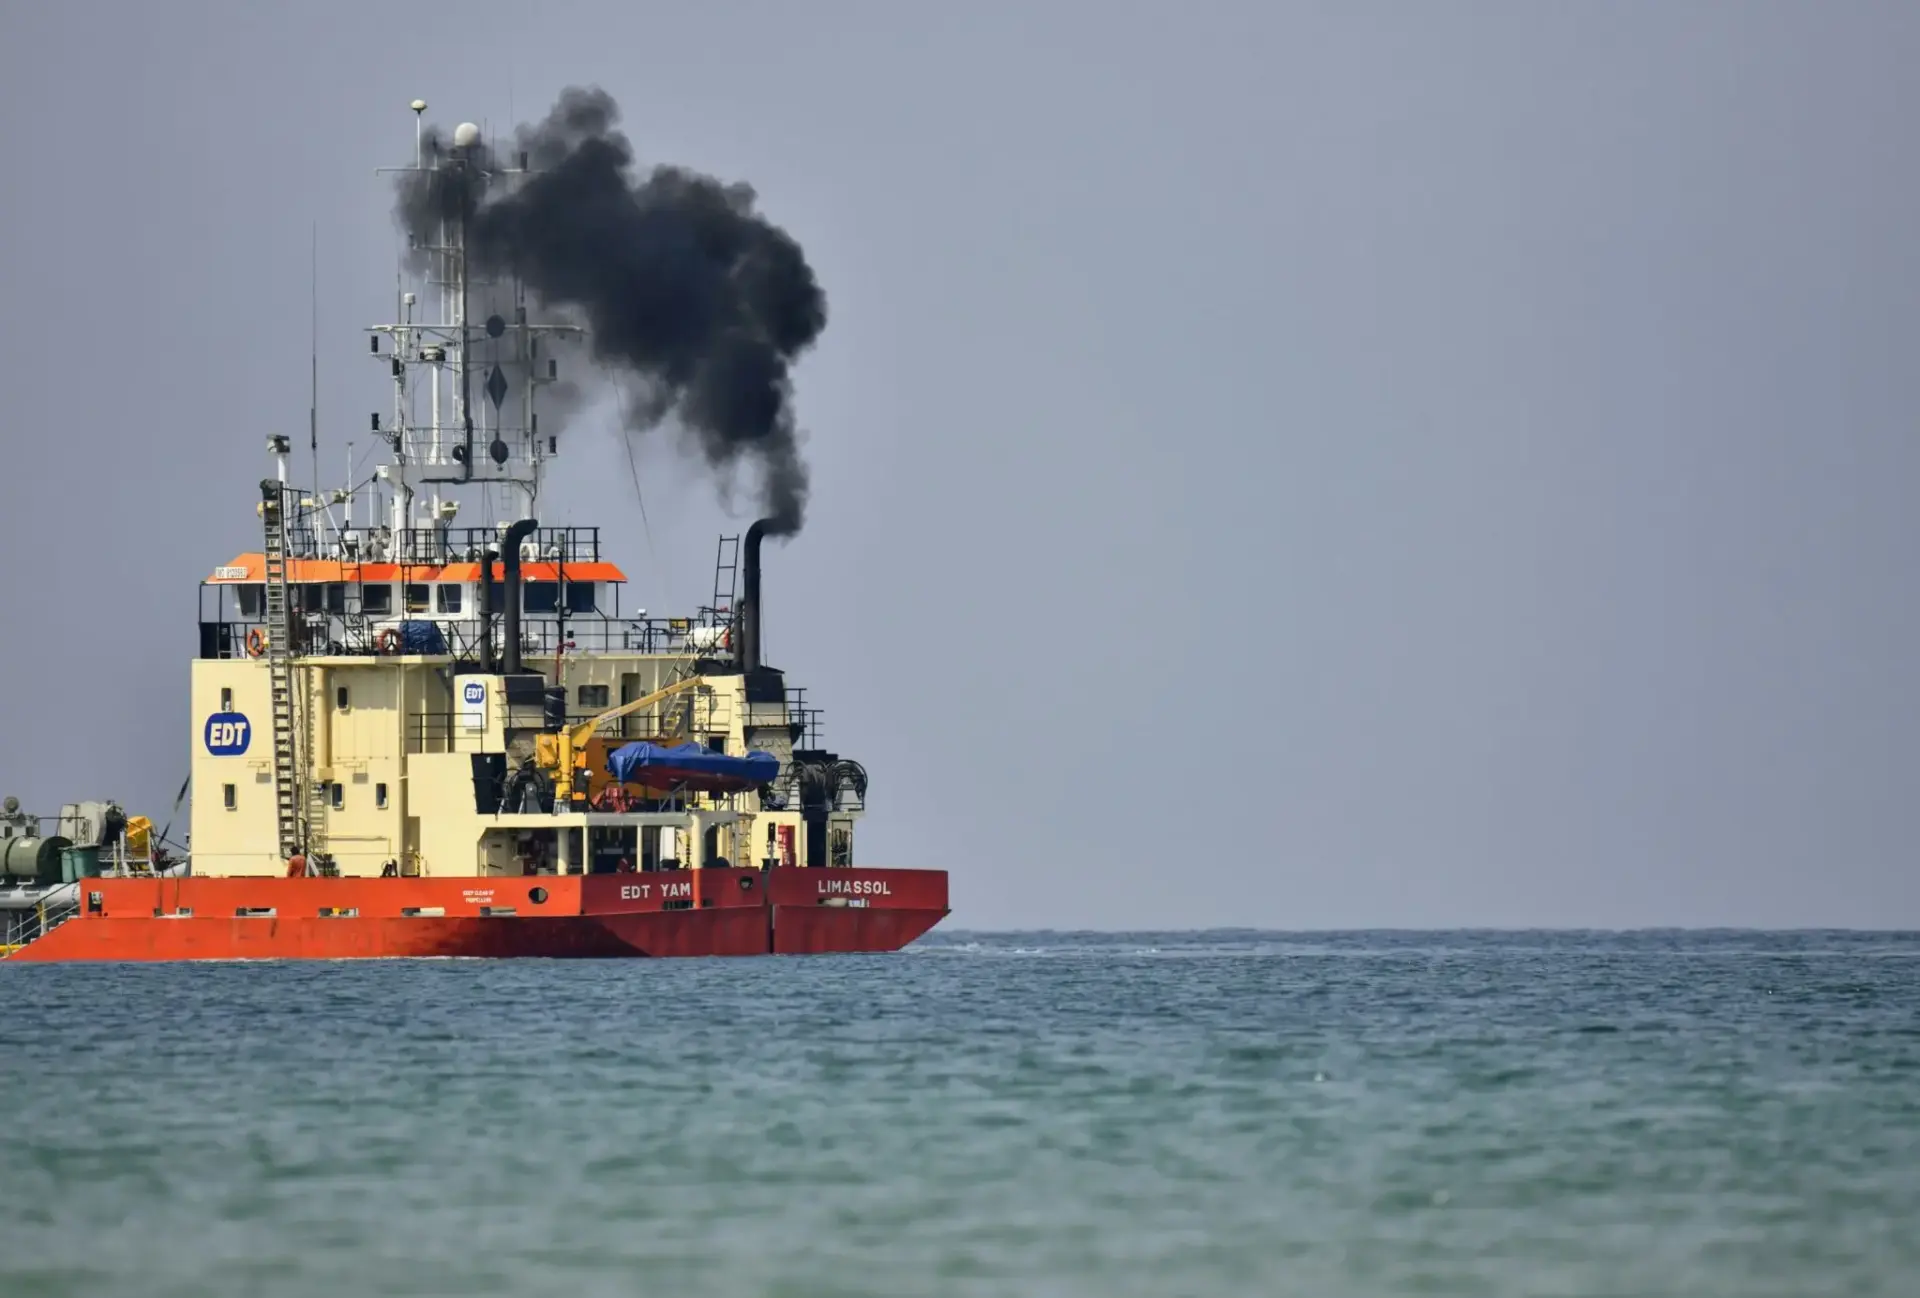
Corea del Sur ha decidido mover su patrulla naval hacia el estrecho de Ormuz. Lo que me interesa del anuncio no es el gesto diplomático, sino lo que revela sobre el riesgo de suministro de crudo. El Ministerio de Defensa surcoreano confirmó este 5 de noviembre que la unidad antipiratería Cheonghae ampliará su zona de operaciones hasta aguas próximas al puerto de Duqm, en Omán, a unos 650 kilómetros del paso marítimo más transitado del planeta. La decisión llega después de las críticas de Donald Trump a Seúl por no implicarse más en su guerra con Irán.
Hay un detalle que no conviene perder de vista. La patrulla no cambia de misión: cambia de coordenadas. Ese matiz es el que convierte una operación contra la piratería en una pieza del tablero geopolítico.
De Cheonghae a Duqm: qué se ha decidido exactamente
El movimiento es más administrativo de lo que sugiere el titular, y a la vez más relevante de lo que parece. El Ejecutivo de Lee Jae Myung presentará una moción al Parlamento para ampliar el área de operación de la unidad. El texto necesita el visto bueno de la Asamblea Nacional, del propio presidente y del gabinete antes de ser efectivo. Tres datos ayudan a dimensionar el desplazamiento:
- 650 kilómetros (403 millas) separan el nuevo límite operativo, aguas próximas a Duqm, del estrecho de Ormuz.
- Tres validaciones institucionales —Parlamento, presidente y gabinete— son los trámites que faltan antes de que la patrulla cambie de coordenadas.
- En torno al 20% del crudo que consume el mundo pasa cada año por Ormuz, según la Administración de Información Energética de Estados Unidos.
La unidad Cheonghae no es una flota de guerra. Es una fuerza antipiratería, y su mandato original poco tiene que ver con misiles ni con portaaviones. Pero el desplazamiento altera la naturaleza de la presencia militar en la zona: de misión contra el pillaje marítimo a misión de disuasión frente a Teherán. No es lo mismo proteger mercantes de un abordaje que escoltar buques en el umbral de un conflicto.
El crudo recupera la prima de riesgo geopolítico
Los operadores de petróleo llevaban semanas cómodos. El mercado había digerido la política de producción de la OPEP+ y discutía sobre demanda china, no sobre suministro. Ese equilibrio acaba de moverse un escalón. Lo que se paga ahora es una prima de riesgo geopolítico: el sobreprecio que un comprador acepta por la probabilidad de que un barril no llegue a su destino.
El primer termómetro no está en el parqué, sino en las mesas de las aseguradoras marítimas. Las primas de guerra que se aplican a los buques que cruzan el golfo son el indicador más rápido de si el mercado cree que el paso sigue abierto o solo entreabierto. Cada vez que Seúl, Washington o Teherán mueven una pieza, esas primas se revisan.
Mientras tanto, en Irán se ha abierto una discusión que hasta hace poco era tabú: si el país debe dotarse del arma nuclear. Lo recogen estos días medios internacionales. No hay anuncio oficial, ni cambio en la doctrina declarada, ni decisión adoptada. Pero el simple hecho de que esa conversación salga a la superficie modifica la percepción de riesgo de cualquiera que tenga un buque fondeado en el golfo. El precio del crudo se construye, sobre todo, con percepciones.
El Ministerio de Defensa surcoreano ha confirmado que la unidad Cheonghae operará en aguas próximas al puerto de Duqm (Omán), a unos 650 kilómetros del estrecho de Ormuz, y que la ampliación requiere el respaldo del Parlamento, del presidente Lee Jae Myung y del gabinete antes de entrar en vigor. — Ministerio de Defensa de Corea del Sur, 5 de noviembre de 2026
Lo que veo: cobertura política a 650 kilómetros de distancia
Mi lectura del anuncio es menos épica de lo que sugiere la palabra «patrulla». Seúl no está desplegando una fuerza expedicionaria: está comprando cobertura política a precio razonable. La presión de Trump ha funcionado porque el coste de decir no era alto. Corea del Sur vende automóviles, semiconductores y acero en Estados Unidos, y una disputa comercial con la Casa Blanca cuesta más que enviar un buque de vigilancia a aguas omaníes.
El riesgo que los datos no resuelven es doble. Primero, el alcance: una moción parlamentaria puede salir recortada, y la oposición surcoreana tiene argumentos para limitar el radio de acción. Segundo, la lectura iraní. Teherán puede interpretar el desplazamiento como gesto simbólico o como adhesión operativa a la coalición que le presiona; la diferencia entre ambas cosas depende de cómo se comunique en las próximas semanas.
Tampoco conviene exagerar. Cerrar Ormuz no está en el guion de nadie: sería un disparo en el pie del propio Irán. Lo que sí entra en el escenario realista son interrupciones parciales, inspecciones arbitrarias y algún apresamiento de buques. Esa es la franja donde el seguro marítimo se encarece y el crudo sube sin que nadie declare una guerra.
Seguiré el trámite de la moción en la Asamblea Nacional y la evolución de las primas de guerra que las aseguradoras aplican a los buques que cruzan Ormuz. Ahí se verá si el movimiento fue disuasión o simple alineamiento.
🌍 El impacto en España y Europa
Para el lector español, la distancia con Ormuz es engañosa: el precio del crudo entra en la cesta de la inflación europea con pocas semanas de retraso y sin pedir permiso.
- Euríbor e hipotecas: si la prima de riesgo energético se consolida, el mercado retrasará parte de las bajadas de tipos que descuenta para 2027 y el Euríbor a 12 meses tardará más en ceder. Cada décima cuenta en una hipoteca variable media.
- Inflación y poder adquisitivo: un encarecimiento del barril se traslada a gasolina y gasóleo con un desfase de semanas. En España golpea de forma directa al transporte por carretera y a la cesta de la compra.
- Empresas e IBEX: refineras y navieras ganan margen, mientras la industria intensiva en energía —química, cerámica, metalurgia— vuelve a mirar el coste del fuel y de la electricidad.
- BCE: el Banco Central Europeo obtiene un argumento adicional para no precipitar recortes. Frankfurt lleva meses repitiendo que la senda desinflacionaria no es lineal.