He vuelto a leer el anuncio de Murata y la cifra no es lo decisivo. Los MLCC para servidores de IA se han convertido en el cuello de botella menos visible de la electrónica global, y la compañía de Kioto acaba de mover ficha con un tamaño que reordena la lista de proveedores críticos.
El fabricante japonés destinará 1 billón de yenes —unos 6.300 millones de dólares— a ampliar capacidad de condensadores cerámicos multicapa a lo largo de los próximos cinco años, hasta 2031. Lo hará en cuatro geografías: Japón, Filipinas, China y Tailandia. No hay compra de rival ni planta llave en mano: hay capacidad que levantar, calibrar y certificar cliente por cliente. Ese es el calendario real.
Un billón de yenes repartidos en cuatro países
Los datos publicados por Nikkei Asia permiten desagregar la operación en tres capas, y cada una dice algo distinto sobre el ciclo industrial asiático.
- Volumen: 1 billón de yenes (6.300 millones de dólares) a cinco años, lo que equivale a más de 1.200 millones de dólares anuales de desembolso.
- Geografía: Japón, Filipinas, China y Tailandia. La producción no se concentra en casa ni se aleja por completo de China.
- Demanda: servidores de IA y dispositivos con cómputo en el borde, los dos segmentos donde el condensador es crítico por tolerancia térmica y fiabilidad.
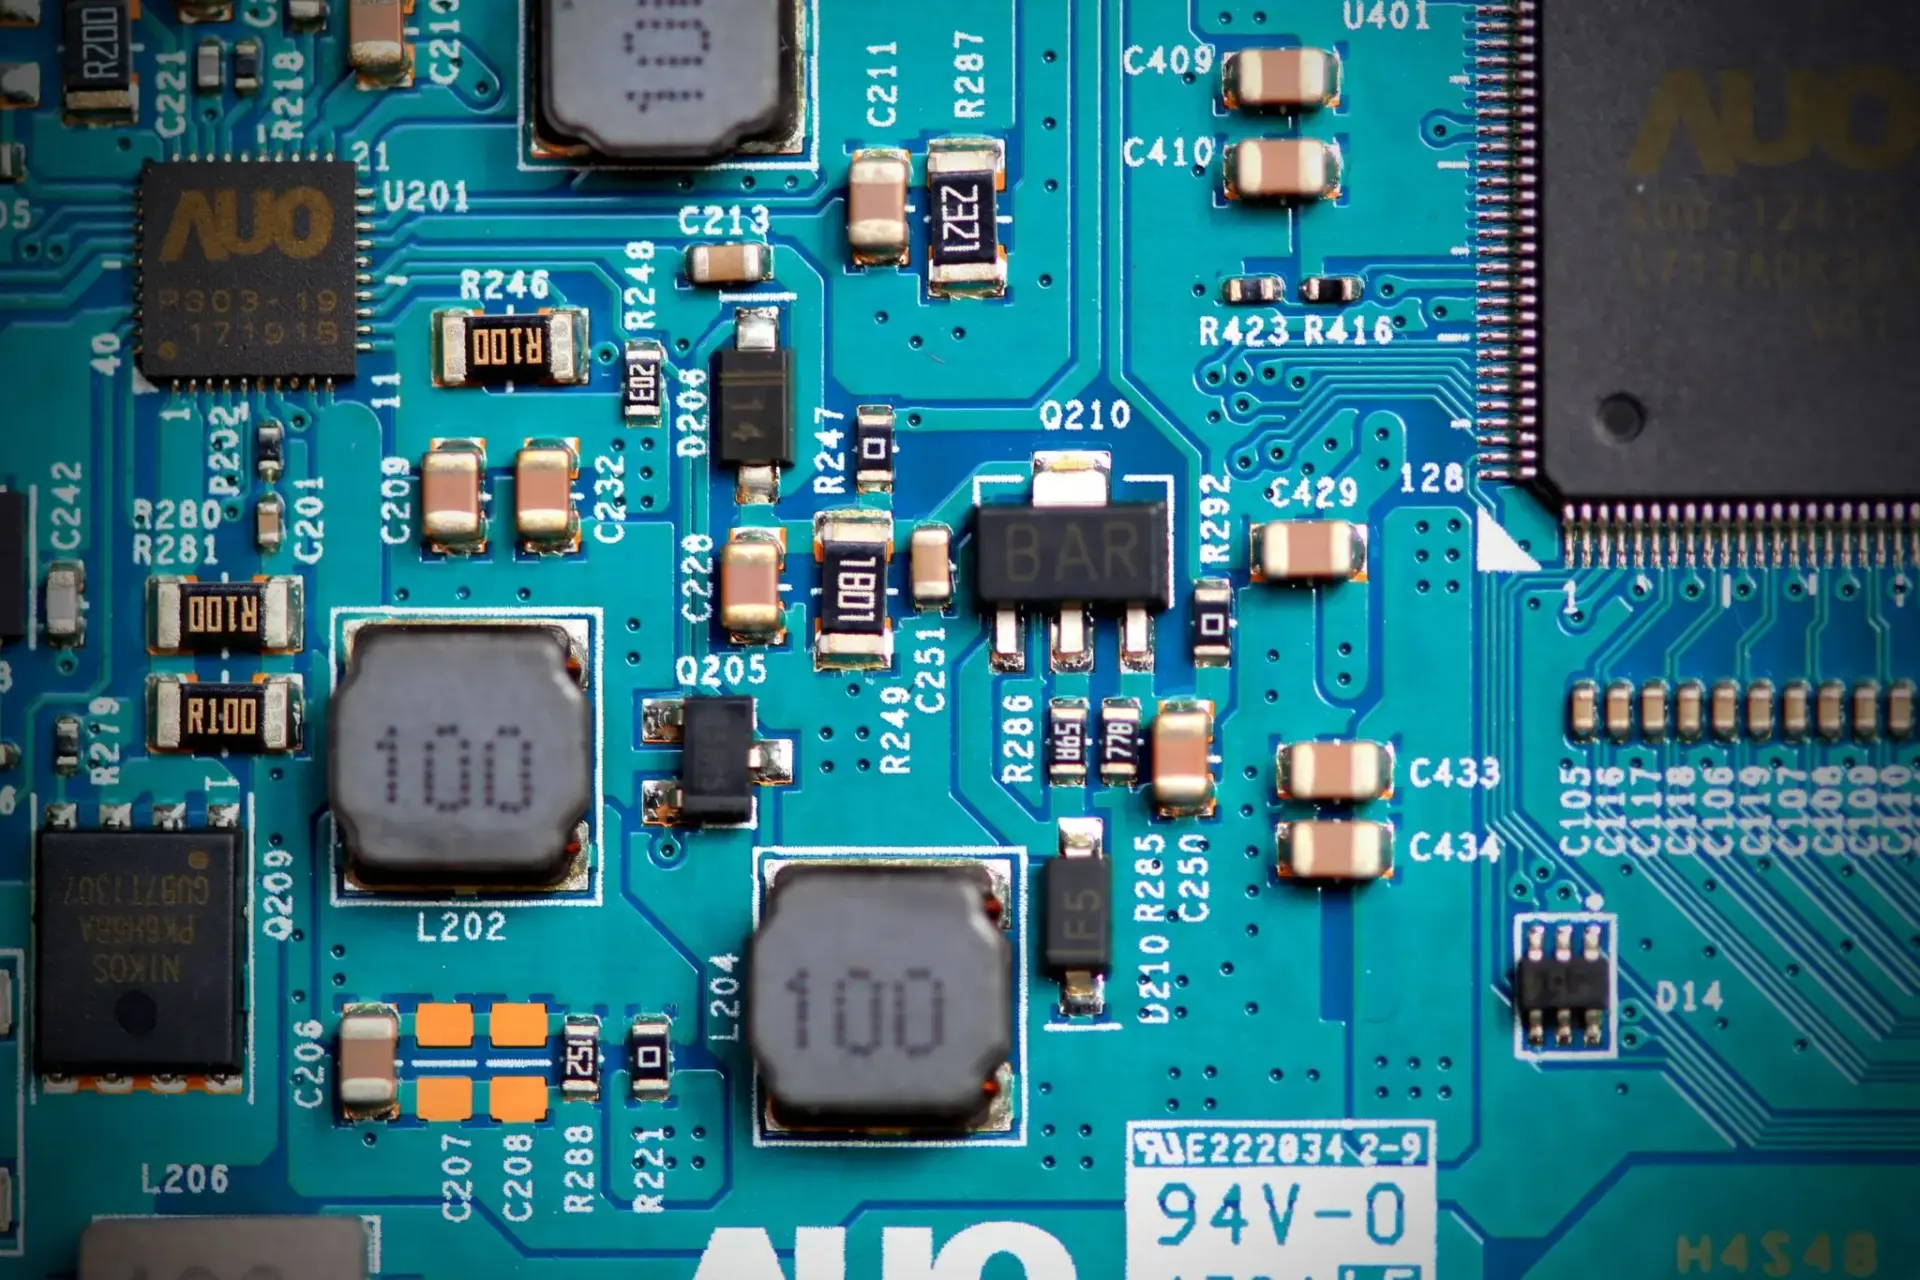
Un servidor de entrenamiento de alta densidad incorpora miles de estos componentes y ninguno se sustituye con software. Si falta una referencia, el equipo no sale de fábrica. Esa es la naturaleza del negocio: márgenes discretos, poder de negociación enorme cuando la capacidad está vendida y lead times que se miden en trimestres.
El condensador deja de ser el componente barato
Murata es el primer fabricante mundial de MLCC, y su clientela no es solo el hyperscaler de turno. Los mismos condensadores acaban en un módulo de potencia de un coche eléctrico, en un inversor fotovoltaico, en un equipo médico o en la electrónica de un aerogenerador. Cuando el proveedor dominante decide que su capacidad nueva irá prioritariamente a IA, el resto de industrias compite por lo que quede.
La compañía vincula la inversión al aumento sostenido de la demanda de componentes para servidores de inteligencia artificial y dispositivos de cómputo en el borde, y reparte la producción nueva entre Japón, Filipinas, China y Tailandia. — Murata Manufacturing, anuncio de inversión de capital, octubre de 2026
Hay un detalle que suele pasarse por alto: el importe está denominado en yenes. Para un grupo que factura en dólares y euros buena parte de su negocio, cada movimiento del tipo de cambio altera el coste real del plan. No es un matiz contable menor en una inversión a cinco años.
La cobertura de Murata y el riesgo que no descuenta nadie
Lo que veo en esta decisión no es una apuesta ciega por la IA, sino una cobertura con dos patas. La primera es temporal: quien tenga capacidad certificada en 2029 pondrá precio; quien llegue en 2031 competirá por migajas. La segunda es geográfica, y es la más interesante. Mantener producción en China y a la vez construir en Filipinas y Tailandia es China+1 de manual, sin renunciar al ecosistema proveedor chino ni a su escala.
El riesgo evidente es el que la propia información de Nikkei recoge: no todos los analistas dan por hecho que el boom de los centros de datos se sostenga al mismo ritmo. La capacidad llega tarde por definición. Una fábrica de componentes pasivos tarda entre dos y tres años en alcanzar un rendimiento aceptable, y el ciclo de inversión en cómputo es más corto. Si la demanda se enfría, Murata amortiza a diez años unas plantas sobredimensionadas. Si no se enfría, cualquier fabricante europeo sin contratos marco pagará lo que le pidan.
Hay una contradicción que los datos no resuelven: la misma empresa que detecta el tirón de la IA está diversificando su huella industrial, y eso encarece la unidad producida frente a la concentración pura en China. La pregunta abierta es si ese sobrecoste se traslada al cliente o se come el margen. La primera pista llegará cuando la compañía actualice su plan de capital para el ejercicio que arranca en abril de 2027.
🌐 El efecto dominó en Occidente
El impacto directo en España es limitado, pero no nulo. Los condensadores no pesan en la cesta del IPC, aunque sí en el coste de la electrónica de consumo y del automóvil, y ahí la cadena llega rápido.
- Las plantas españolas de Stellantis, Ford y Volkswagen compran módulos de potencia y ADAS con MLCC de proveedores japoneses; un endurecimiento del suministro se traduce en retrasos y sobrecostes de compra.
- Los fabricantes europeos de electrónica industrial y de energías renovables pugnan por la misma capacidad que los hyperscalers, con menor poder de compra.
- Para el BCE el efecto es marginal y más inflacionista que deflacionista a corto plazo: encarece bienes duraderos importados, no servicios. El Euríbor apenas lo notará; la inflación subyacente de bienes industriales, algo más.
La apertura de Wall Street leerá el anuncio como confirmación de que el capex de IA sigue financiándose. Esa lectura, y no el importe en yenes, es lo que moverá a los proveedores europeos del sector.