Sony ha puesto en el mercado un Walkman de 6.000 dólares. La cifra apareció en la selección de lanzamientos que Esquire publicó el pasado 23 de octubre y, a primera vista, parece una frivolidad más del consumo suntuario. No lo es. Ese precio marca la frontera exacta en la que un reproductor portátil deja de ser electrónica y empieza a comportarse como un objeto de colección con vida propia en el mercado secundario.
Llevo meses siguiendo la formación de precios en el audio de alta gama y la conclusión es incómoda para quien solo ve gadgets: la escasez real, los materiales nobles y una producción corta están haciendo por esta categoría lo que la lista de espera hizo por la relojería hace quince años. Con una diferencia sustancial. Aquí no hay casa de subastas que fije referencia.
Qué compra realmente el inversor cuando paga 6.000 dólares
Un Walkman de 6.000 dólares no se adquiere por su capacidad de reproducir archivos. Se compra por el chasis mecanizado, por los componentes seleccionados a mano y por un volumen de producción que la firma japonesa no publicita y que, precisamente por eso, no admite descuentos ni canal paralelo. La distribución se limita a puntos de venta concretos. Todo eso configura lo que en el análisis de activos alternativos llamamos supply discipline: la oferta no responde al precio.
El problema aparece al mirar el otro lado del balance. Un reloj de 6.000 euros tiene un mercado secundario con dos décadas de datos, plataformas de cotización pública y subastas mensuales. Un reproductor de 6.000 dólares no tiene nada de eso. Su liquidez depende de un puñado de foros especializados, de tiendas de hi-fi que aceptan permutas y de coleccionistas que compran por pasión, no por rentabilidad.
El audio de alta gama no se ha revalorizado porque sea escaso, sino porque su comprador ya no lo revende: lo archiva.
La curva de depreciación invertida del audio vintage
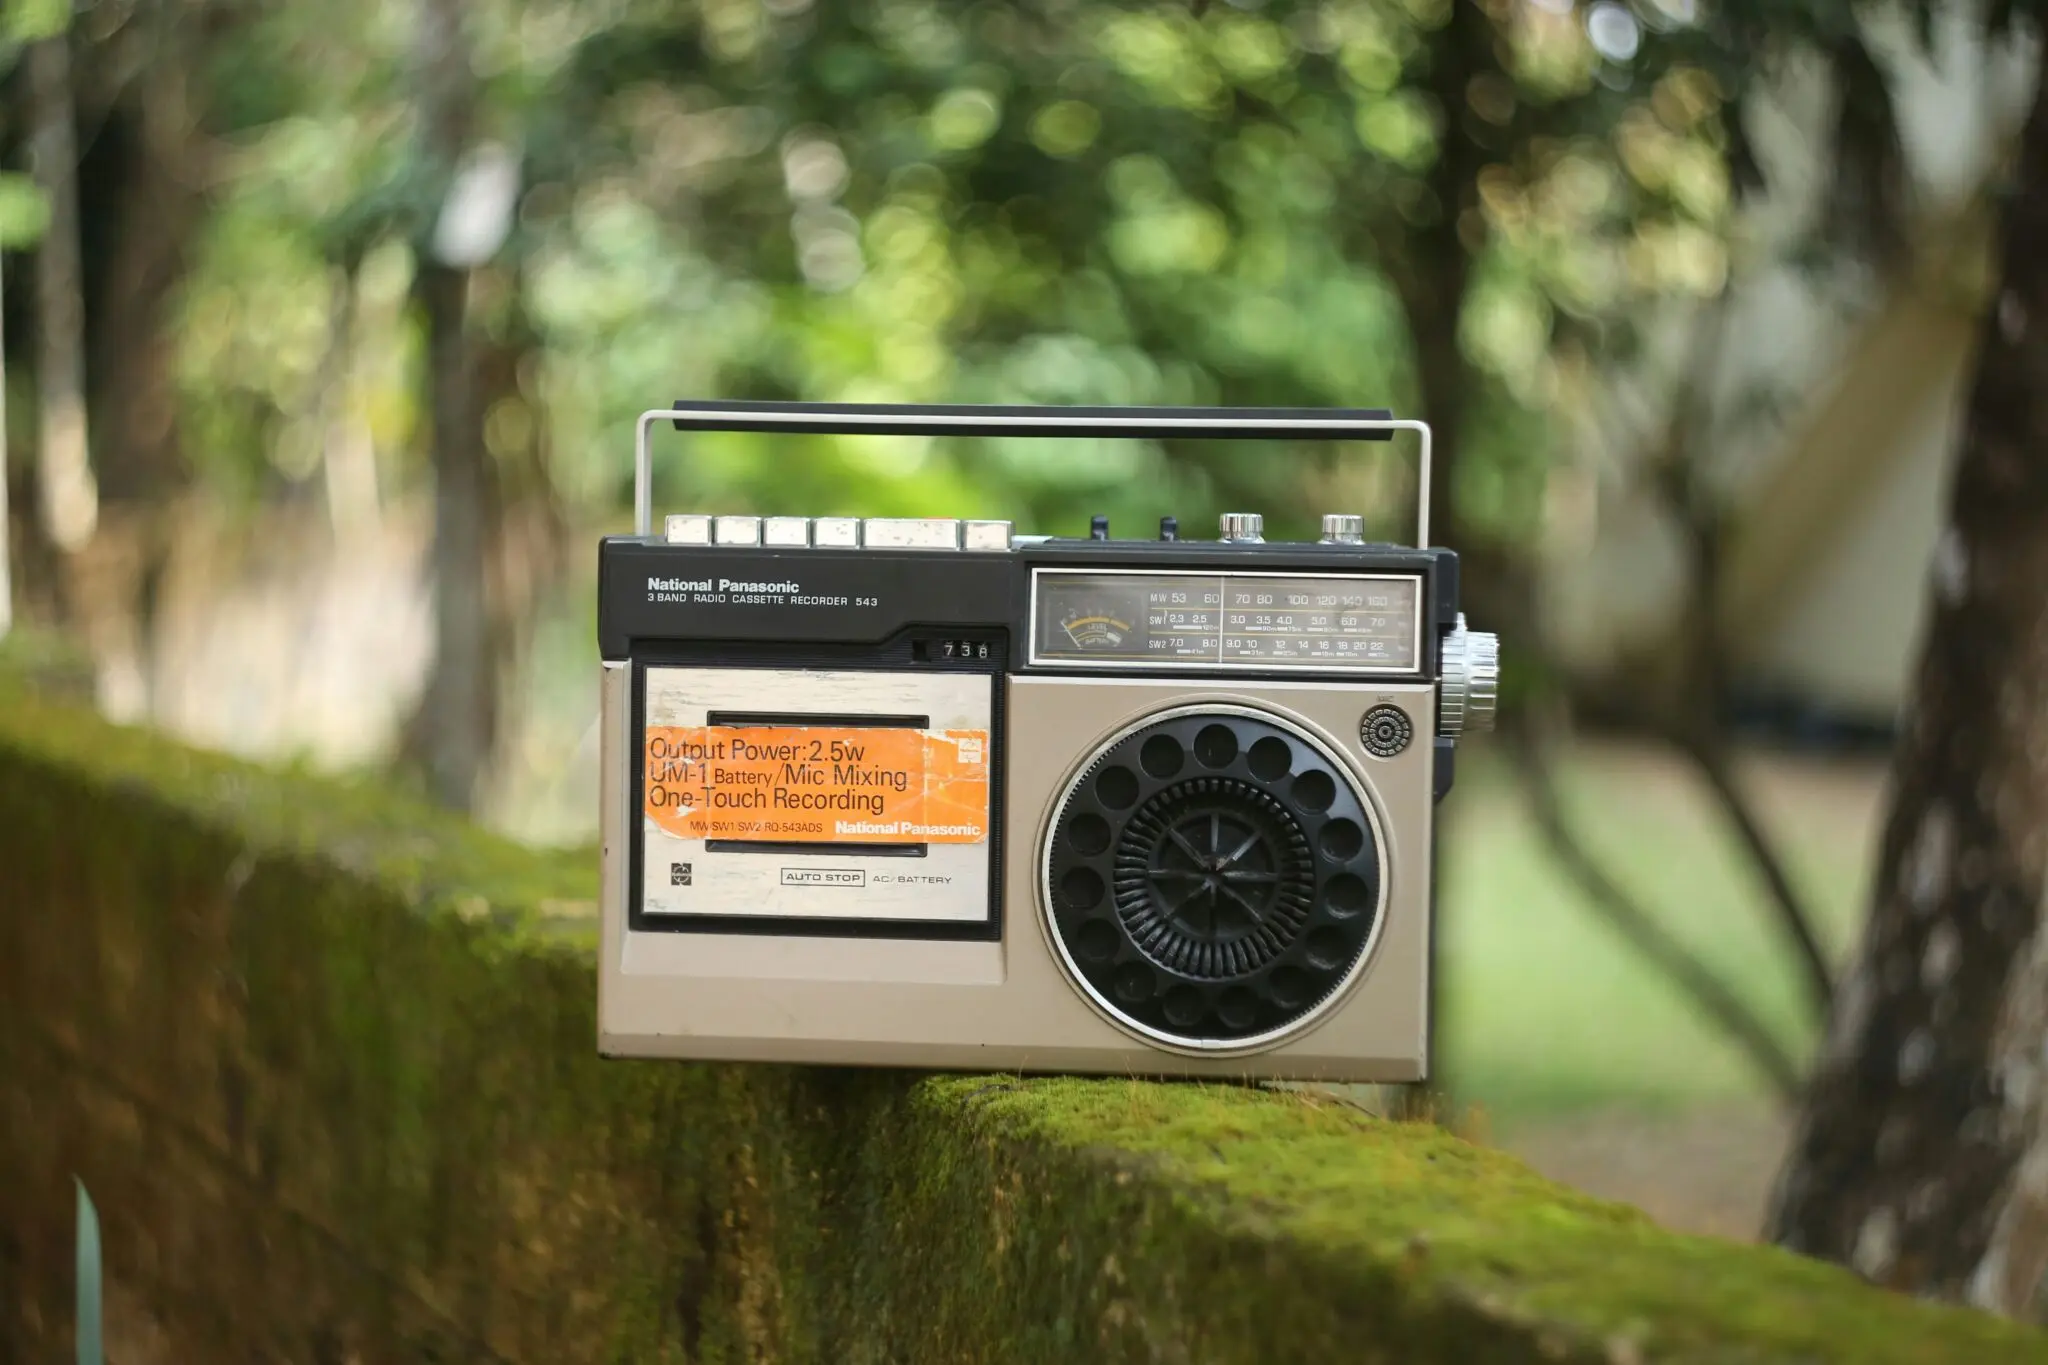
La electrónica de consumo se deprecia hasta cero con una velocidad que avergüenza a cualquier otro activo tangible. El Walkman es la excepción estadística. Las unidades de los años ochenta que sobrevivieron con caja, manual y accesorios completos han pasado de objeto de mercadillo a pieza de escaparate, y esa transición es la que sostiene el precio del modelo nuevo.
Hay un patrón que se repite en todas las categorías de colección. Cuando la generación que usó un producto en su juventud alcanza capacidad patrimonial, el objeto original se convierte en memoria comprable. Los coches de los ochenta lo hicieron antes. Los relojes de cuarzo, después. El audio portátil entra ahora en esa fase, y Sony lo sabe: no lanza un producto de masas, lanza un objeto de continuidad patrimonial.
Eso sí, conviene distinguir dos mercados que se confunden con facilidad. El del producto nuevo, que se compra a precio de tarifa y se revende con descuento durante los primeros años. Y el del producto descatalogado, que se compra en subasta y se revende con prima si el estado es impecable. El primero es consumo diferido. Solo el segundo es inversión.
Comprar audio de alta gama como activo solo tiene sentido cuando el inversor acepta que el mercado de salida es tan pequeño como el de entrada.
Escasez fabricada, liquidez real y el error de confundir pasión con cartera
Mi lectura es que el audio de alta gama funciona como activo de diversificación en la parte satélite de una cartera, nunca como núcleo. Su correlación con la renta variable es baja porque su precio no depende de beneficios empresariales, sino de una comunidad de compradores muy pequeña y muy informada. Esa misma característica es su mayor riesgo: en un escenario de estrés de liquidez, el comprador desaparece antes que el precio.
Hay tres riesgos que conviene tener escritos antes de firmar la compra. El primero es tecnológico: los formatos y las baterías envejecen, y un equipo que no se puede reparar pierde la mitad de su valor de colección. El segundo es de autenticidad y estado: en un mercado sin peritaje estandarizado, la caja original, los papeles y el historial de servicio pesan más que el propio aparato. El tercero es de dispersión: sin índice de referencia ni precios públicos de transacción, el vendedor negocia a ciegas contra un intermediario profesional.
Comparado con el arte o el vino, el audio tiene peor liquidez y mucha mejor trazabilidad. Comparado con la relojería, tiene menos profundidad de mercado y una ventaja notable: el precio de entrada al segmento alto sigue siendo una fracción de lo que cuesta una referencia de Patek Philippe. El horizonte razonable es de siete a diez años, y el porcentaje de patrimonio asignado no debería superar el dígito único bajo.
El hito que conviene vigilar no es el siguiente lanzamiento, sino la primera aparición de unidades de esta generación en el mercado secundario, con prima o con descuento. Ese dato dirá más sobre la solidez del segmento que cualquier nota de prensa.
💎 Veredicto Wealth
El Walkman de 6.000 dólares es un activo de preservación de capital y diversificación para el tramo satélite de una cartera, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: sin peritaje estandarizado, el comprador puede tardar meses en aparecer.