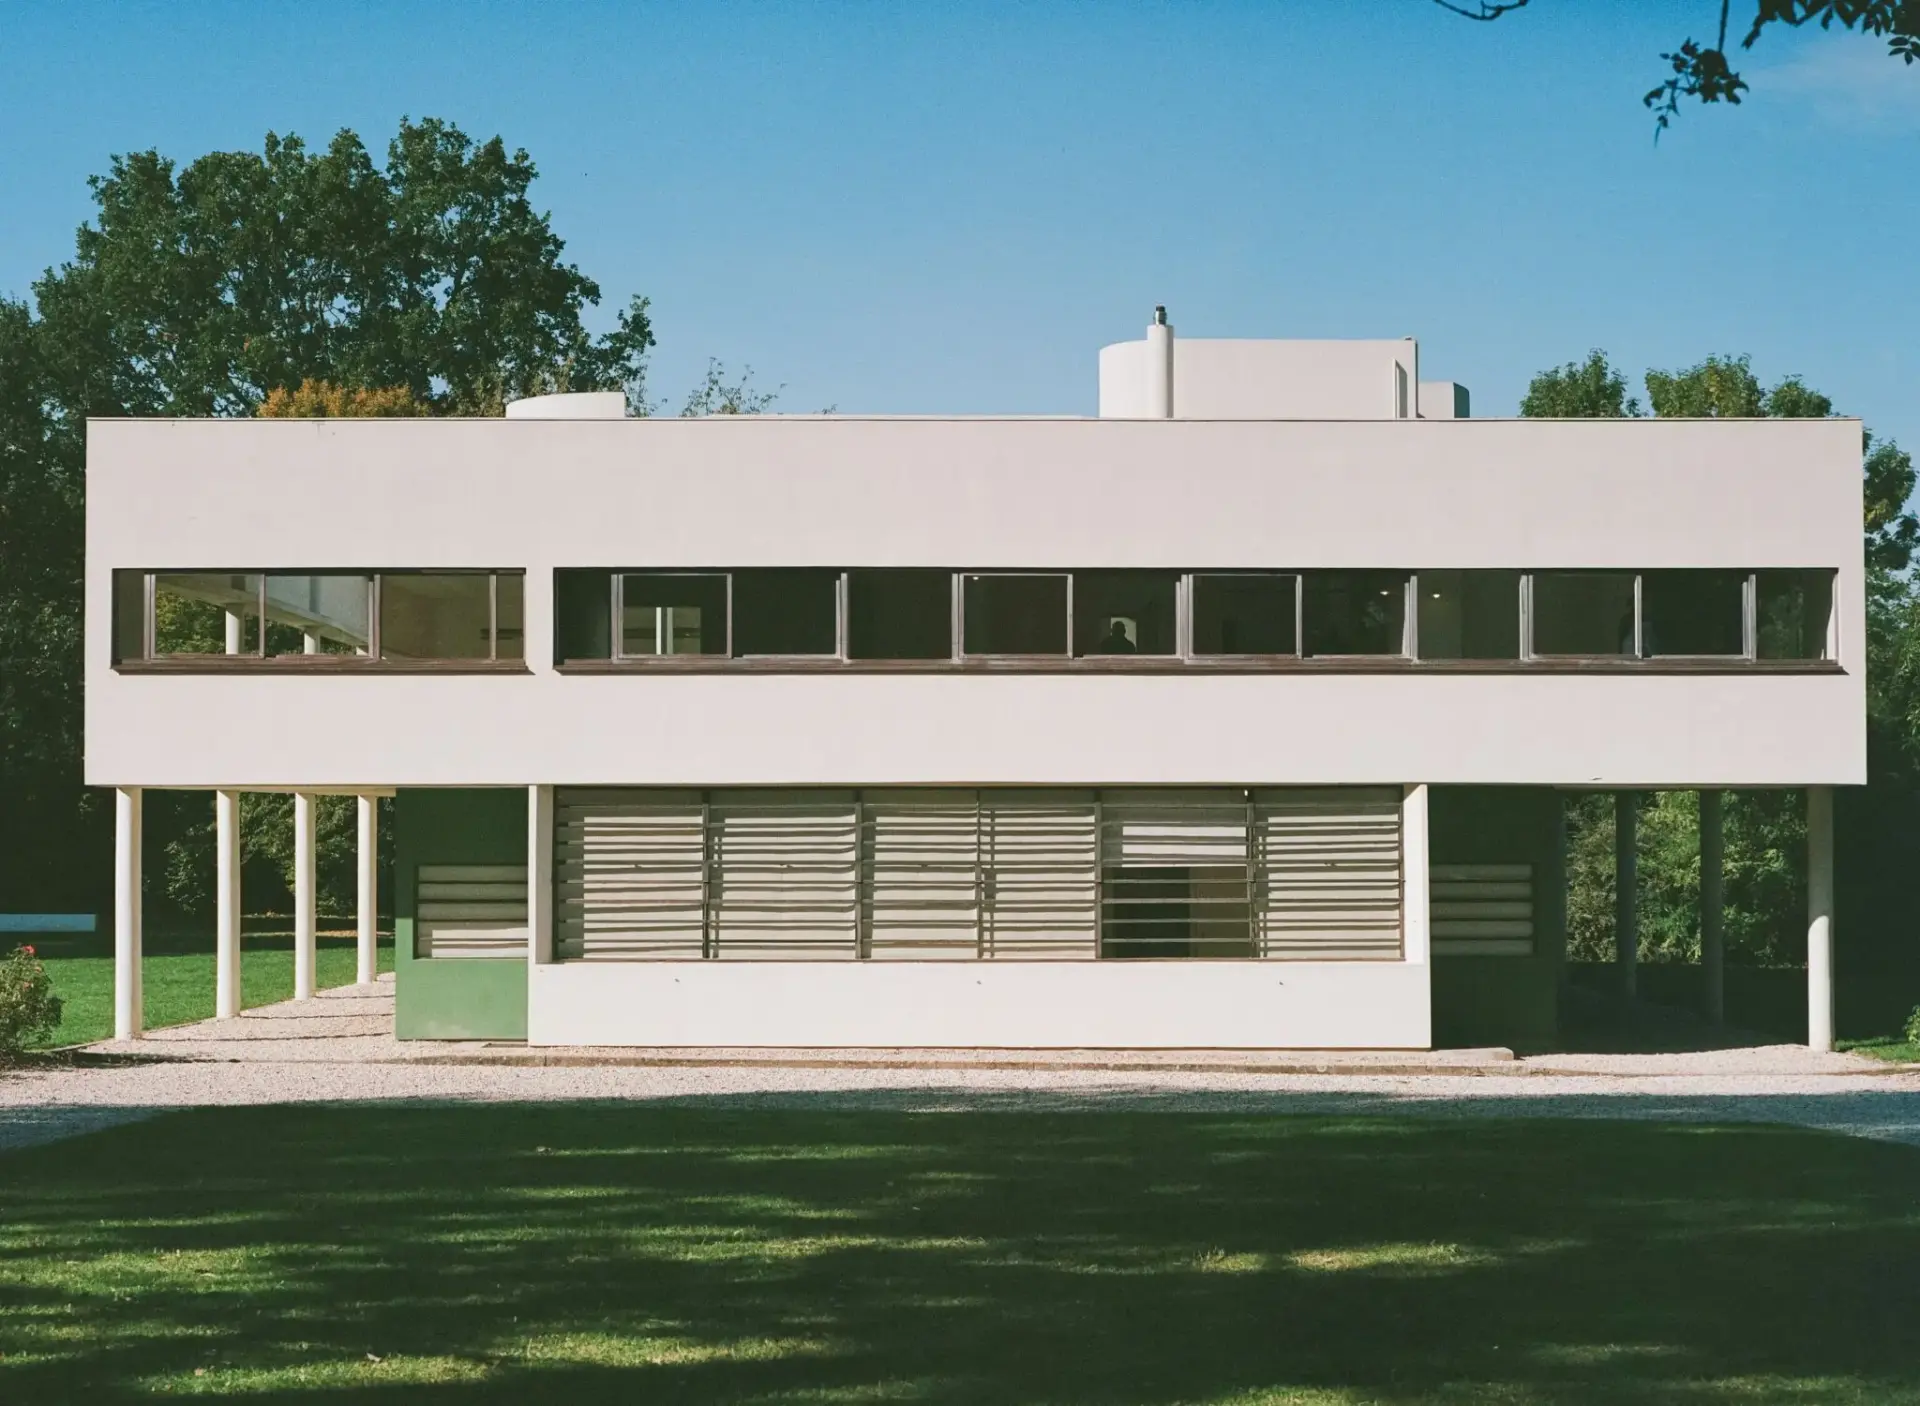
Las casas de arquitecto en venta han encontrado en el pedigrí su mejor argumento de precio. La Leuthold House, en New Canaan (Connecticut), acaba de salir al mercado por 6,2 millones de dólares y lo hace con un aval difícil de replicar: su autor, Allan Gelbin, pasó cuatro años trabajando para Frank Lloyd Wright en Taliesin East.
La vivienda llega al mercado por primera vez en 29 años. La comercializan John Engel y Melissa Engel, de Douglas Elliman. No es una operación más en el corredor prime de Nueva Inglaterra: es la constatación de que la autoría arquitectónica se ha convertido en una línea propia de valoración, separada del metro cuadrado y de la reforma reciente.
Allan Gelbin y la huella de Taliesin en New Canaan
Gelbin abandonó la escuela de arquitectura en 1949 y se instaló en el estudio de Wright en Spring Green (Wisconsin), donde permaneció cuatro años. Después abrió su propio despacho en Connecticut con esa gramática aprendida. La casa se completó en 1966 sobre cinco acres de terreno ondulado y se restauró en 2014 con intervención de Hobbs Inc. y JMK Architects.
El programa son cinco dormitorios en unos 5.700 pies cuadrados, algo más de 530 metros cuadrados. El resultado, en precio, ronda los 1.088 dólares por pie cuadrado. Los interiores mantienen las grandes superficies de vidrio y caoba del original; la parcela incorpora un estanque alimentado por manantial, piscina, una casa de invitados de un dormitorio y 150 árboles catalogados como ejemplares.
La cifra clave no es el precio de salida, sino el tiempo. Veintinueve años sin cambiar de manos indican dos cosas: un propietario con convicción patrimonial y un mercado secundario prácticamente inexistente para esta tipología. Cuando aparece una pieza así, el comprador no compara con el vecino. Compara con la nada.
La autoría arquitectónica no se revaloriza por la calidad del ladrillo, sino por la escasez de compradores capaces de identificar la firma.
Del sello de autor a la prima de valoración
La comparativa con otras propiedades del mismo segmento permite calibrar cuánto pesa el relato frente al inmueble. El antiguo estudio neoyorquino de Jackson Pollock y Lee Krasner, en MacDougal Alley, sale por cerca de 8 millones de dólares con 1.500 pies cuadrados y dos dormitorios. Por superficie supera los 5.300 dólares por pie cuadrado: varias veces el múltiplo de New Canaan. Por historia, es irrepetible.
Algo parecido ocurre con la casa de la puerta azul de Notting Hill, en torno a 10 millones de dólares por 2.750 pies cuadrados, o con la antigua residencia de Lauren Conrad en Laguna Beach, diseñada en 2004 por su padre, el arquitecto James Conrad: se vendió en 2008 por 11,9 millones y ahora se piden 26,5 millones.
En el mercado de propiedades de lujo en Estados Unidos, ese último caso es el más útil para el inversor. No hay un Wright ni un Pollock, solo un arquitecto identificable y un rodaje televisivo. Aun así, la petición supera en más del doble el precio de hace dieciocho años. La prima, en buena medida, es de narrativa y no de estructura.
Comprar autoría es comprar un mercado pequeño: pocos compradores, pero dispuestos a pagar por algo que no se puede construir de nuevo.
La arquitectura de autor como clase de activo
Llevo tiempo sosteniendo que el patrimonio residencial con firma se comporta más como un activo coleccionable que como ladrillo. Su lógica es la del mercado del arte: oferta rígida, demanda estrecha, información asimétrica y un comprador final que paga por pertenencia, no por rentabilidad. Esa combinación protege el capital en los ciclos bajistas, porque el propietario con convicción no necesita vender. Y lo castiga en los alcistas, porque el universo de compradores no crece al ritmo del residencial prime convencional.
Hay tres riesgos que conviene poner por escrito. El primero es la restricción patrimonial: intervenir una casa de esta genealogía exige permisos y criterio, y encarece cada metro rehabilitado. El segundo es el mantenimiento de una envolvente de vidrio y caoba con sesenta años. El tercero, la liquidez: un activo con dos o tres compradores potenciales en el mundo puede tardar dos años en cerrarse.
Para un family office, el encaje razonable es una posición satélite de preservación de capital, con horizonte de siete a diez años y sin expectativa de retorno rápido. La referencia de New Canaan cotiza a un múltiplo por pie cuadrado inferior al de Manhattan o Miami Beach; ahí está el margen, si hay paciencia. La campaña de primavera de 2027 en el corredor de Nueva Inglaterra dirá si el mercado valida esa prima.
💎 Veredicto Wealth
La Leuthold House encaja como activo de preservación de capital para patrimonios con horizonte superior a siete años y tolerancia a la iliquidez. El riesgo a vigilar es el coste de la restricción patrimonial sobre una vivienda de 1966 con vidrio y caoba.