La firma constructora y concesionaria Sacyr presentará sus cuentas de los nueve primeros meses el próximo 3 de noviembre, apoyándose en el crecimiento de sus concesiones internacionales para contrarrestar la salida de los activos colombianos.
Guillermo Barrio, el analista de Intermoney que firma la nota tiene sobre Sacyr una recomendación de Comprar en base a un precio objetivo de 4,80 euros. Este nivel supone un potencial de revalorización del 19% desde los precios actuales a lo que habría que añadir una rentabilidad por dividendo del 55 para un total del 24%.
“No variamos nuestra valoración de Sacyr, que se mantiene en 4,8 euros por acción, aunque hemos retrasado nuestra fecha de descuento a diciembre de 2027”, explica el analista.
Sacyr apunta a un crecimiento moderado por menos concesiones y proyectos propios
Barrio señala que el mercado, pese a las incertidumbres presentes y la subida de tipos, debería recompensar aspectos como:
- política de rotación de activos, con el proyecto estrella de Voreantis, que agrupará gran parte de los activos concesionales maduros en 27e;
- niveles de deuda neta que nos parecen razonables teniendo en cuenta la consolidación global de las concesiones, que comienzan a generar caja neta tras entrar en servicio;
- incremento de la generación de caja los próximos ejercicios, hasta converger y finalmente superar claramente la cifra de EBITDA;
- retornos asegurados en la mayor parte de proyectos concesionales, que actúan como cobertura en ingresos frente a la inflación.
Principales claves de los resultados de Sacyr
Crecimiento del EBITDA: Se estima que el EBITDA contable de la compañía alcance los 1.072 millones de euros a cierre de septiembre, lo que representa un incremento del 5% en comparación con el mismo periodo del año anterior.
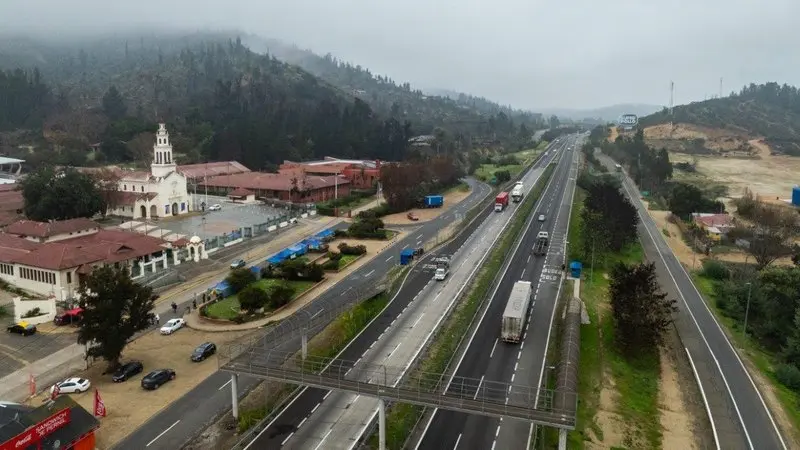
“Tras los resultados del 1S 26, elevamos en esta nota nuestras previsiones de EBITDA una media del 10%. La razón es la contribución de los nuevos proyectos en Italia y especialmente Chile (Ruta de Itata y Ruta 68), muy superior a la que esperábamos, y que a junio compensó con creces el efecto de las ventas de activos en Colombia”, apunta Barrio.
Compensación geográfica: La menor aportación de la autopista Pedemontana Veneta y desinversiones clave (como los activos en territorio colombiano) se habrán visto contrarrestadas con creces por la entrada en servicio y el rendimiento de nuevos proyectos en Italia (como las autopistas A21 y A3) y Chile (con la Ruta de Itata y la Ruta 68), además de un notable dinamismo en la construcción de proyectos propios.
Evolución de los ingresos: Se prevé que la cifra de negocios alcance los 3.730 millones de euros (un 9% más), impulsada por la intensa actividad en la construcción de concesiones propias.
Demetrio Carceller refuerza su apuesta por Sacyr con la compra de acciones por 2,6 millones
“Esperamos que Sacyr anuncie a nivel de ingresos un incremento a los nueve meses de 2026 del 9%, o unos 3.730 milones, causado por crecimiento de la construcción de concesiones propias, un efecto que creemos que fue especialmente notable durante el pasado trimestre. Así, a junio el Grupo volvió a batir su máximo histórico de cartera, hasta superar los 13.000 millones. No esperamos que en esta ocasión Sacyr reconozca aún unos 2.200 millones adicionales por el Puente de Messina (Italia)”, añade el experto.
Fuerte repunte del beneficio neto: Por debajo del EBITDA, y beneficiándose de una menor presión de provisiones extraordinarias en comparación con el ejercicio anterior (cuando se reportaron importantes provisiones a nivel de EBIT), el beneficio neto atribuible se disparará cerca de un 69%, situándose en los 105 millones de euros.
“Estimamos mayores crecimientos en la caja operativa, que debería haber subido a septiembre en un 7% proforma (ajustado por la venta de activos en Colombia) hasta situarse en unos 980 millones de euros, implicando una conversión en caja cercano al 100%, al beneficiarse Sacyr de una recuperación parcial del capital circulante durante el pasado trimestre”.
En conclusión, el informe de Intermoney sobre Sacyr refleja que la compañía afronta la presentación de sus resultados de los nueve primeros meses del año en una posición de solidez y resiliencia. A pesar de los cambios en su perímetro —marcados por la venta de los activos en Colombia—, el grupo compensará con éxito este impacto gracias a la contribución de nuevos proyectos en Italia y Chile, así como al dinamismo en la construcción de concesiones propias.
Todo ello se traducirá en un incremento del EBITDA contable de hasta el 5% (1.072 millones de euros) y en un fuerte repunte del beneficio neto atribuible, que se disparará cerca de un 69% hasta los 105 millones, gracias a una menor presión de provisiones extraordinarias.