
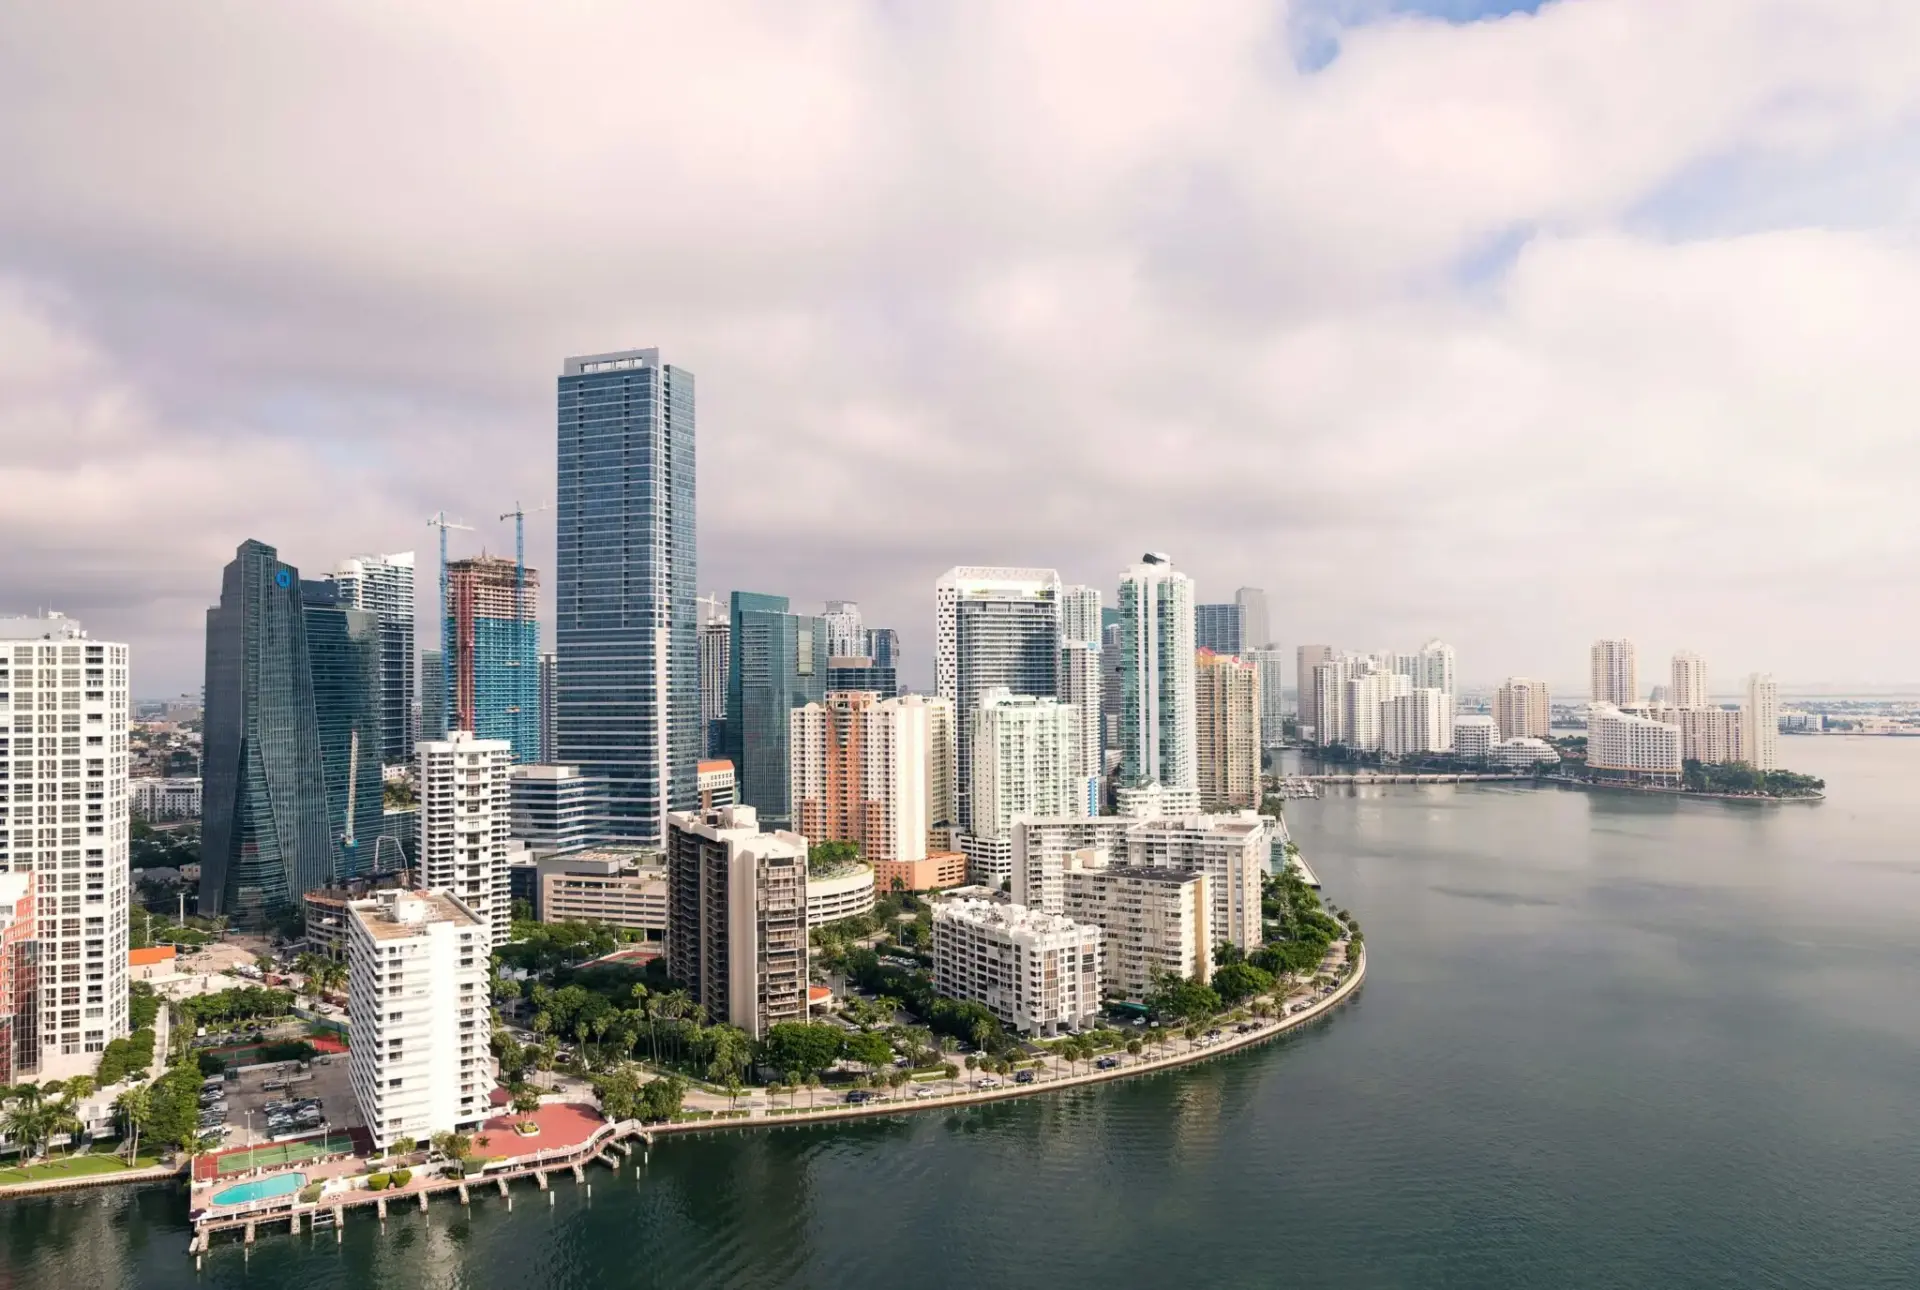
El precio de la vivienda en Miami subió un 3,3% interanual en el tercer trimestre, casi el doble que la media nacional de Estados Unidos. Lo confirma el informe trimestral que la National Association of Realtors (NAR) publicó este jueves: Florida deja atrás dos años de corrección y vuelve a liderar la estadística de precios del país.
Por qué Florida ha dejado de ser el farolillo rojo del ladrillo americano
El dato no es un caso aislado. De los 19 mercados de Florida que la patronal estadounidense sigue en su estadística de vivienda unifamiliar de segunda mano, 18 registraron subidas del precio mediano y solo Tallahassee se quedó plano. En el conjunto del país los precios subieron en el 78% de las áreas metropolitanas durante el verano, dos puntos menos que en primavera.
‘Las viviendas en casi todos los mercados de Florida están mostrando ganancias de precio’, resume Lawrence Yun, economista jefe de la NAR. Su lectura va más allá del estado: ‘las caídas de precios en otros mercados también pueden ser breves si el mercado laboral y la economía local son sólidos. Es una advertencia para quien todavía espera un ajuste largo en el residencial estadounidense.
El precio mediano nacional de la vivienda unifamiliar usada se situó en 432.900 dólares, un 1,7% más interanual, la misma tasa revisada del segundo trimestre. El Noreste lidera con un 4% hasta 561.500 dólares, el Medio Oeste avanza un 3,6% y el Sur se queda en un 1%. El Oeste, el mercado más caro, retrocede, un 0,6% hasta 629.000 dólares: la inteligencia artificial empuja la bahía de San Francisco y poco más.
El motor real de Florida está arriba. Las ventas por encima del millón de dólares crecieron cerca del 10% interanual en agosto, y ya en agosto de 2025 PulteGroup, el tercer mayor promotor del país, había detectado un repunte de pedidos mientras el estado digería precios a la baja. El lujo se recupera primero. El volumen, después.
Florida no se ha curado: ha cambiado de comprador. El efectivo y el producto prime sostienen hoy un mercado que en 2008 se desangró por la hipoteca.
La asequibilidad es el punto débil. La cuota mediana de una hipoteca sobre una vivienda unifamiliar usada, con entrada del 20%, alcanzó los 2.251 dólares al mes. La familia media destina el 24,1% de su renta al pago; el comprador primerizo, con una casa de 368.000 dólares, se va al 36,3%. Y en el 21% de los mercados los precios ya bajan, un punto más que en primavera.
Qué puede copiar España del rebote de Miami y qué no
La comparación con España exige dos advertencias. La primera es financiera: en Estados Unidos la hipoteca a tipo fijo a 30 años es el estándar, mientras en España el saldo vivo sigue dominado por el variable y el mixto, así que aquí una subida del Euríbor llega a la cuota en meses y allí tarda años en notarse. La segunda es de esfuerzo: el Banco de España sitúa el esfuerzo teórico para comprar vivienda por encima del 35% de la renta bruta disponible, frente al 24,1% estadounidense. No son series homogéneas, pero marcan la dirección.
Lo que sí se traslada es el mecanismo. Miami se ha sostenido con capital extranjero y con obra nueva de promotores que ajustan producto y plazos en lugar de rebajar precios. El equivalente español está en la Costa del Sol, Baleares y el arco de Madrid, donde la demanda internacional y el Build to Rent (promociones enteras construidas para alquilar, no para vender) absorben el stock más caro. Brickell y Coral Gables son el escaparate: producto nuevo, comprador global y alquiler como argumento. Marbella y Palma copian ese guion desde hace años; la diferencia es que aquí la financiación se revisa cada doce meses.
La Ficha del Inversor
La métrica que resume la pieza es el diferencial: 3,3% en Miami frente al 1,7% nacional y al -0,6% del Oeste. Conviene leerla con precisión: no es una rentabilidad, es la variación del precio mediano de la vivienda usada unifamiliar. La segunda cifra que importa es la cuota, y ahí está el techo: 2.251 dólares al mes y un 24,1% de la renta familiar comprometida dejan poco margen para seguir empujando precios sin secar la demanda.
De cara a los próximos seis meses el escenario base es de estabilización al alza, no de ciclo expansivo. Yun descarta caídas prolongadas mientras el empleo aguante, y la temporada alta de Florida, de noviembre a abril, concentra las compras en efectivo y con acento extranjero. Si el lujo mantiene el ritmo del 10% en ventas por encima del millón de dólares, Miami cerrará por encima de la media nacional.
El perfil al que le encaja este mercado es el del inversor patrimonial con exposición al dólar y horizonte de diez años, y el del comprador de segunda residencia en Brickell o Coral Gables. No es terreno para quien necesita yield inmediato en euros (la rentabilidad anual del alquiler antes de gastos): el tipo de cambio se come el diferencial. Observamos una contradicción en el propio informe: los precios suben en el 78% de los mercados, pero los que bajan ya son el 21%. Florida ya protagonizó el precedente más duro, entre 2007 y 2011, con precios que se partieron por la mitad en varios condados. Hoy manda el efectivo. El próximo dato relevante será el siguiente informe trimestral de precios por áreas metropolitanas.








